Chiffre d’affaires d’une micro-entreprise en 2026 : 203 100 € pour vendre, 83 600 € pour les services
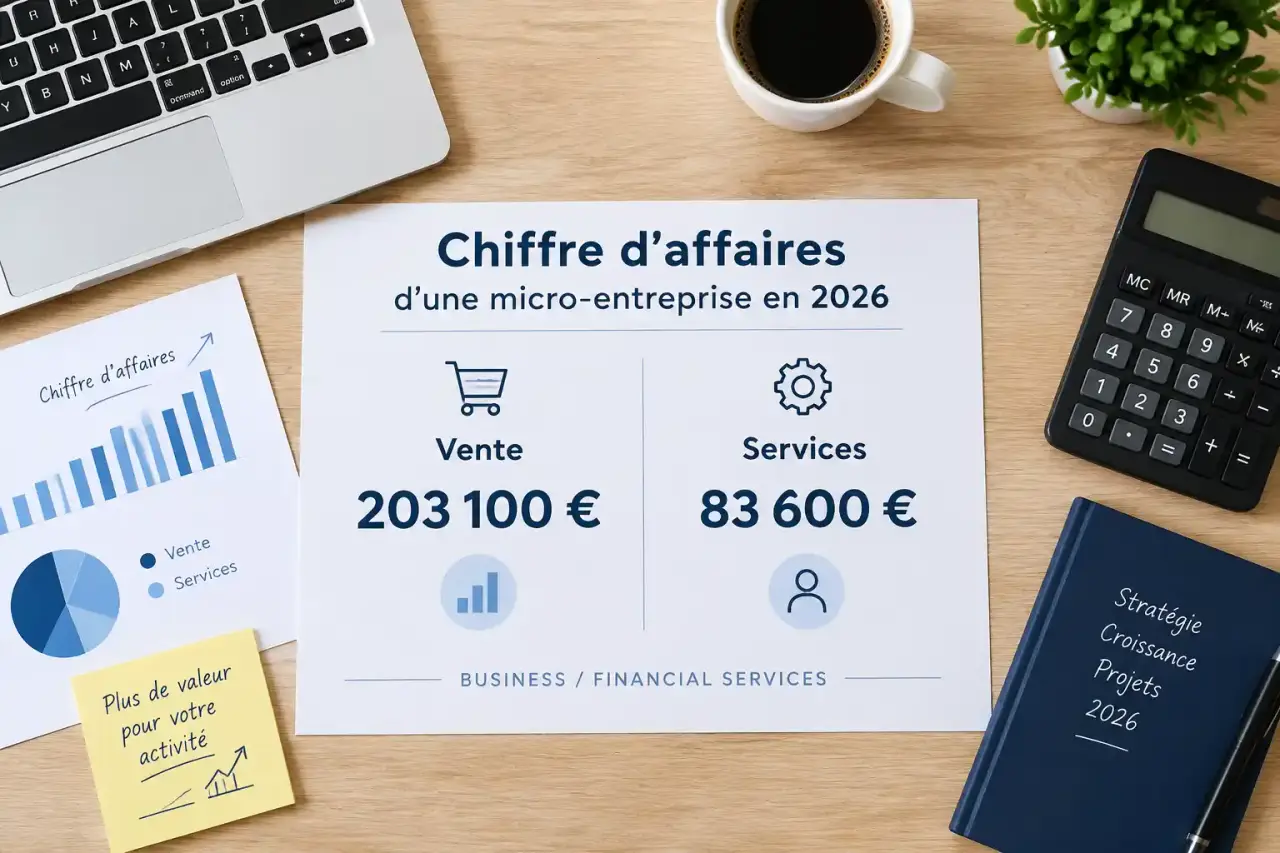
En 2026, le chiffre d’affaires d’une micro-entreprise se calcule hors taxes et dépend de la nature de l’activité. Le plafond du régime micro atteint 203 100 € pour la vente et 83 600 € pour les prestations de services. Ces montants ne doivent pas être confondus avec les seuils de franchise de TVA, qui sont plus bas. Cette distinction permet d’anticiper la facturation de la TVA, le suivi des recettes et un éventuel changement de régime.
Les plafonds de chiffre d’affaires à retenir en 2026
Le plafond applicable correspond au chiffre d’affaires annuel effectivement encaissé, exprimé hors taxes. Il détermine l’éligibilité au régime micro-fiscal. Les termes auto-entrepreneur et micro-entrepreneur désignent aujourd’hui la même forme simplifiée d’entreprise individuelle.
| Nature de l’activité | Plafond annuel du régime micro en 2026 | Point de vigilance |
|---|---|---|
| Vente de marchandises, objets, fournitures et denrées à emporter ou à consommer sur place | 203 100 € HT | Ce plafond concerne aussi certaines activités d’hébergement. |
| Prestations de services commerciales ou artisanales, activités libérales et hébergement | 83 600 € HT | Il vise notamment les revenus relevant des BIC ou des BNC. |
| Activité mixte | 203 100 € HT au total | La part des prestations de services ne peut pas dépasser 83 600 € HT. |
Le cas particulier de l’activité mixte
Une activité mixte combine des ventes et des services. C’est le cas, par exemple, d’un artisan qui vend des produits tout en facturant leur pose, ou d’un commerçant qui ajoute une activité de conseil. Deux compteurs doivent être suivis : le chiffre d’affaires global ne doit pas dépasser 203 100 €, tandis que les recettes de services restent limitées à 83 600 €.
Le dépassement de la limite applicable aux services peut remettre en cause le maintien dans le régime micro, même si le chiffre d’affaires total reste inférieur au plafond global. La nature de chaque recette doit donc être identifiée dès la déclaration et dans le livre des recettes.
Une ventilation précise entre vente, main-d’œuvre, conseil, livraison ou formation permet de savoir quel plafond se rapproche le plus rapidement. Elle facilite aussi l’ajustement des devis et le suivi de l’activité lorsque plusieurs catégories de recettes coexistent.
Plafond micro et franchise de TVA : deux règles indépendantes
Le plafond du régime micro détermine le maintien dans ce régime fiscal et social simplifié. La franchise en base de TVA répond à une autre règle : elle permet, sous conditions, de ne pas facturer la TVA. Un micro-entrepreneur peut donc rester dans le régime micro tout en devenant redevable de la TVA.
| Type d’activité | Seuil limite de franchise de TVA | Seuil majoré de TVA |
|---|---|---|
| Ventes de biens | 85 000 € | 93 500 € |
| Prestations de services | 37 500 € | 41 250 € |
Ces seuils sont inférieurs aux plafonds du régime micro. Une consultante dont les recettes dépassent les seuils de TVA peut donc devoir facturer et déclarer la TVA tout en restant sous le plafond de 83 600 € du régime micro. Elle conserve alors le régime micro pour ses cotisations et son imposition, mais ses factures, ses prix et son suivi comptable doivent intégrer la TVA.
Le dépassement du seuil de TVA ne provoque donc pas automatiquement la sortie du régime micro. Les deux règles doivent être suivies séparément, avec le chiffre d’affaires hors taxes comme base de comparaison pour le plafond micro.
Un suivi mensuel est préférable à une vérification réalisée uniquement en fin d’année. Lorsque le chiffre d’affaires se rapproche d’un seuil de TVA, il faut vérifier les règles applicables à la date du dépassement, anticiper les factures avec TVA et informer les clients professionnels si les tarifs avaient été annoncés hors taxes.
Création en cours d’année : calculer un plafond au prorata
Lorsqu’une activité débute en cours d’année, le plafond n’est pas accordé dans son intégralité. Il est réduit selon le nombre de jours d’activité jusqu’au 31 décembre. La formule est la suivante : plafond annuel × nombre de jours d’activité / 365.
Un exemple concret pour une prestation de services
Pour une création le 1er mars 2026, l’activité compte 306 jours jusqu’à la fin de l’année. Le plafond de services se calcule ainsi : 83 600 € × 306 / 365, soit 70 087 €. Ce montant sert de référence pour apprécier le chiffre d’affaires de cette première année.
Autre exemple : pour un début le 1er avril, sur 275 jours, le plafond de vente est de 153 020 € et celui des services de 62 986 €. Ces montants correspondent à une proratisation du plafond du régime micro selon la durée d’activité sur l’année civile.
Cette règle concerne le plafond du régime micro. Elle ne doit pas être appliquée mécaniquement aux autres obligations. La TVA, les déclarations et les modalités de facturation obéissent à leurs propres seuils et calendriers. La date exacte de début d’activité doit donc être conservée pour justifier le calcul retenu.
Un dépassement ne provoque pas toujours la sortie immédiate
Dépasser le plafond du régime micro pendant une seule année civile ne fait pas perdre immédiatement le statut. Le maintien est possible l’année suivante. La sortie intervient au 1er janvier qui suit deux années civiles consécutives de dépassement du plafond correspondant à l’activité.
Lire la règle avec les années N-2, N-1 et N
Un entrepreneur qui dépasse son plafond en N, puis repasse sous la limite en N+1, ne sort pas du régime micro en raison de cette seule hausse ponctuelle. La situation est différente si le plafond est dépassé deux années de suite, par exemple en N-1 puis en N. Le régime micro cesse alors au 1er janvier de l’année suivante.
Les repères N-2, N-1 et N permettent de replacer chaque dépassement dans la bonne année civile. La règle ne repose donc pas sur un simple dépassement isolé, mais sur la répétition du dépassement sur deux exercices consécutifs. Cette période permet d’absorber une croissance exceptionnelle sans entraîner une sortie immédiate du régime.
Préparer la sortie plutôt que la subir
Après deux dépassements consécutifs, l’entreprise individuelle bascule vers un régime d’imposition adapté à sa catégorie de revenus. Pour les bénéfices industriels et commerciaux, il peut s’agir du régime réel simplifié ou du régime réel normal. Pour les bénéfices non commerciaux, le passage s’effectue vers la déclaration contrôlée.
La comptabilité, les déclarations et le suivi des charges deviennent alors plus structurés. Les justificatifs de dépenses, les achats et les immobilisations doivent être conservés avec davantage de rigueur. La TVA et les nouvelles modalités de facturation doivent également être vérifiées avant la date de sortie.
Une sortie du régime micro mérite d’être préparée plusieurs mois à l’avance. Il faut revoir les prix de vente, estimer l’incidence des cotisations et organiser le suivi comptable. Pour une activité en croissance, ce changement n’est pas nécessairement défavorable : le régime réel peut permettre de déduire davantage de charges réelles, à condition de disposer d’une organisation fiable.
Le suivi peut s’appuyer sur quelques contrôles réguliers :
- Suivre le chiffre d’affaires HT par catégorie d’activité.
- Comparer séparément les plafonds du régime micro et les seuils de TVA.
- Calculer un plafond proratisé dès la création en cours d’année.
- Conserver une projection sur deux années civiles pour repérer un double dépassement.
- Préparer la facturation et les pièces comptables avant toute sortie du régime.