Plan comptable BNC : la méthode pour classer chaque recette et dépense sans se perdre dans le PCG
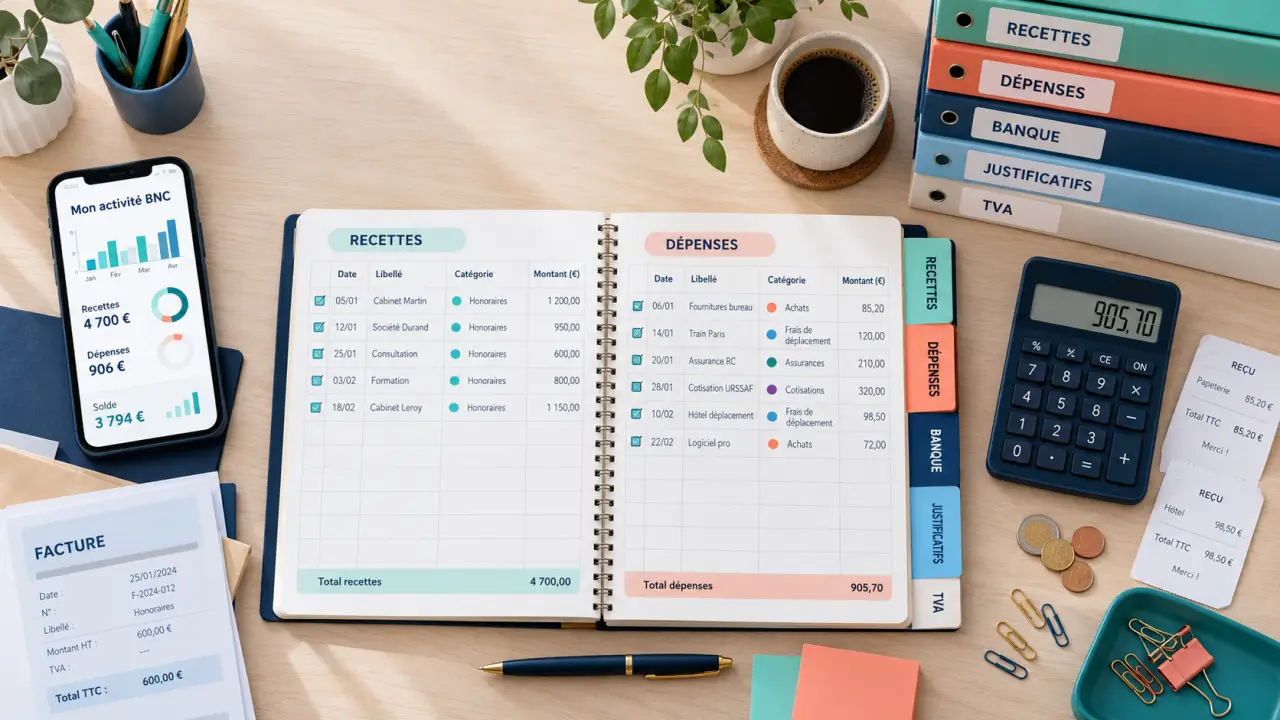
Le plan comptable BNC aide à retrouver rapidement la catégorie adaptée à chaque opération professionnelle : recette encaissée, abonnement, déplacement, achat de matériel ou honoraires versés. Pour les professionnels libéraux et les indépendants relevant des bénéfices non commerciaux, il offre une nomenclature plus lisible qu’un plan comptable général parcouru dans son intégralité.
Le plan comptable BNC : une grille de classement, pas une contrainte supplémentaire
Un plan comptable est une liste organisée de comptes qui permet d’enregistrer les opérations de manière cohérente. Appliqué à une activité BNC, il distingue les recettes professionnelles, les frais nécessaires à l’activité, les acquisitions durables et les mouvements financiers. Son objectif n’est pas de multiplier les catégories, mais d’appliquer la même logique à toutes les écritures, mois après mois.
Cette régularité facilite la tenue d’un livre de recettes et de dépenses, le suivi de la trésorerie, la préparation des déclarations et les échanges avec un cabinet comptable. Lorsqu’une dépense similaire revient chaque mois, elle doit normalement être affectée à la même famille, si sa nature ne change pas. Le plan devient ainsi un repère opérationnel, et non un document technique consulté uniquement en fin d’exercice.
Une sélection adaptée aux opérations d’une profession libérale
Le plan comptable général, ou PCG, couvre une grande diversité de structures et d’opérations. Il comporte donc de nombreux comptes qui ne serviront jamais à certaines activités libérales. Un plan comptable spécifique BNC en retient une sélection pratique, centrée sur les encaissements, les dépenses courantes, les investissements, la banque et les obligations professionnelles.
Cette sélection reste toutefois non exhaustive. Certaines situations particulières exigent un compte plus précis ou une validation comptable. La simplification ne dispense pas non plus de conserver les justificatifs. Une facture, un reçu, un relevé bancaire ou une note de frais explique l’opération. Le compte choisi décrit sa nature, tandis que le justificatif en apporte la preuve.
PCG, plan développé et plan BNC : choisir le bon niveau de détail
La différence principale tient au niveau de granularité. Le PCG fournit une architecture large, adaptée à des activités variées et à une comptabilité plus développée. Le plan BNC propose une lecture ciblée des opérations fréquentes chez les professionnels concernés. Il ne remplace pas nécessairement la logique du PCG : il la rend plus maniable au quotidien.
| Type de plan | Usage principal | Atout | Point de vigilance |
|---|---|---|---|
| Plan comptable général | Classification complète des opérations | Très large couverture des situations | Peut être trop détaillé pour le suivi courant d’une petite activité BNC |
| Plan développé | Suivi comptable avec davantage de sous-catégories | Analyse plus fine des postes de dépenses et de recettes | Demande une règle de classement stable |
| Plan comptable BNC | Tenue pratique d’une activité relevant des BNC | Lecture directe des recettes et dépenses usuelles | Ne couvre pas automatiquement tous les cas spécifiques |
Le bon choix dépend moins de la taille du plan que de vos besoins de suivi. Si vous pilotez seul une activité aux opérations répétitives, une liste resserrée limite les hésitations. Si votre activité comporte plusieurs lieux d’exercice, des achats importants, des frais partagés ou des flux inhabituels, un niveau de détail supérieur peut faciliter l’analyse.
Le point de contrôle se situe entre le relevé bancaire et le justificatif. Un libellé comme « prélèvement », « paiement carte » ou le nom d’une plateforme ne précise pas toujours ce qui a été acheté. Avant de choisir un compte, reliez le mouvement à la facture, puis identifiez ce qui est réellement consommé par l’activité : un service récurrent, une fourniture, un déplacement ou un bien destiné à durer. Cette vérification évite de classer l’opération selon son moyen de paiement plutôt que selon sa nature économique.
Les familles de comptes BNC à consulter en priorité
Une liste de comptes BNC devient plus facile à utiliser lorsqu’elle est lue par fonction. Au lieu de mémoriser des intitulés isolés, commencez par identifier la grande famille correspondant à l’opération. Les catégories suivantes couvrent une grande partie des besoins courants.
- Recettes professionnelles : honoraires, consultations, prestations, rétrocessions ou autres encaissements liés à l’exercice.
- Achats et fournitures : consommables, petit équipement, fournitures administratives ou produits utilisés dans la prestation.
- Services extérieurs : loyers, abonnements, assurances, maintenance, documentation, frais de communication ou prestations sous-traitées.
- Déplacements : transports, indemnités, stationnement, hébergement et frais engagés dans un cadre professionnel, selon leur traitement applicable.
- Frais de personnel et honoraires : rémunérations, charges associées ou recours à un prestataire, selon la situation de l’activité.
- Banque et financement : encaissements, paiements, frais bancaires, emprunts et mouvements de trésorerie.
- Immobilisations : biens utilisés durablement, comme un matériel professionnel ou un équipement informatique, lorsqu’ils ne relèvent pas d’une simple fourniture.
Ne pas confondre dépense, avance et retrait personnel
Tout débit bancaire n’est pas une charge professionnelle. Un retrait personnel, un virement entre comptes ou le remboursement d’une avance ne doivent pas être assimilés à une dépense d’exploitation. De même, une somme réglée pour le compte d’un client ou encaissée avant d’être reversée mérite une analyse spécifique.
La première question à poser est simple : l’opération modifie-t-elle réellement le résultat de l’activité ? Si la réponse est négative, une catégorie de charge n’est probablement pas adaptée. Le justificatif et le contexte du mouvement doivent alors guider le classement.
Une méthode en quatre étapes pour affecter chaque opération
Pour gagner du temps sans perdre en fiabilité, adoptez une routine identique à chaque saisie. Elle fonctionne dans un logiciel comptable comme dans un tableau de suivi et réduit les corrections au moment de la clôture.
- Identifier le flux : s’agit-il d’un encaissement, d’un paiement, d’un virement, d’un remboursement ou d’un achat durable ?
- Lire le justificatif : la facture précise l’objet réel de la dépense ou de la recette, au-delà du libellé bancaire.
- Choisir la famille de comptes : rattachez l’opération à la catégorie la plus fidèle à sa nature.
- Contrôler la cohérence : comparez avec les écritures similaires déjà enregistrées et archivez la pièce correspondante.
Par exemple, un abonnement à un outil de prise de rendez-vous relève généralement d’un service utilisé pour l’activité. L’achat d’un ordinateur appelle une analyse différente en raison de son usage durable. De son côté, un règlement reçu d’un client se classe parmi les recettes, même si l’encaissement intervient plusieurs jours après la prestation.
Cette méthode permet de conserver une règle de classement stable. Elle évite aussi de créer une nouvelle catégorie à chaque opération inhabituelle. Si une dépense ressemble à une écriture déjà enregistrée, commencez par vérifier si elle peut rejoindre la même famille.
Utiliser un PDF ou une version datée sans créer de faux repères
Un document PDF ou une documentation d’aide peut faciliter la recherche d’un intitulé de compte. La référence Plan comptable BNC R2022-06 permet notamment d’identifier une version documentaire précise. Avant de l’intégrer à vos habitudes, vérifiez son périmètre, son niveau de détail et sa compatibilité avec votre logiciel ou votre organisation comptable.
Une liste téléchargée doit rester un outil de consultation, et non une réponse automatique à toutes les situations. Sa date et sa version doivent être conservées pour éviter de confondre plusieurs documents. La présence d’un intitulé dans une liste ne suffit pas non plus à déterminer le traitement d’une opération particulière.
Ne créez pas de nouveaux comptes à chaque facture inhabituelle. Analysez d’abord si l’opération peut rejoindre une catégorie existante. En revanche, lorsque le montant est significatif, que l’usage est mixte, qu’un bien est acquis durablement ou qu’un traitement fiscal vous semble incertain, l’intervention d’un expert-comptable est pertinente. Il pourra sécuriser l’affectation, structurer un plan adapté à votre activité et éviter qu’une simplification utile ne devienne une approximation.