Tableau de trésorerie automatique : suivez les flux et anticipez les tensions
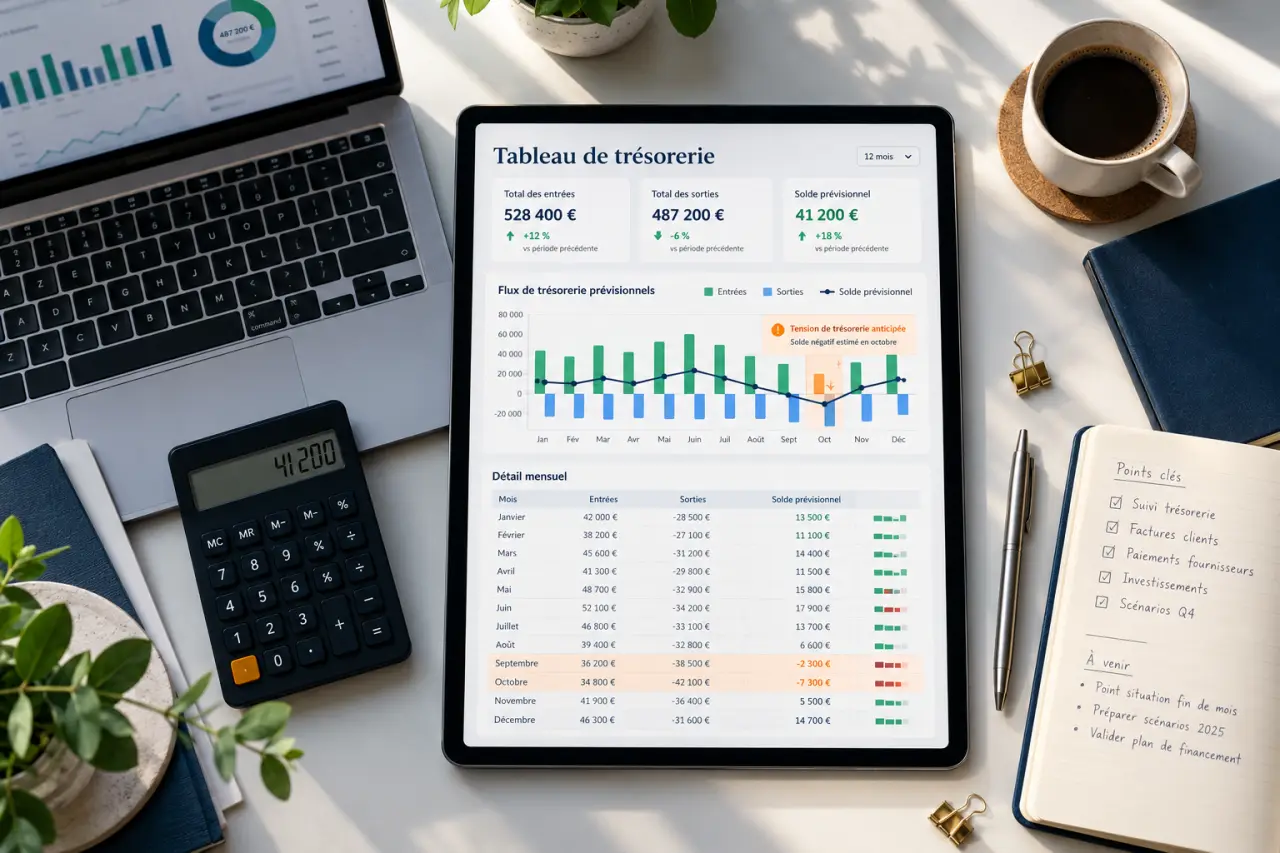
Un tableau de flux de trésorerie automatique rassemble les encaissements et les décaissements, les classe et recalcule le solde sans ressaisie systématique. Pour être utile, il doit distinguer les sommes réellement passées en banque de celles qui restent à payer ou à recevoir. Cette séparation permet de suivre les liquidités disponibles et d’anticiper une échéance difficile, plutôt que de constater un manque de trésorerie une fois qu’il survient.
Définir ce que le tableau doit réellement suivre
L’expression recouvre deux usages proches, mais différents. Le tableau comptable des flux de trésorerie explique la variation de trésorerie sur une période passée, en distinguant les activités opérationnelles, d’investissement et de financement. Le tableau de pilotage, lui, suit les mouvements réels et prévisionnels pour vérifier si l’entreprise pourra honorer ses prochaines échéances.
Pour piloter les paiements, partez des dates de règlement, et pas seulement des dates de facture. Une vente facturée en mars et encaissée en mai alimente la trésorerie de mai. De même, un achat payé immédiatement réduit les liquidités disponibles, même si son traitement comptable répartit la charge sur une autre période.
Choisir une méthode adaptée à l’objectif
Pour un suivi opérationnel, la méthode directe est la plus lisible : elle présente les principales catégories d’encaissements et de décaissements. La méthode indirecte part du résultat comptable et le corrige notamment des éléments sans effet monétaire et de la variation du besoin en fonds de roulement. Elle répond davantage à une logique d’analyse financière qu’au suivi quotidien des règlements.
Dans un tableau destiné au dirigeant, prévoyez au minimum un solde initial, les entrées, les sorties et un solde final pour chaque période. Distinguez le réalisé du prévisionnel. Une vue mensuelle donne une perspective générale ; une vue hebdomadaire aide à repérer un creux que le total du mois pourrait masquer.
Construire une base fiable avant d’automatiser les calculs
L’automatisation fonctionne mieux lorsque chaque mouvement suit une structure stable. Dans Excel, Google Sheets ou un logiciel spécialisé, conservez une base détaillée distincte du tableau de synthèse. Évitez de saisir directement les opérations dans des cellules mensuelles : cette méthode complique les contrôles et rend les changements de période plus fragiles.
| Champ | Utilité | Exemple |
|---|---|---|
| Date de règlement | Affecter le flux à la bonne période | 15 avril |
| Libellé et tiers | Identifier l’origine du mouvement | Règlement client Martin |
| Montant signé | Distinguer entrée et sortie | +2 400 € ou −850 € |
| Catégorie | Regrouper les flux dans la synthèse | Clients, fournisseurs, salaires |
| Statut | Séparer les mouvements constatés des prévisions | Réalisé ou prévisionnel |
| Compte et identifiant | Contrôler les imports et repérer les doublons | Compte principal, référence bancaire |
Organiser les catégories sans multiplier les lignes
Commencez par des catégories faciles à comprendre : règlements clients, fournisseurs, personnel, impôts et taxes, investissements, emprunts et apports. Pour un tableau comptable, rattachez-les ensuite aux activités opérationnelles, d’investissement et de financement. Pour le suivi des liquidités, retenez plutôt les catégories qui aident à agir sur une échéance ou une dépense.
Traitez séparément les virements entre comptes de l’entreprise. Ils modifient le solde de chaque compte, mais ne constituent pas une entrée ou une sortie à l’échelle du périmètre consolidé. Pour les opérations soumises à TVA, le pilotage bancaire suit les montants effectivement réglés, généralement TTC. Faites apparaître à part les paiements ou remboursements de TVA.
Automatiser les imports, le classement et les soldes
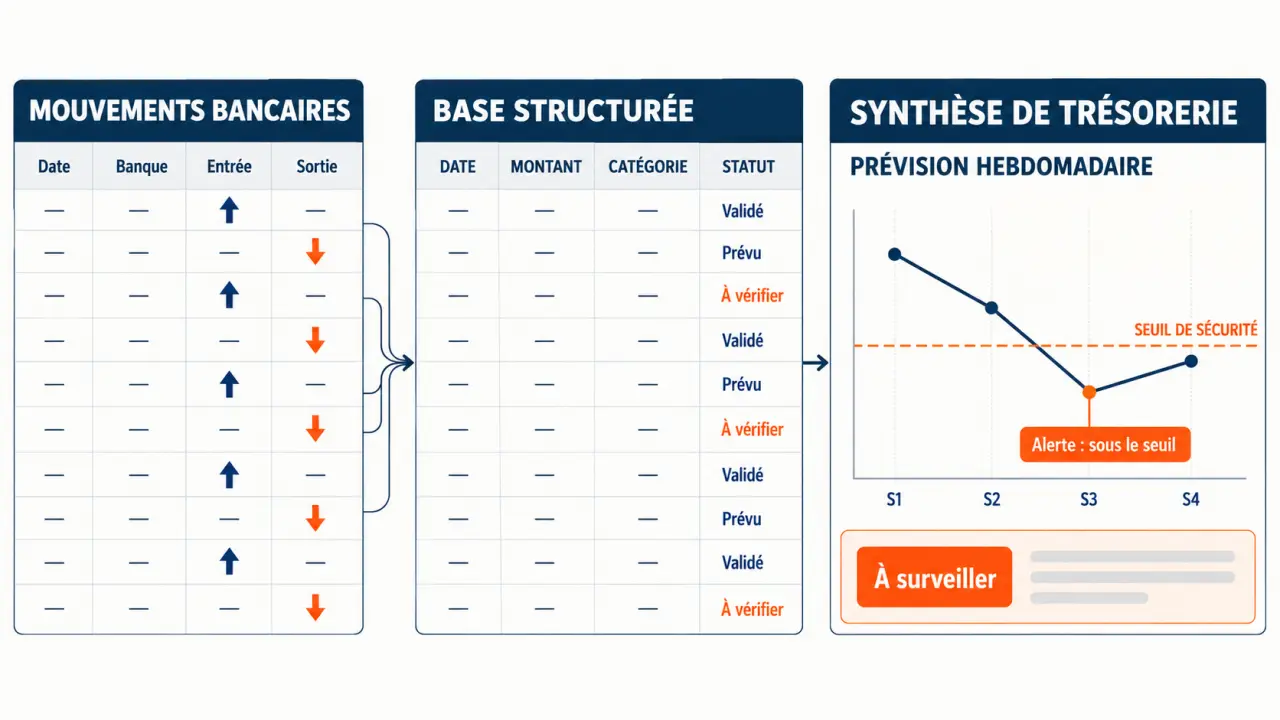
Un tableau de flux de trésorerie automatique suit une chaîne simple : récupérer les mouvements, les normaliser, les catégoriser, puis alimenter la synthèse. Chaque étape doit rester vérifiable. Un fichier qui se met à jour rapidement, mais classe mal les opérations, peut donner une image trompeuse de la situation.
Relier les données au tableau
Dans Excel, Power Query permet notamment d’importer et de transformer des exports bancaires lorsque leur format s’y prête. Dans Google Sheets, un import de fichier ou un connecteur peut remplir cette fonction, selon les outils utilisés. Un logiciel de trésorerie peut proposer une connexion bancaire et des intégrations comptables ; vérifiez leur couverture et leur fréquence d’actualisation.
Les règles de classement peuvent s’appuyer sur un tiers, une référence ou un fragment de libellé. Conservez toutefois une catégorie « À vérifier » pour les opérations non reconnues. Une exception visible vaut mieux qu’une affectation automatique erronée. Contrôlez aussi les doublons lors des imports successifs, idéalement à partir d’un identifiant de transaction.
Calculer la synthèse sans ressaisie
Les fonctions de somme conditionnelle, comme SOMME.SI.ENS, ou un tableau croisé dynamique permettent de regrouper les montants par période, catégorie et statut. Si les sorties sont enregistrées en négatif, le calcul est simple : solde final = solde initial + somme des mouvements. Le solde final d’une période devient ensuite le solde initial de la suivante.
Avec 12 000 € au départ, 18 000 € d’encaissements et 22 500 € de décaissements, le solde final atteint 7 500 €. Ce résultat doit pouvoir être relié aux opérations détaillées. Après l’ajout d’une ligne, vérifiez que les plages de calcul l’intègrent automatiquement.
Transformer le suivi en prévision et en alertes utiles
Les mouvements bancaires décrivent le passé, mais ne suffisent pas à prévoir l’avenir. Complétez-les par les factures clients et fournisseurs ouvertes, les salaires, les échéances fiscales, les remboursements d’emprunt et les dépenses engagées. Pour chaque flux attendu, indiquez une date probable de règlement et une hypothèse explicite.
Lorsqu’un règlement apparaît en banque, rapprochez-le de la prévision correspondante. Sans ce rapprochement, la même recette risque d’être comptée deux fois. Prévoyez aussi les paiements partiels : seule la fraction encore impayée doit rester dans les prévisions.
Deux entreprises ayant le même solde en fin de mois peuvent connaître des tensions très différentes entre-temps. Si les salaires sont versés avant les principaux règlements clients, la moyenne mensuelle masque le point bas. Examinez les flux semaine par semaine autour des grosses échéances pour repérer ce décalage et négocier un calendrier avant que le compte ne passe sous le seuil de sécurité.
Définissez un seuil d’alerte adapté aux engagements incompressibles de l’entreprise. Une mise en forme conditionnelle peut signaler les périodes où le solde passe sous ce niveau. Ajoutez un scénario prudent, par exemple en décalant un encaissement important, pour évaluer la marge de sécurité. Présentez cette hypothèse comme un scénario, non comme une certitude.
Choisir l’outil et instaurer les contrôles indispensables
Un tableur convient lorsque les comptes sont peu nombreux, les imports maîtrisables et les utilisateurs capables d’entretenir les règles. Un logiciel dédié devient pertinent lorsque le nombre d’entités, de banques ou de contributeurs augmente. Le bon critère ne se limite pas au prix : prenez aussi en compte le temps consacré aux rapprochements, à la maintenance et à la résolution des erreurs.
- Vérifiez le solde : le réalisé doit correspondre au solde bancaire à la même date et sur le même périmètre.
- Contrôlez les exceptions : examinez les opérations non classées, les doublons et les prévisions échues qui n’ont pas été réglées.
- Indiquez la date d’actualisation : elle permet de repérer un tableau qui n’est plus à jour.
- Protégez le fichier : limitez les accès, sécurisez les connexions et protégez les cellules de calcul.
Désignez une personne responsable de la mise à jour et du traitement des anomalies. L’automatisation réduit les manipulations, mais ne remplace pas la validation des hypothèses. Un tableau fiable permet d’expliquer le solde, de retrouver chaque mouvement et de comprendre pourquoi la prévision a changé.