taux cotisations sociales 2026
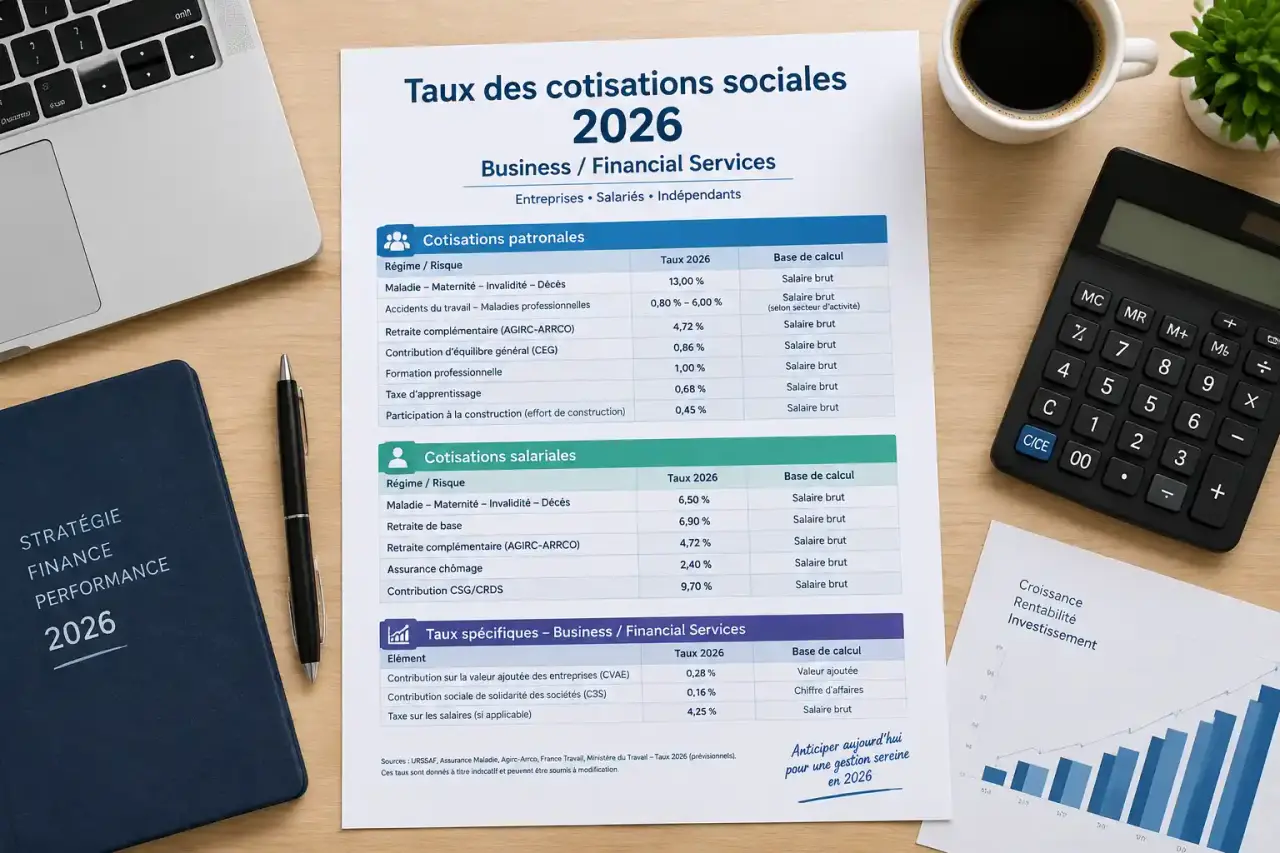
Pour établir une paie ou estimer le coût d’une embauche, les taux de cotisations sociales 2026 ne se résument pas à un pourcentage appliqué au salaire brut. Chaque ligne dépend de son assiette, d’un éventuel plafond, de l’effectif, de la localisation ou encore du risque professionnel. Ce repère concerne les salariés du secteur privé relevant du régime général et les règles applicables au 1er janvier 2026.
Les principaux taux de cotisations sociales à repérer en 2026
Le tableau ci-dessous distingue les cotisations à taux fixe des contributions qui exigent une vérification propre à l’entreprise. Les taux indiqués correspondent aux éléments communiqués par l’Urssaf et Bpifrance Création. Ils ne suffisent pas à reconstituer toutes les lignes d’un bulletin de paie : la retraite complémentaire Agirc-Arrco, notamment, s’ajoute à ce socle.
| Cotisation ou contribution | Taux | Part supportée | Assiette ou condition |
|---|---|---|---|
| Assurance maladie, maternité, invalidité, décès | 7 % ou 13 % selon l’Urssaf ; 7,30 % ou 13,30 % selon Bpifrance Création | Employeur | Totalité du salaire, selon les conditions du taux réduit ou du taux plein |
| Contribution solidarité autonomie | 0,30 % | Employeur | Totalité du salaire |
| Vieillesse plafonnée | 15,45 % : 8,55 % employeur et 6,90 % salarié | Employeur et salarié | Dans la limite de 4 005 € par mois |
| Vieillesse déplafonnée | 2,51 % : 2,11 % employeur et 0,40 % salarié | Employeur et salarié | Totalité du salaire |
| Allocations familiales | 3,45 % ou 5,25 % | Employeur | Totalité du salaire, selon les conditions applicables |
| Assurance chômage | 4 % | Employeur | Dans la limite de 192 240 € en 2026 |
| AGS | 0,25 % ; 0,03 % pour les entreprises de travail temporaire | Employeur | Dans la limite de 192 240 € en 2026 |
| CSG et CRDS | 9,20 % et 0,50 % | Salarié | 98,25 % du salaire brut, dans la limite de 192 240 € en 2026 |
Les écarts visibles entre les taux de maladie présentés dans les tableaux de l’Urssaf et de Bpifrance Création appellent une lecture attentive du barème concerné. Pour sécuriser la paie, retenez le taux correspondant à la période, à la situation de l’employeur et aux conditions précises d’application. Il est préférable de ne pas choisir mécaniquement une valeur isolée.
Comprendre l’assiette : salaire total, plafond et fraction taxable
Une cotisation se calcule selon une formule simple : base de calcul × taux applicable. La difficulté consiste à identifier la bonne base. Le salaire brut soumis à cotisations constitue généralement le point de départ, mais les règles diffèrent d’une ligne à l’autre. Une cotisation déplafonnée porte sur la totalité de la rémunération soumise ; une cotisation plafonnée s’arrête à un montant déterminé.
Le plafond mensuel de 4 005 €
En 2026, le plafond mensuel de 4 005 € limite notamment l’assiette de la vieillesse plafonnée. Pour un salaire brut mensuel de 3 000 €, cette cotisation est calculée sur 3 000 €. Pour un salaire de 5 000 €, elle est calculée sur 4 005 € seulement. En revanche, la cotisation vieillesse déplafonnée de 2,51 % continue de s’appliquer sur la totalité des 5 000 €.
La limite annuelle de 192 240 €
La limite de 192 240 € en 2026 intervient pour l’assurance chômage, l’AGS ainsi que pour la base indiquée de la CSG et de la CRDS. Elle ne signifie pas que toutes les cotisations cessent au-delà de ce montant : chaque contribution possède son propre mécanisme. Le contrôle doit donc se faire ligne par ligne, surtout pour les rémunérations élevées, les primes importantes ou les régularisations de fin d’année.
Le plafond s’applique à certaines lignes seulement. Il limite la part de rémunération prise en compte, tandis que les cotisations déplafonnées continuent de suivre l’intégralité du salaire. Un dépassement du plafond ne réduit donc pas uniformément toutes les charges. En paie, la distinction entre assiettes plafonnées, déplafonnées et partiellement abattues compte davantage que le seul montant du salaire brut.
Taux réduits, taux pleins et réduction générale : ne pas confondre
L’assurance maladie et les allocations familiales présentent des taux réduits et des taux pleins. Pour les allocations familiales, les valeurs à distinguer sont 3,45 % au taux réduit et 5,25 % au taux plein. Pour l’assurance maladie, maternité, invalidité et décès, les tableaux mentionnent également un taux réduit et un taux plein, avec les écarts de présentation signalés précédemment.
Le taux figurant dans un tableau légal n’est pas nécessairement le coût final effectivement supporté par l’employeur. À compter du 1er janvier 2026, la note de Bpifrance Création mentionne une réduction générale dégressive unique. Elle peut modifier le poids réel de certaines cotisations patronales selon la rémunération et les conditions d’éligibilité. Il faut donc distinguer trois opérations : identifier le taux brut de la ligne, calculer le montant sur la bonne assiette, puis intégrer la réduction applicable.
Cette distinction compte lorsqu’on compare deux recrutements ou que l’on vérifie une déclaration. Additionner les taux sans tenir compte des réductions, des plafonds et des paramètres de l’établissement conduit à un coût employeur théorique, parfois éloigné du montant déclaré.
Les taux qui dépendent de l’entreprise et de son effectif
Certaines contributions ne peuvent pas être fixées sans connaître la structure de l’entreprise. Elles font varier le total patronal et doivent être contrôlées avant toute simulation.
- FNAL : 0,10 % pour les entreprises de moins de 50 salariés et 0,50 % à partir de 50 salariés. Son assiette est notamment liée au plafond pour les entreprises de moins de 50 salariés.
- Formation professionnelle : 0,55 % pour les entreprises de moins de 11 salariés, puis 1 % pour celles de 11 salariés et plus.
- Taxe d’apprentissage : 0,68 % au total, soit une part principale de 0,59 % et un solde de 0,09 %. En Alsace-Moselle, la part principale est de 0,44 % et le solde est nul.
- Contribution au dialogue social : 0,016 %.
- CPF-CDD : 1 % lorsqu’elle est due sur les contrats à durée déterminée concernés.
Le franchissement des seuils de 11 et de 50 salariés demande une vigilance particulière. Il peut faire évoluer la contribution à la formation, le FNAL ou l’assujettissement au versement mobilité. Ce dernier dépend à la fois de l’effectif, avec un seuil de 11 salariés, et de la localisation de l’établissement. Son taux n’est donc pas universel.
Vérifier le coût employeur sans oublier les cotisations variables
Pour contrôler un calcul, commencez par lister les éléments de rémunération soumis à cotisations : salaire de base, primes et autres composantes concernées. Répartissez ensuite les lignes entre assiette totale, assiette plafonnée et assiette spécifique. Appliquez séparément les taux patronaux et salariaux, puis tenez compte des réductions et exonérations éventuelles.
- Déterminez le salaire brut soumis à chaque cotisation.
- Appliquez le plafond de 4 005 € aux lignes plafonnées.
- Respectez la limite de 192 240 € pour les cotisations concernées.
- Ajoutez les taux liés à l’effectif et à la localisation.
- Intégrez le taux d’accidents du travail notifié pour l’entreprise.
- Complétez avec la retraite Agirc-Arrco et les contributions spécifiques dues.
Le taux d’accidents du travail et maladies professionnelles est variable : il dépend du risque de l’entreprise et est notifié par la Carsat. Le versement mobilité dépend aussi de paramètres locaux. Selon la situation de l’employeur, d’autres postes peuvent s’ajouter, comme le forfait social ou la contribution liée à l’obligation d’emploi des travailleurs handicapés. Un tableau de taux est donc un outil de vérification, mais pas un total automatique des charges.
Pour une paie fiable, rapprochez toujours les lignes du bulletin, le paramétrage de paie et les barèmes publiés par l’Urssaf. Cette méthode aide à repérer une assiette mal plafonnée, un seuil d’effectif mal appliqué ou l’absence d’une contribution variable dans l’estimation du coût employeur.