Flat tax en France : 31,4 % en 2026, mais pas sur toute l’épargne
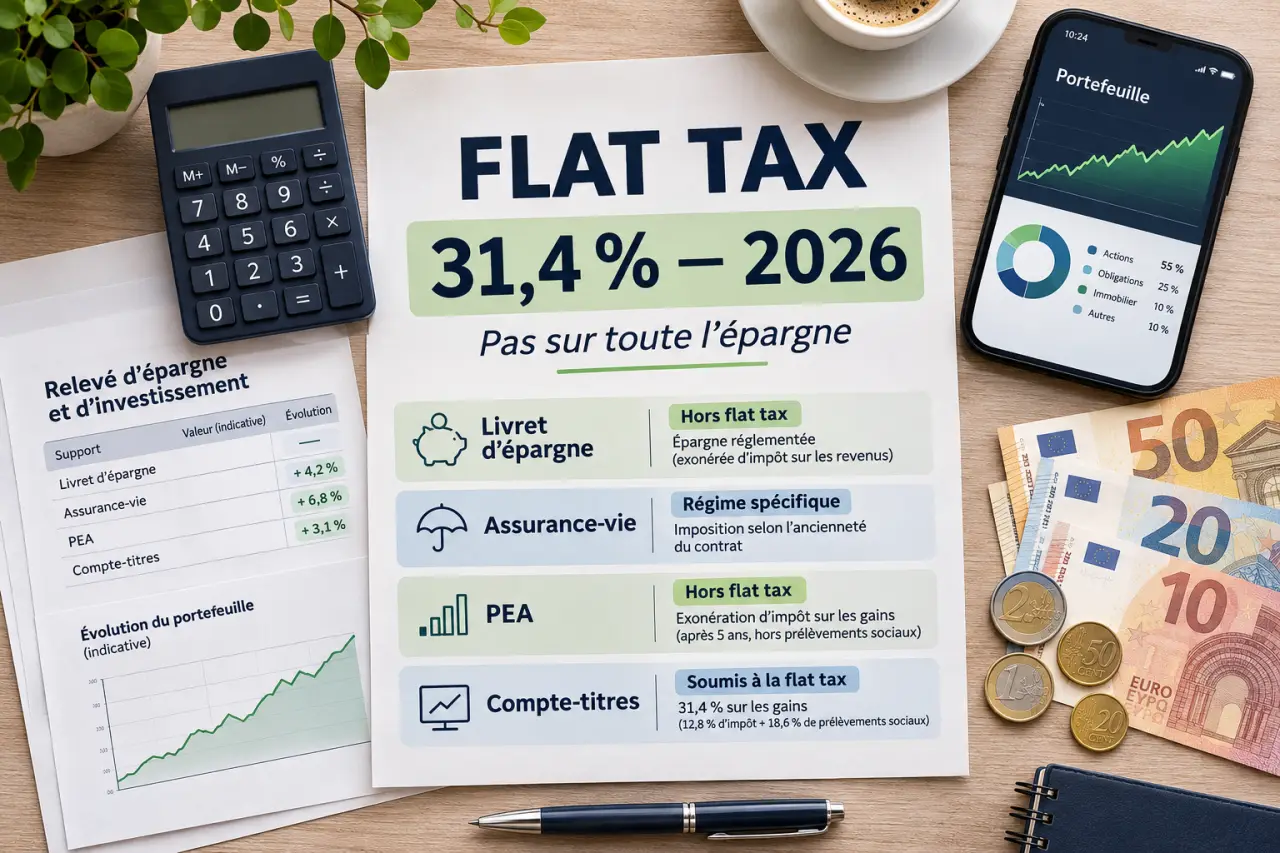
La flat tax, ou prélèvement forfaitaire unique (PFU), est l’imposition appliquée par défaut à de nombreux revenus du capital. En France, son taux atteint 31,4 % en 2026 pour les revenus financiers concernés par la hausse des prélèvements sociaux. Ce chiffre ne vaut toutefois pas pour toute l’épargne : assurance-vie, PEA et livrets réglementés suivent des règles distinctes. Une option pour le barème progressif peut aussi réduire la facture, selon votre situation.
31,4 % : ce que recouvre le taux de la flat tax en 2026
Instauré en 2018, le PFU vise à simplifier la fiscalité des revenus du capital en leur appliquant un taux forfaitaire plutôt que le barème progressif de l’impôt sur le revenu. Il concerne principalement les particuliers fiscalement domiciliés en France qui perçoivent des intérêts, des dividendes ou des plus-values mobilières imposables.
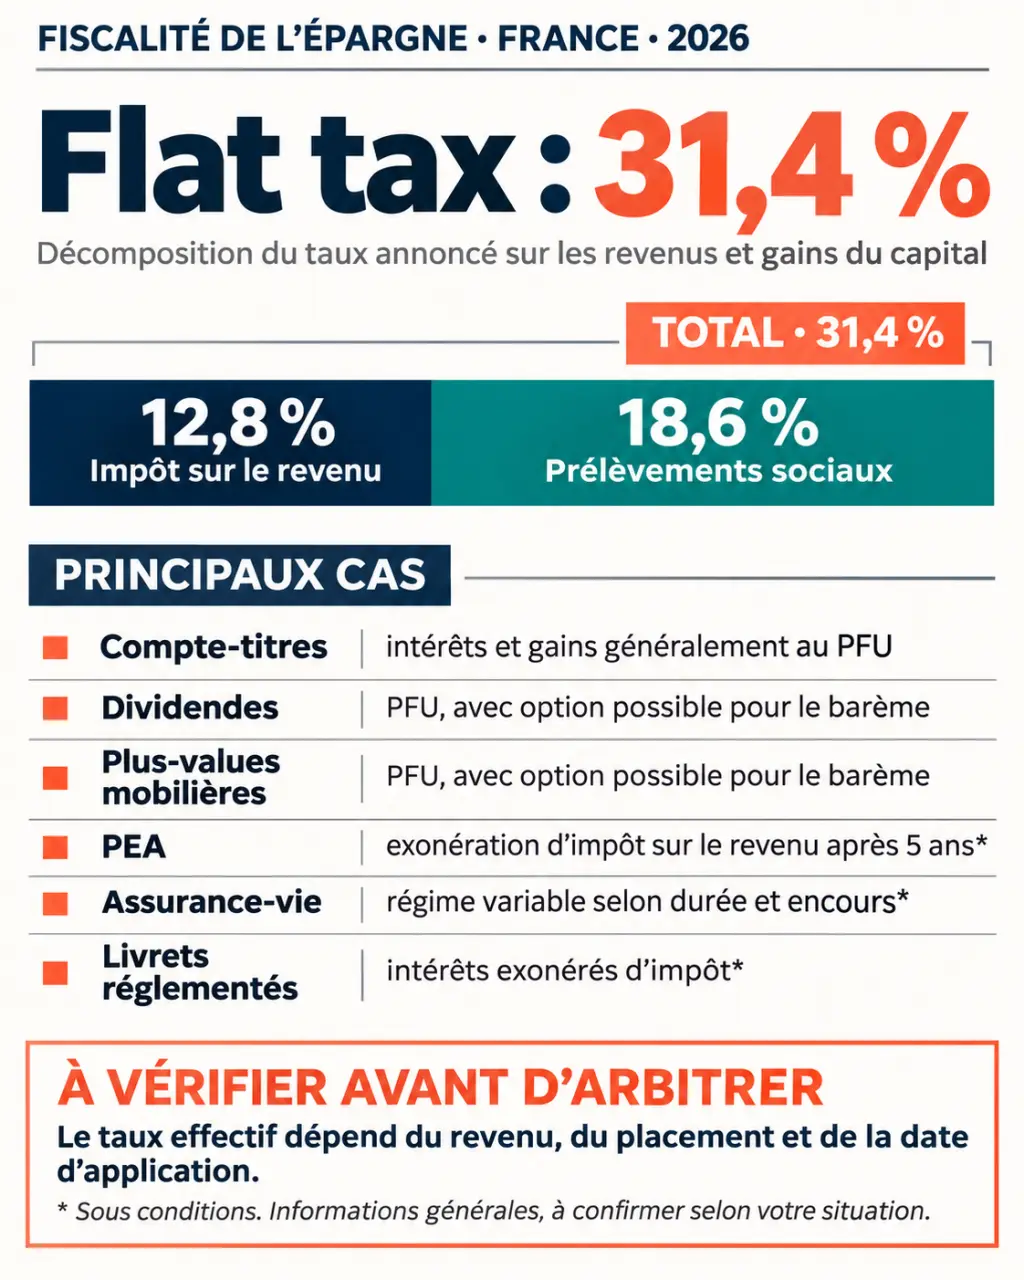
Le prélèvement comprend deux composantes qu’il faut toujours distinguer :
- 12,8 % d’impôt sur le revenu, correspondant à la taxation forfaitaire proprement dite ;
- 18,6 % de prélèvements sociaux pour les revenus concernés par le relèvement applicable en 2026.
Le total est donc de 31,4 %, contre un taux historique de 30 %, composé de 12,8 % d’impôt et de 17,2 % de prélèvements sociaux. La hausse est de 1,4 point. Elle correspond notamment au passage de la CSG de 9,2 % à 10,6 % sur les revenus concernés.
Pour 10 000 euros de dividendes intégralement soumis au taux de 31,4 %, le prélèvement représente 3 140 euros, contre 3 000 euros à 30 %. Cette illustration suppose l’absence de régime particulier et de contributions supplémentaires susceptibles de concerner les hauts revenus.
Attention au calendrier : une déclaration déposée en 2026 porte normalement sur les revenus de l’année précédente. Il ne faut donc pas appliquer automatiquement le nouveau taux à tous les montants déclarés cette année-là : la catégorie du revenu et la date d’application de la mesure restent déterminantes.
Identifier le revenu taxé avant de regarder le placement
La flat tax ne frappe pas le solde de votre épargne. Elle porte sur un revenu ou un gain imposable : intérêts reçus, dividendes distribués ou plus-value réalisée. Un portefeuille dont la valeur augmente sans vente ne déclenche généralement pas, à lui seul, l’imposition d’une plus-value.
| Revenu ou placement | Traitement à retenir | Point de vigilance |
|---|---|---|
| Dividendes sur compte-titres | PFU par défaut | Option possible pour le barème ; régime social particulier pour certains dirigeants |
| Intérêts de comptes et placements imposables | PFU en principe | Vérifier les exonérations propres au produit |
| Plus-values de valeurs mobilières | PFU par défaut sur la plus-value nette imposable | Prendre en compte les moins-values imputables |
| PEL et CEL | Fiscalité variable selon leur date d’ouverture | Ne pas appliquer une règle unique à tous les plans |
| Crypto-actifs | Régime spécifique des plus-values des particuliers | Calcul et option fiscale distincts de ceux des titres financiers |
| Revenus fonciers et plus-values immobilières | Hors PFU | Régimes immobiliers propres |
Le capital investi constitue le socle du calcul, pas nécessairement sa base taxable. Conserver séparément les versements, les frais, les revenus encaissés et les prix de cession permet de reconstituer le gain réel. Cette « comptabilité de l’épargne » évite notamment de confondre un retrait bancaire avec un bénéfice : récupérer 5 000 euros ne signifie pas avoir gagné 5 000 euros.
Pour les crypto-actifs, le calcul ne se résume pas toujours au prix de vente diminué du prix d’achat des unités cédées. Le régime applicable aux opérations privées possède ses propres modalités déclaratives. L’option éventuelle pour le barème ne se confond pas avec la case 2OP des revenus mobiliers.
Livrets, PEA et assurance-vie : trois logiques différentes
Les livrets exonérés et le PEA
Les intérêts du Livret A, du LDDS et du LEP sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Ils ne deviennent donc pas imposables à la flat tax du seul fait d’une hausse générale des taux applicables aux revenus financiers.
Le PEA est une enveloppe fiscale : les opérations réalisées à l’intérieur du plan ne sont pas traitées comme celles d’un compte-titres ordinaire. Après cinq ans, les gains retirés bénéficient, sous conditions, d’une exonération d’impôt sur le revenu, mais les prélèvements sociaux restent dus. Avant cinq ans, un retrait entraîne en principe une taxation des gains et la clôture du plan, sauf exceptions. Le taux social applicable doit être vérifié selon les règles du plan et l’ancienneté des gains.
L’assurance-vie ne se résume pas au taux standard
L’assurance-vie conserve un régime particulier, notamment avec des prélèvements sociaux à 17,2 % pour les produits relevant de ce régime. Lors d’un rachat, seule la fraction correspondant aux gains est susceptible d’être imposée : la restitution des versements n’est pas un revenu.
La fiscalité dépend de l’âge du contrat, de la date des versements — notamment avant ou à compter du 27 septembre 2017 — et de leur montant. Après huit ans, les gains retirés bénéficient d’un abattement annuel de 4 600 euros pour une personne seule ou de 9 200 euros pour un couple soumis à imposition commune. Cet abattement concerne l’impôt sur le revenu, pas les prélèvements sociaux.
Le seuil de 150 000 euros de primes intervient également pour déterminer le taux d’impôt applicable à certains produits après huit ans. Il s’apprécie selon des règles propres au souscripteur et à ses contrats : il ne faut pas le transformer automatiquement en un seuil de 300 000 euros librement utilisable par tout couple.
PFU ou barème : comparer l’ensemble, pas une seule ligne
Le PFU est le régime par défaut, mais vous pouvez choisir le barème progressif pour les revenus éligibles. Cette option s’exerce avec la case 2OP de la déclaration de revenus. Elle est annuelle et globale : elle concerne l’ensemble des revenus et gains entrant dans son champ, et non les seuls dividendes pour lesquels elle serait avantageuse.
Pour des intérêts sans abattement, une tranche marginale de 0 % ou de 11 % peut rendre le barème intéressant face aux 12,8 % d’impôt du PFU. À partir de 30 %, le forfait est souvent plus favorable. Ce repère ne suffit toutefois pas à trancher.
Les dividendes éligibles bénéficient au barème d’un abattement de 40 % pour le calcul de l’impôt sur le revenu, absent sous le PFU. Une fraction de CSG peut également être déductible dans les conditions prévues. En revanche, l’abattement sur les dividendes ne réduit pas l’assiette des prélèvements sociaux.
La comparaison doit donc intégrer les intérêts, les dividendes, les plus-values, les éventuelles moins-values et les autres revenus du foyer. Une simulation avec et sans 2OP est plus fiable qu’une décision fondée uniquement sur votre tranche marginale.
Déclaration : les vérifications qui évitent une double imposition
Sur de nombreux intérêts et dividendes, l’établissement payeur prélève un acompte d’impôt lors du versement, ainsi que les prélèvements sociaux. Cet acompte n’est pas un second impôt : il est pris en compte lors de la liquidation définitive. Une dispense d’acompte peut être demandée sous conditions, sans constituer une exonération définitive.
- Rapprochez les montants préremplis de l’imprimé fiscal unique transmis par votre établissement.
- Contrôlez la catégorie du revenu, son année de perception et le régime applicable au placement.
- Vérifiez les acomptes déjà prélevés et les moins-values éventuellement reportables.
- Comparez le résultat global avec et sans option 2OP avant de valider.
Pour des comptes étrangers, des opérations sur crypto-actifs ou des dividendes de dirigeant, des obligations et règles supplémentaires peuvent s’appliquer. Le bon réflexe reste de partir du revenu exact et de son régime, puis seulement du taux affiché : 31,4 % n’est pas un taux universel sur le patrimoine.