Distribution de dividendes : un bénéfice ne suffit pas pour décider un versement
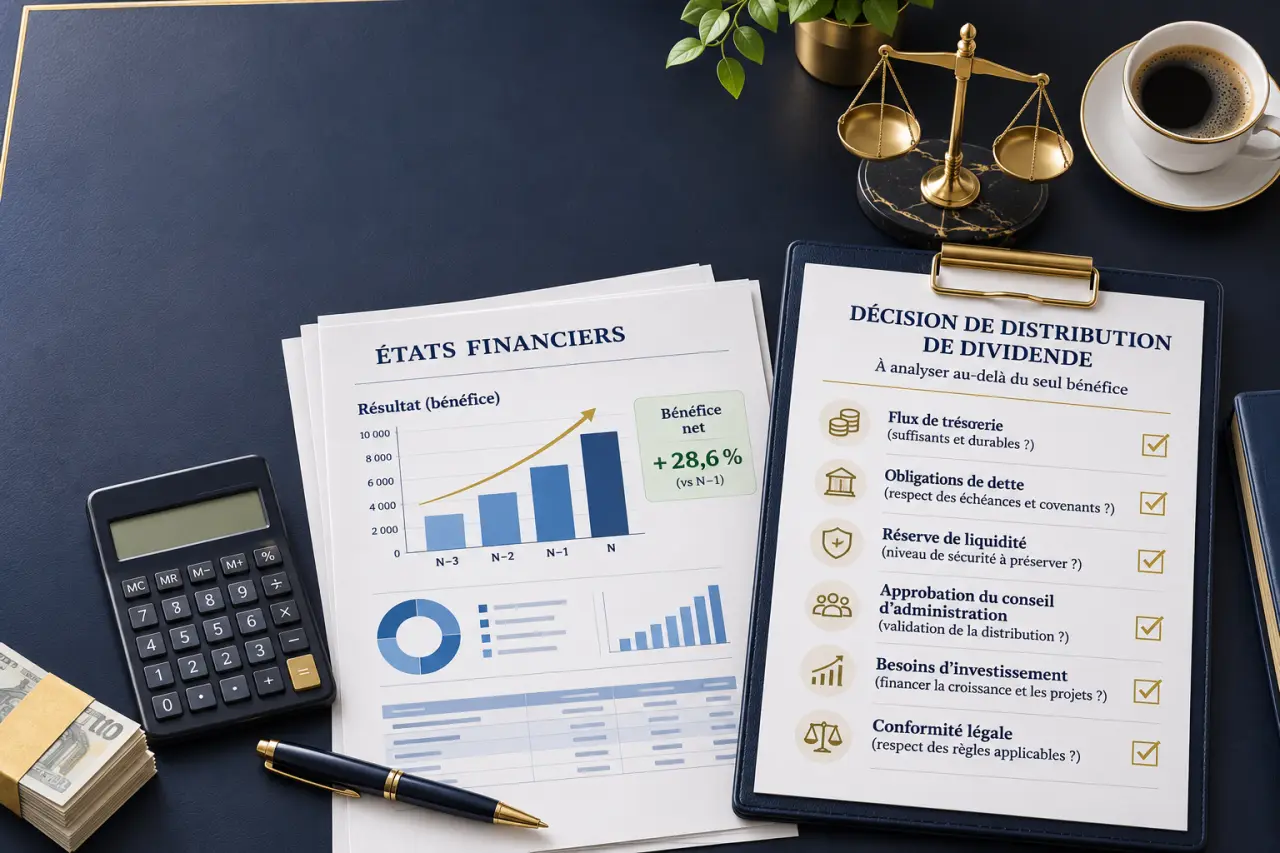
Une distribution de dividendes permet de verser aux associés une partie des bénéfices ou des réserves disponibles. Elle suppose toutefois des sommes juridiquement distribuables, une décision régulière et une trésorerie suffisante. Le montant net reçu dépend ensuite du régime fiscal de la société et du statut du bénéficiaire : ces vérifications doivent précéder le vote.
Vérifier le montant distribuable, pas seulement le solde bancaire
Le dividende rémunère la détention de parts sociales ou d’actions. Il ne constitue ni un salaire versé au dirigeant ni le remboursement d’un compte courant d’associé. Un associé peut donc recevoir des dividendes sans travailler dans l’entreprise ; inversement, un dirigeant non associé n’y a pas droit.
Le bénéfice distribuable correspond au bénéfice de l’exercice, diminué des pertes antérieures et des dotations obligatoires aux réserves, puis augmenté du report bénéficiaire. Des réserves disponibles peuvent également être distribuées, à condition d’identifier les postes concernés dans la décision. Les réserves légales ou statutaires indisponibles ne sont pas librement mobilisables.
Par exemple, un bénéfice de 40 000 €, des pertes antérieures de 8 000 € et une dotation obligatoire de 2 000 € laissent 30 000 € distribuables, hors report bénéficiaire et réserves disponibles. Il faut également vérifier que la distribution ne fait pas tomber les capitaux propres sous le capital augmenté des réserves que la loi ou les statuts interdisent de distribuer.
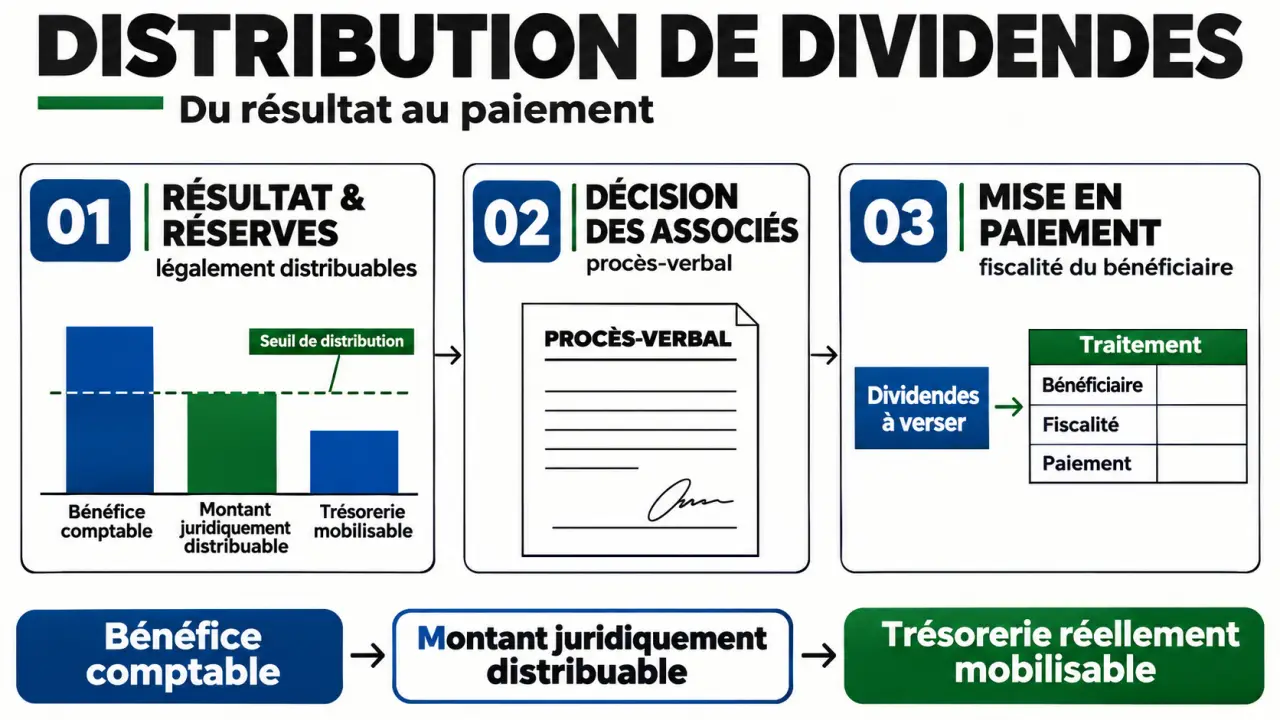
Raisonnez par strates : le résultat comptable constitue une première couche, les sommes légalement distribuables une deuxième, et la trésorerie réellement mobilisable une troisième. Une créance client peut alimenter le bénéfice sans avoir encore été encaissée. Avant de fixer le dividende, retirez donc du disponible bancaire les décaissements nécessaires aux salaires, impôts, fournisseurs et investissements : ce rapprochement évite de distribuer aujourd’hui l’argent indispensable demain.
Organiser la décision et conserver les bons documents
La distribution ordinaire intervient après l’approbation des comptes annuels et la constatation des sommes distribuables. Les associés décident de l’affectation du résultat : mise en réserve, report à nouveau ou distribution. Un bénéfice n’oblige jamais à verser un dividende.
En SARL et en SA, l’approbation intervient en principe dans les six mois de la clôture, sous réserve d’une prolongation judiciaire. En SAS, le calendrier dépend notamment des statuts et doit rester compatible avec les échéances légales de paiement. En société unipersonnelle, l’associé unique prend une décision consignée dans son registre.
- Arrêter les comptes et vérifier les pertes, réserves et capitaux propres.
- Préparer la proposition d’affectation, avec le montant conservé et le montant distribué.
- Convoquer les associés selon les règles applicables et transmettre les documents nécessaires.
- Voter et rédiger le procès-verbal, puis accomplir les formalités de dépôt requises.
- Organiser le versement et les obligations fiscales correspondantes.
Le procès-verbal précise notamment l’exercice concerné, les sommes distribuables, l’origine des réserves éventuellement prélevées, le montant global, les droits de chaque bénéficiaire et les modalités de paiement. Conservez également les comptes approuvés, les justificatifs de convocation et le calcul de répartition.
La répartition suit normalement les droits attachés aux titres. Une distribution inégalitaire nécessite un fondement juridique valable et le respect des droits des associés ; elle ne s’improvise pas par un simple virement différent à chacun. Les clauses attribuant tout le profit à un associé ou excluant totalement un autre des bénéfices sont prohibées.
Fixer le paiement sans confondre dividende et avance
La mise en paiement doit en principe intervenir dans les neuf mois suivant la clôture de l’exercice, sauf prolongation judiciaire. Cette échéance est distincte du délai d’approbation des comptes. La décision doit donc prévoir une date compatible avec la trésorerie et les formalités fiscales.
Le paiement s’effectue habituellement en numéraire, par virement. Une inscription en compte courant peut aussi valoir mise à disposition et déclencher l’imposition, même sans transfert bancaire immédiat. Un paiement en nature demande une analyse juridique, fiscale et une valorisation appropriée. Le paiement en actions nouvelles n’est possible que dans les sociétés et selon les modalités qui l’autorisent.
L’acompte exige un bilan certifié
Un acompte sur dividendes permet un versement avant l’approbation des comptes de l’exercice. Il exige un bilan intermédiaire certifié par un commissaire aux comptes, faisant apparaître un bénéfice suffisant après les amortissements, provisions, pertes et réserves à prendre en compte. Un relevé bancaire positif ou une estimation commerciale ne remplace pas cette procédure. L’acompte ne peut pas dépasser le bénéfice ainsi établi.
Calculer l’impôt selon la société et le bénéficiaire
Dans une société à l’IS, les bénéfices supportent d’abord l’impôt sur les sociétés : 25 % au taux normal, ou 15 % jusqu’à 42 500 € de bénéfices lorsque les conditions du taux réduit sont remplies. Les dividendes ne sont pas déductibles du résultat imposable. Leur bénéficiaire supporte ensuite sa propre imposition.
Dans une société fiscalement translucide relevant de l’IR, les associés sont généralement imposés sur leur quote-part de bénéfice, qu’elle soit versée ou conservée. Le retrait ultérieur de bénéfices déjà imposés ne suit donc pas, en principe, la fiscalité ordinaire des dividendes d’une société à l’IS.
Personne physique : comparer PFU et barème
Pour les dividendes ordinaires concernés, les taux présentés pour 2026 conduisent à un PFU de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Vérifiez le régime applicable à la date du versement, notamment en présence de cotisations sociales professionnelles.
| Régime | Traitement | Point de vigilance |
|---|---|---|
| PFU | Imposition forfaitaire, sans abattement de 40 % | Pour 10 000 € bruts, net de 6 860 € avec un taux global de 31,4 % |
| Barème progressif | Abattement de 40 % sur les dividendes éligibles pour calculer l’IR | Prélèvements sociaux calculés sans cet abattement ; option globale pour les revenus concernés |
Le barème peut être intéressant pour un foyer peu imposé, mais il faut simuler l’ensemble des revenus concernés. Le prélèvement forfaitaire non libératoire de 12,8 % constitue un acompte d’IR. Une dispense peut être demandée, sous conditions, avec un revenu fiscal de référence inférieur à 50 000 € pour une personne seule ou 75 000 € pour un couple marié ou pacsé soumis à imposition commune. La demande intervient au plus tard le 30 novembre précédant le paiement ; elle n’exonère pas de l’impôt final.
Société associée et dirigeant indépendant
Une personne morale soumise à l’IS intègre normalement les dividendes à son résultat. Sous conditions, le régime mère-fille permet une exonération avec une quote-part de frais et charges de 5 %, ramenée à 1 % dans certaines situations d’intégration fiscale. Pour certains travailleurs non salariés, notamment les gérants majoritaires de SARL, une fraction des dividendes relève des cotisations sociales : le calcul standard du PFU ne suffit alors pas.
Sécuriser les déclarations et prévenir une distribution irrégulière
La société ou l’établissement payeur effectue les prélèvements et déclarations requis lors de la mise à disposition. L’associé vérifie ensuite les montants sur sa déclaration annuelle n° 2042 et exerce, si pertinent, l’option pour le barème. Une dispense d’acompte ne dispense pas de déclarer. Les bénéficiaires non-résidents nécessitent une analyse distincte des retenues et conventions fiscales.
Une distribution sans sommes distribuables ou fondée sur des comptes inexacts peut constituer une distribution de dividendes fictifs. Selon la forme sociale et les faits, les sanctions peuvent atteindre cinq ans d’emprisonnement et 375 000 € d’amende, auxquelles peuvent s’ajouter restitution et responsabilité civile.
Enfin, une distribution comptablement possible reste dangereuse si elle compromet le paiement des créanciers. Avant le vote, faites valider ensemble le calcul distribuable, le prévisionnel de trésorerie et le traitement fiscal par votre expert-comptable, avec un conseil juridique pour les répartitions particulières ou les situations de difficulté.