Déclaration de confidentialité en micro-entreprise : les seuils à vérifier avant le dépôt
Une société répondant à la définition comptable de la micro-entreprise peut demander que ses comptes annuels ne soient pas rendus publics. Elle doit respecter les seuils applicables, ne pas relever d’une catégorie exclue et joindre une déclaration de confidentialité au dépôt de ses comptes. Ce dispositif ne concerne pas, en principe, l’auto-entrepreneur exerçant en entreprise individuelle.
Vérifier les trois seuils sans confondre société et auto-entrepreneur
La déclaration de confidentialité en micro-entreprise repose sur une catégorie du Code de commerce, et non sur le régime micro-fiscal. Une SASU, une EURL ou une SARL peut ainsi être une micro-entreprise au sens comptable, indépendamment de son régime fiscal.
À l’inverse, le micro-entrepreneur bénéficie d’un régime fiscal et social simplifié. Il ne dépose généralement pas de comptes annuels au greffe et n’a donc pas cette déclaration à effectuer.
Les limites à comparer aux comptes de l’exercice
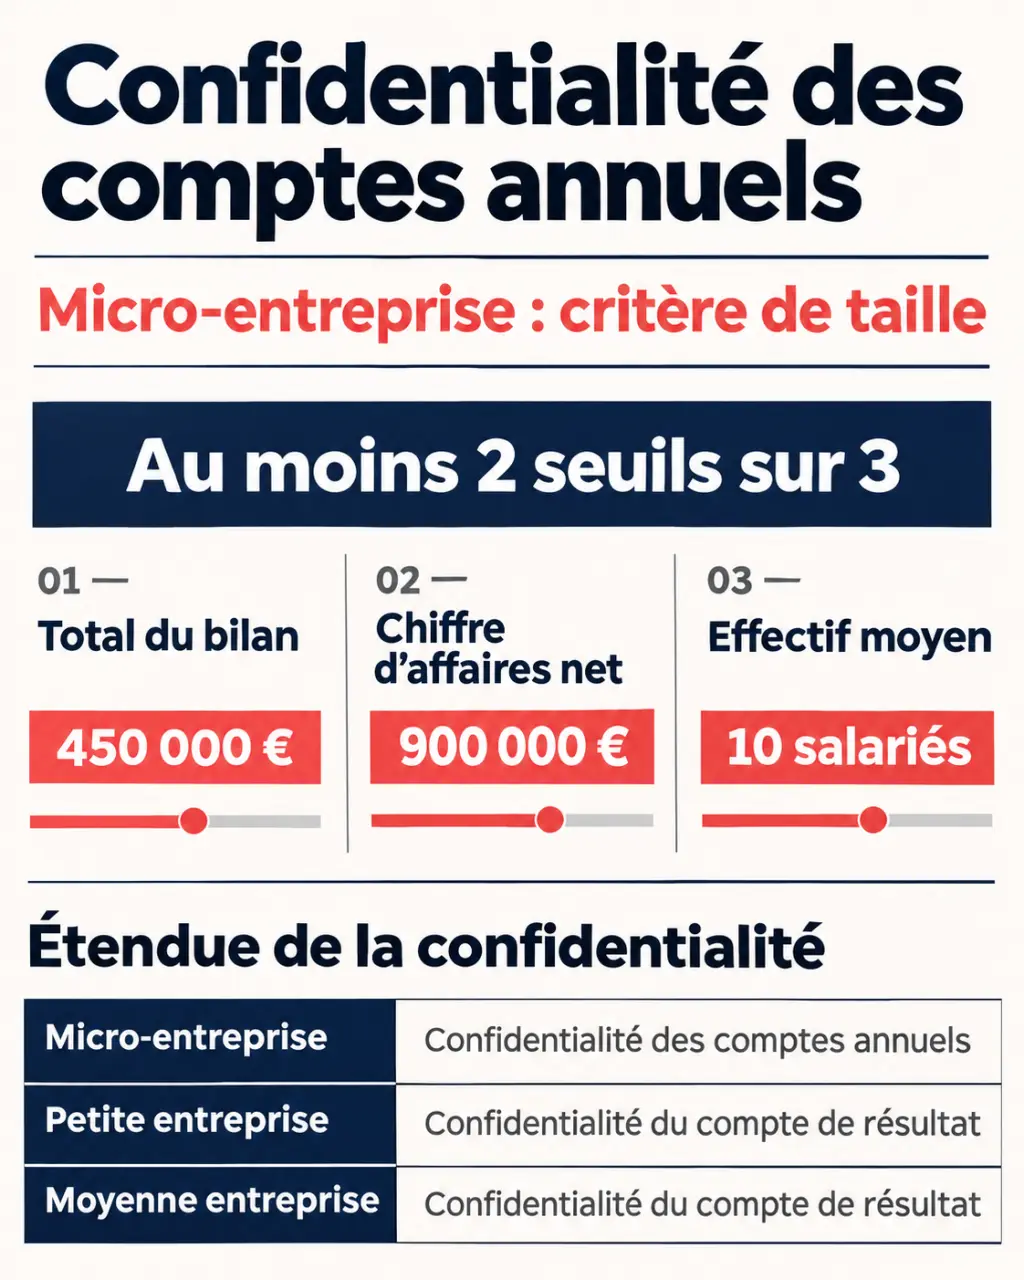
Les articles L.123-16-1 et D.123-200 du Code de commerce définissent les critères de taille. Pour relever de la catégorie des micro-entreprises, la société ne doit pas dépasser au moins deux des trois seuils suivants :
| Critère | Seuil |
|---|---|
| Total du bilan | 450 000 euros |
| Chiffre d’affaires net | 900 000 euros |
| Effectif moyen | 10 salariés |
Ces critères s’apprécient à partir du dernier exercice clos, avec un chiffre d’affaires considéré sur une base annuelle. L’effectif moyen ne correspond pas simplement au nombre de salariés présents le jour de la clôture : utilisez le calcul applicable à l’exercice.
Par exemple, une société présentant 400 000 euros de bilan, 850 000 euros de chiffre d’affaires net et 12 salariés respecte deux critères sur trois. Le seul dépassement du seuil d’effectif ne l’écarte donc pas du dispositif. En cas de franchissement des seuils d’un exercice à l’autre, faites vérifier les règles de changement de catégorie, qui tiennent compte de leur durée de dépassement.
Écarter les exclusions avant de signer
Respecter les seuils ne suffit pas. L’article L.232-25 du Code de commerce encadre la confidentialité des comptes, avec notamment les exclusions prévues à l’article L.123-16-2. Il faut donc examiner l’activité de la société autant que sa taille.
Sont notamment concernés par ces exclusions :
- les établissements de crédit, sociétés de financement et autres établissements financiers visés par les textes ;
- les entreprises d’assurance et organismes assimilés, notamment certaines mutuelles et institutions de prévoyance ;
- les sociétés dont les titres financiers sont admis aux négociations sur un marché réglementé ;
- les personnes et entités faisant appel à la générosité publique dans les conditions légales ;
- les sociétés dont l’activité consiste à gérer des titres de participation et des valeurs mobilières.
Ce dernier point mérite une attention particulière pour une holding. Un bilan modeste et l’absence de salariés ne suffisent pas à rendre confidentiels les comptes d’une société exerçant une activité de gestion de participations.
Une appartenance à un groupe appelle une vérification distincte
Il ne faut pas transposer automatiquement toutes les exclusions d’une catégorie d’entreprise à une autre. L’appartenance à un groupe au sens de l’article L.233-16 intervient notamment dans les restrictions applicables aux petites entreprises demandant la confidentialité de leur compte de résultat. Pour une micro-entreprise, vérifiez surtout les exclusions propres au dispositif et l’activité réellement exercée, plutôt que de conclure à partir du seul lien capitalistique.
Comprendre ce qui reste confidentiel et ce qui reste accessible
La confidentialité ne dispense jamais du dépôt des comptes. La société remet les documents exigés au registre du commerce et des sociétés, mais demande que leur contenu ne soit pas accessible au public. Pour une micro-entreprise éligible, cette protection porte sur l’ensemble des comptes annuels : bilan, compte de résultat et annexe lorsqu’elle doit être établie.
Le mot « totale » décrit donc l’étendue des documents protégés, pas un secret absolu. Les autorités judiciaires, les autorités administratives et les organismes légalement habilités conservent un accès dans les conditions prévues par les textes.
| Catégorie comptable | Seuils de référence : bilan / chiffre d’affaires / effectif | Protection possible sous conditions |
|---|---|---|
| Micro-entreprise | 450 000 euros / 900 000 euros / 10 salariés | Confidentialité de l’ensemble des comptes annuels |
| Petite entreprise | 7,5 millions d’euros / 15 millions d’euros / 50 salariés | Confidentialité du compte de résultat |
| Moyenne entreprise | 25 millions d’euros / 50 millions d’euros / 250 salariés | Publication simplifiée du bilan et de l’annexe |
Ces catégories reposent sur l’examen de plusieurs critères, avec leurs règles de franchissement et leurs exclusions respectives. Une publication simplifiée n’équivaut pas à une confidentialité intégrale.
Imaginez une poulie qui oriente une même charge vers deux circuits : ici, les comptes complets suivent le circuit du dépôt légal, tandis que la déclaration commande leur diffusion publique. Cette distinction fournit un contrôle utile avant l’envoi : vérifiez séparément que le dossier comptable est complet et que la restriction de publicité est bien demandée. Retirer le bilan du dossier pour le « protéger » rendrait le dépôt incomplet.
Préparer le modèle officiel et déposer les pièces ensemble
Le modèle-type est accessible sur Service-Public, dans sa rubrique destinée aux entreprises, en recherchant « déclaration de confidentialité des comptes annuels micro-entreprise ». Choisissez bien le modèle correspondant aux micro-entreprises : celui destiné aux petites entreprises ne porte que sur le compte de résultat.
Les mentions à renseigner et les documents à réunir
La déclaration identifie la société et l’exercice concerné. Elle comprend une attestation sur l’honneur relative aux conditions d’éligibilité. Le représentant légal doit la remplir, la dater et la signer après vérification des seuils et des exclusions.
- Identifier la société : reprendre la dénomination, le siège et les informations d’immatriculation demandées.
- Désigner l’exercice : contrôler la concordance des dates avec les comptes déposés.
- Préparer les comptes : joindre le bilan, le compte de résultat et, lorsqu’elle est requise, l’annexe.
- Compléter le dossier légal : ajouter notamment la décision d’affectation du résultat et les autres pièces exigées selon la situation de la société.
- Joindre la déclaration signée : vérifier sa présence avant de valider le dépôt.
Le dépôt s’effectue auprès du greffe compétent ou en ligne via le Guichet Unique, selon les modalités proposées. Des frais de dépôt sont à prévoir ; vérifiez le tarif affiché au moment de la démarche. Conservez une copie du dossier envoyé et l’accusé de réception.
Éviter l’oubli et corriger rapidement une anomalie
La confidentialité doit être demandée au moment du dépôt des comptes. Elle n’est ni automatique ni acquise pour tous les exercices futurs : préparez la déclaration pour chaque dépôt concerné. Sans déclaration conforme, les comptes suivent le régime normal de publicité.
Si vous constatez un oubli après l’envoi, contactez immédiatement le greffe pour connaître les possibilités de traitement du dossier. Ne comptez pas sur une demande tardive pour effacer une publication déjà intervenue : une confidentialité rétroactive ne doit pas être considérée comme acquise.
Une erreur matérielle et une fausse attestation intentionnelle n’ont pas la même portée. Une déclaration inexacte peut entraîner un refus ou une remise en cause de la confidentialité. En présence d’une falsification intentionnelle, les dispositions relatives au faux et à l’usage de faux, notamment les articles 441-1 et suivants du Code pénal, peuvent s’appliquer selon les faits.
Avant de signer, faites donc valider les points incertains par votre expert-comptable ou un conseil juridique : calcul de l’effectif, changement de catégorie, activité de holding ou situation de groupe. La signature du représentant légal engage la société sur des conditions précises, pas sur une simple préférence pour la discrétion.