Recouvrement de créances réglementaires : les vérifications à faire avant toute saisie
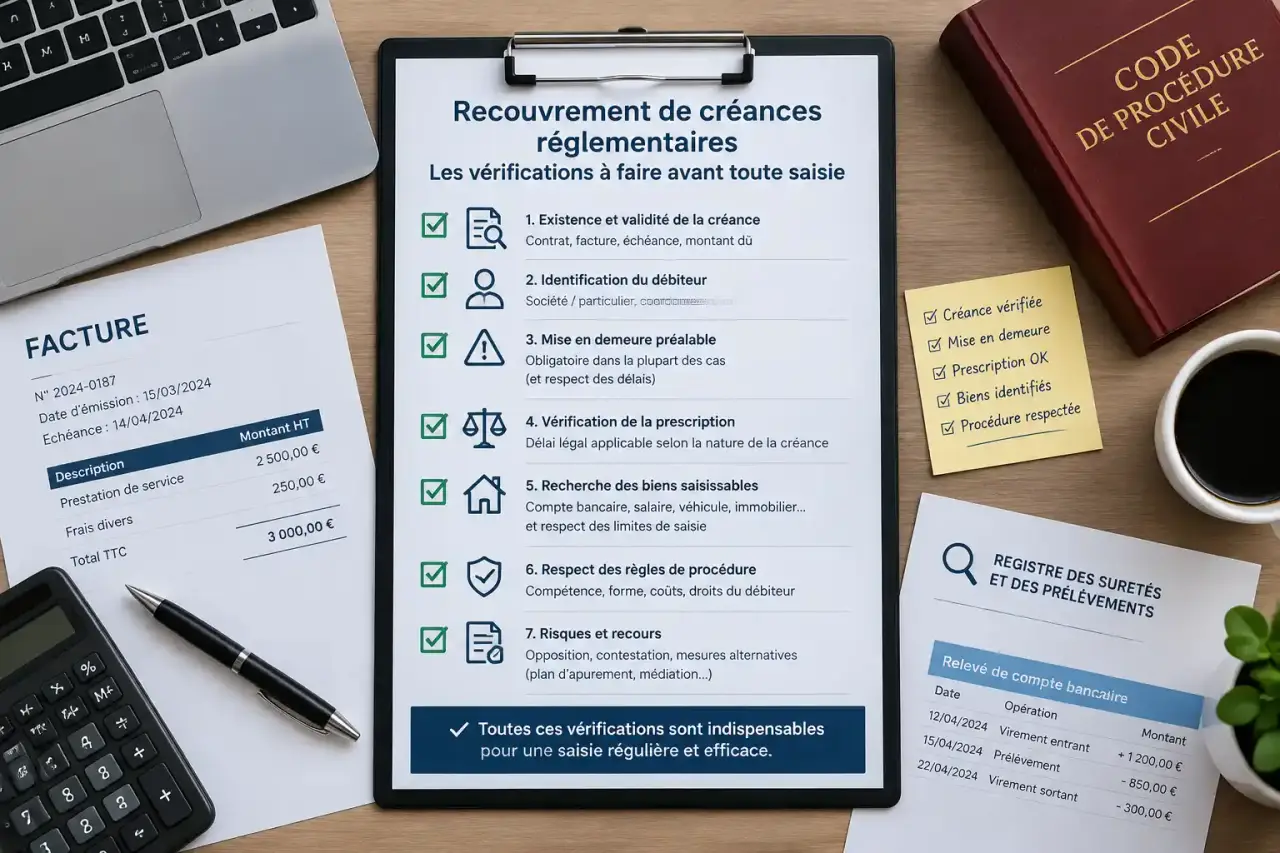
Une facture impayée ne permet pas de saisir directement les biens d’un débiteur. En France, le recouvrement de créances obéit à des règles qui encadrent la preuve de la dette, les relances, les frais et l’exécution forcée. L’expression « recouvrement de créances réglementaires » ne désigne pas, à elle seule, une procédure juridique unique : il faut d’abord identifier la nature de la créance et le statut des parties.
Pour réclamer un paiement sans fragiliser son dossier, le bon réflexe consiste à vérifier ce qui est dû, choisir une démarche proportionnée et distinguer clairement une demande amiable d’un acte contraignant.
Qualifier la dette avant de choisir une procédure
Le régime applicable dépend de l’origine de l’impayé. Une facture commerciale, un loyer, un crédit à la consommation ou une créance publique ne se recouvrent pas nécessairement selon les mêmes règles. Les créances fiscales et certaines autres créances publiques relèvent notamment de mécanismes spécifiques : les démarches ordinaires décrites ici concernent principalement les créances civiles et commerciales.
Vérifier une créance certaine, liquide et exigible
Avant d’engager une procédure de paiement, trois points doivent être établis. La créance doit être certaine, c’est-à-dire fondée dans son principe, liquide, donc déterminée ou déterminable dans son montant, et exigible, autrement dit arrivée à échéance. Une facture constitue une pièce utile, mais elle ne démontre pas toujours, à elle seule, la réalité de la commande ou de la prestation.
Le dossier doit réunir les éléments qui permettent de reconstituer l’obligation : contrat, devis accepté, bon de commande, preuve de livraison, échanges et décompte des paiements. Si le client conteste une prestation inachevée ou un montant erroné, cette contestation doit être examinée plutôt que traitée comme un simple refus de payer.
Contrôler la prescription et l’identité du débiteur
Il n’existe pas un délai de prescription unique pour tous les impayés. Il dépend notamment du type de contrat et de la qualité du débiteur. Une simple relance, même recommandée, n’interrompt pas à elle seule la prescription. Lorsque l’échéance approche, il faut identifier un acte susceptible de l’interrompre, par exemple une demande en justice dans les conditions légales.
Vérifiez aussi que la demande vise la bonne personne : une société et son dirigeant ne se confondent pas. Si une entreprise fait l’objet d’une procédure collective, les poursuites individuelles sont encadrées ou arrêtées ; la déclaration de créance peut alors devenir la démarche prioritaire.
Organiser un recouvrement amiable clair et traçable
Le recouvrement amiable vise à obtenir un paiement volontaire, sans mesure d’exécution forcée. Il peut être mené par le créancier, une société de recouvrement ou un commissaire de justice. Le recours à un professionnel ne transforme toutefois pas automatiquement la demande en obligation exécutoire.
Passer de la relance à une mise en demeure exploitable
Une première relance peut signaler un oubli, demander confirmation de la réception de la facture et vérifier l’existence d’un litige. Si l’impayé persiste, une mise en demeure doit exprimer sans ambiguïté la demande de paiement. Elle précise utilement l’origine de la dette, les références des pièces, le montant réclamé, le délai accordé et les modalités de règlement.
La mise en demeure joue un rôle de charnière : elle transforme un échange commercial parfois dispersé en une demande formalisée. Pour qu’elle remplisse cette fonction, son décompte doit permettre de comprendre chaque ligne sans consulter tout l’historique des courriels. Séparer le principal, les intérêts, les indemnités et les paiements déjà reçus facilite à la fois une négociation immédiate et la lecture ultérieure du dossier par un juge.
Formaliser tout accord de paiement
Un échéancier est souvent préférable à des promesses répétées. Il doit préciser le solde reconnu, les dates de versement, leur montant et le traitement d’un éventuel retard. Conservez l’accord écrit et actualisez le décompte après chaque règlement. Un paiement partiel ne signifie pas nécessairement que le débiteur accepte tous les frais ou renonce à toute contestation.
Respecter les limites sur les frais et les pratiques de relance
Le recouvrement n’autorise ni l’intimidation ni la présentation trompeuse des pouvoirs du professionnel. Une lettre amiable ne doit pas laisser croire qu’une saisie est déjà ordonnée. Les sollicitations répétées ou menaçantes, ainsi que la divulgation de la dette à des tiers, peuvent engager la responsabilité de leur auteur.
Distinguer les sommes dues des frais de recouvrement
En principe, les frais de recouvrement engagés sans titre exécutoire restent à la charge du créancier, sauf exceptions prévues par la loi. Une société de recouvrement ne peut donc pas ajouter librement ses honoraires à la somme réclamée au débiteur. Une clause contractuelle ne suffit pas toujours à rendre ces frais exigibles, notamment face à un consommateur.
Entre professionnels, les retards de paiement peuvent ouvrir droit aux pénalités applicables et à l’indemnité forfaitaire de 40 euros pour frais de recouvrement, lorsque les conditions légales sont réunies. Cette indemnité ne doit pas être transposée aux dettes des consommateurs. Toute somme additionnelle doit avoir un fondement identifiable et un calcul vérifiable.
Identifier les obligations du mandataire
Le professionnel qui recouvre des créances pour le compte d’autrui est soumis à des obligations spécifiques, notamment de garantie, d’assurance et d’information. Sa demande écrite doit permettre d’identifier le créancier, le professionnel chargé du dossier, le fondement de la dette et le détail des sommes réclamées. Le débiteur doit pouvoir comprendre à qui il paie et pour quelle obligation.
Choisir la voie judiciaire sans confondre jugement et saisie
Lorsque l’amiable échoue, le choix de la procédure dépend du montant, des preuves et de la réalité de la contestation. Engager une action n’est pas une simple étape automatique après plusieurs relances : il faut apprécier ses chances, son coût et la solvabilité du débiteur.
| Situation | Voie à examiner | Point de vigilance |
|---|---|---|
| Créance documentée répondant aux conditions légales | Injonction de payer | Le débiteur dispose d’une voie d’opposition. |
| Obligation non sérieusement contestable | Référé-provision | Une contestation sérieuse peut empêcher l’octroi d’une provision. |
| Litige nécessitant un examen approfondi | Action au fond | Les arguments et preuves des parties doivent être débattus. |
| Petite créance remplissant les conditions requises | Procédure simplifiée par commissaire de justice | Cette voie suppose l’accord du débiteur. |
Pour procéder à une saisie, le créancier doit en principe disposer d’un titre exécutoire constatant une créance liquide et exigible. Il peut notamment s’agir d’une décision de justice exécutoire ou d’un acte notarié revêtu de la formule exécutoire. Une facture, une mise en demeure ou un courrier de recouvrement ne constitue pas, à lui seul, un tel titre.
L’exécution forcée relève du commissaire de justice, sous réserve des régimes particuliers. Elle reste soumise à des formalités, à des protections de certains biens ou revenus et à des possibilités de contestation. Avant toute mesure, un dernier contrôle doit porter sur le solde exact, les actes déjà accomplis et les éventuels paiements récents : une procédure régulière repose autant sur l’actualité du décompte que sur la solidité du titre.