Article 151 septies : exonération fiscale, mais cotisations sociales à court terme
L’article 151 septies du CGI n’exonère pas les plus-values à court terme des cotisations sociales des indépendants, même lorsqu’elles sont entièrement exonérées d’impôt sur le revenu. Pour les plus-values à long terme, l’exonération couvre en principe l’impôt et les prélèvements sociaux correspondants. Avant une cession, il faut donc distinguer la nature de la plus-value, les conditions fiscales et la base retenue par les organismes sociaux.
Ce que l’exonération efface, et ce qu’elle laisse à payer
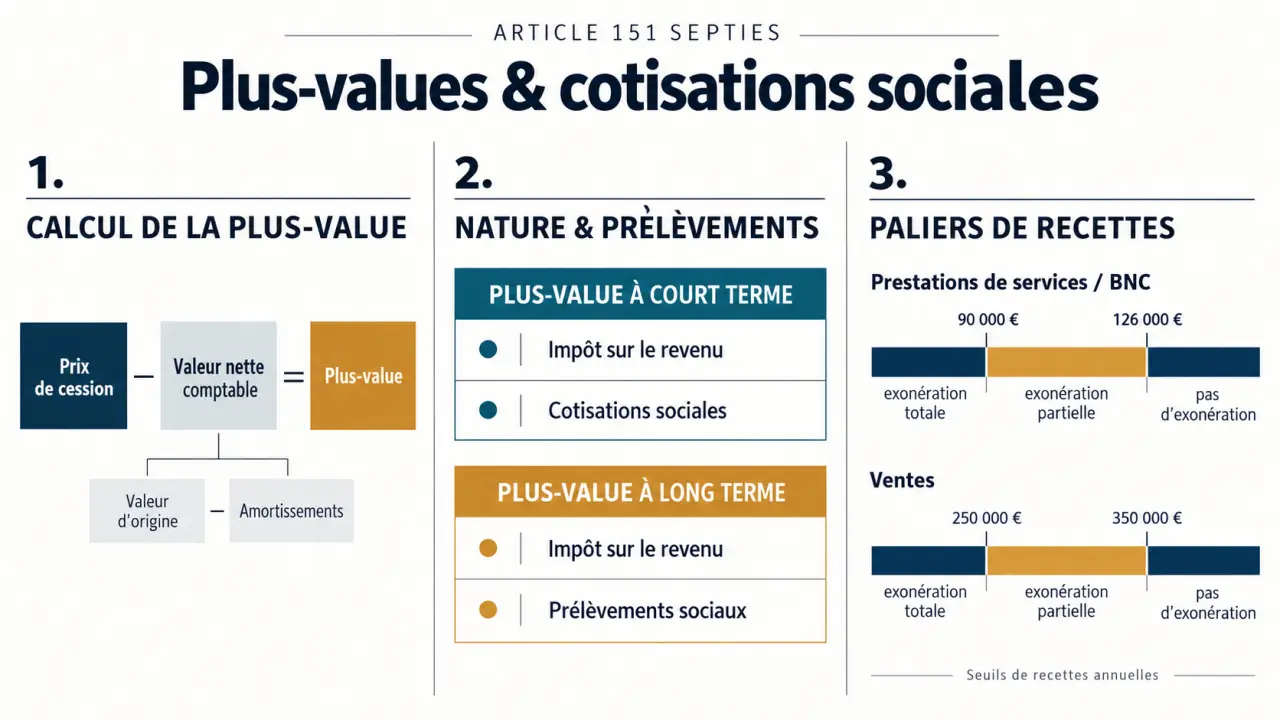
L’article 151 septies du Code général des impôts permet d’exonérer certaines plus-values professionnelles des petites entreprises relevant de l’impôt sur le revenu. Cette exonération peut être totale ou partielle selon les recettes. Elle ne produit toutefois pas les mêmes effets sur tous les prélèvements.
| Nature de la plus-value | Impôt sur le revenu | Cotisations sociales des indépendants | Prélèvements sociaux du patrimoine |
|---|---|---|---|
| Court terme | Exonération totale ou partielle si les conditions sont remplies | Maintien dans l’assiette sociale selon les règles applicables | Pas de taxation comme une plus-value à long terme |
| Long terme | Exonération totale ou partielle si les conditions sont remplies | En principe hors assiette | Exonération à proportion de la fraction exonérée par l’article 151 septies |
Les cotisations sociales financent notamment la maladie et la retraite du travailleur indépendant. Les prélèvements sociaux sur les plus-values à long terme sont différents : ils comprennent la CSG, la CRDS et le prélèvement de solidarité.
Hors exonération et régime particulier, une plus-value professionnelle à long terme supporte un impôt de 12,8 % et des prélèvements sociaux de 17,2 %, soit 30 % au total. Ces 17,2 % correspondent à 9,2 % de CSG, 0,5 % de CRDS et 7,5 % de prélèvement de solidarité. Il ne faut pas appliquer ce taux de 30 % à une plus-value à court terme.
Qualifier la plus-value avant de regarder les seuils
La plus-value correspond, schématiquement, au prix de cession diminué de la valeur nette comptable ou fiscale du bien. Pour une immobilisation amortissable, cette valeur tient compte des amortissements déduits : un bien revendu moins cher que son prix d’achat peut donc dégager une plus-value.
La durée de détention ne suffit pas pour un bien amortissable
Une immobilisation détenue depuis moins de deux ans génère en principe une plus-value à court terme. Après au moins deux ans, la plus-value d’un bien non amortissable relève généralement du long terme. Pour un bien amortissable détenu depuis au moins deux ans, la fraction correspondant aux amortissements fiscalement déduits reste à court terme ; l’éventuel surplus relève du long terme.
Ainsi, pour un matériel acheté 10 000 €, amorti à hauteur de 6 000 € et revendu 7 000 €, la valeur nette est de 4 000 €. La plus-value de 3 000 € est entièrement à court terme, même si le matériel a été conservé plus de deux ans.
Les amortissements créent une charge différée à anticiper
Les amortissements constituent la zone d’ombre d’une estimation fondée uniquement sur le prix de vente. Ils ont réduit le bénéfice pendant l’utilisation du bien, mais abaissent aussi sa valeur fiscale de sortie. Pour prévoir la trésorerie réellement disponible, demandez un relevé des amortissements cumulés de chaque actif : ce document permet de repérer une base sociale potentielle que la seule comparaison entre prix d’achat et prix de vente ne révèle pas.
Le calcul s’effectue ensuite sur les plus-values nettes après compensation avec les moins-values de même nature. Une moins-value à long terme ne vient donc pas simplement annuler une plus-value à court terme. Les moins-values nettes à long terme sont, en principe, reportables sur les plus-values de même nature des dix exercices suivants.
Vérifier l’activité, les cinq ans d’exercice et les recettes
Le dispositif vise les activités commerciales, industrielles, artisanales, libérales ou agricoles exercées à titre professionnel. Il concerne les entreprises individuelles et certaines sociétés relevant de l’impôt sur le revenu, sous réserve des conditions propres aux associés. Une société soumise à l’impôt sur les sociétés ne bénéficie pas de ce régime.
L’activité doit en principe avoir été exercée pendant au moins cinq ans. Cette durée ne correspond pas à la durée de détention du bien vendu. Des exceptions existent notamment pour certaines plus-values liées à une expropriation ou à des indemnités d’assurance.
| Activité | Exonération totale | Exonération dégressive |
|---|---|---|
| Prestations de services et BNC | Recettes jusqu’à 90 000 € | Au-delà de 90 000 € et en dessous de 126 000 € |
| Vente de marchandises et activités assimilées relevant de ces seuils | Recettes jusqu’à 250 000 € | Au-delà de 250 000 € et en dessous de 350 000 € |
Les recettes sont appréciées hors taxes, en principe d’après la moyenne des deux années civiles précédant la clôture de l’exercice de réalisation de la plus-value. Des adaptations existent selon la situation. Il ne faut pas confondre ce montant avec le prix de vente de l’entreprise.
Pour une activité mixte, il faut contrôler à la fois les recettes globales et celles des prestations de services : rester sous le plafond global ne suffit pas. L’agriculture possède des seuils spécifiques, avec notamment un seuil d’exonération totale de 350 000 € dans le régime général agricole. Les règles et éventuels dispositifs particuliers doivent être vérifiés pour l’opération envisagée.
Calculer séparément l’exonération fiscale et l’exposition sociale
Dans la tranche dégressive, le taux d’exonération des prestations de services et BNC se calcule ainsi : (126 000 € − recettes moyennes) / 36 000 €. Pour les ventes relevant des seuils de 250 000 € et 350 000 €, la formule est : (350 000 € − recettes moyennes) / 100 000 €.
Un professionnel libéral affichant 108 000 € de recettes moyennes obtient donc une exonération de 50 %. Sur une plus-value nette à court terme de 20 000 €, 10 000 € sont exonérés d’impôt. En revanche, cette exonération ne réduit pas de moitié la plus-value prise en compte pour déterminer l’assiette sociale : les 20 000 € restent à considérer selon les règles sociales applicables.
Prenons également un immeuble professionnel acquis 150 000 €, amorti de 100 000 € et revendu 200 000 € après au moins deux ans. Sa valeur nette est de 50 000 €, d’où une plus-value totale de 150 000 € :
- 100 000 € à court terme, correspondant aux amortissements ;
- 50 000 € à long terme, correspondant au surplus.
Si l’article 151 septies s’applique intégralement, l’impôt peut être nul sur ces deux fractions, mais les 100 000 € à court terme restent concernés par l’assiette sociale. Ce montant n’est pas celui des cotisations à payer : le calcul dépend du régime social, des autres revenus et des règles d’assiette. Un taux forfaitaire approximatif ne suffit pas.
Sécuriser la sortie de l’actif avant de signer
Une vente n’est pas le seul événement à examiner. Une cessation ou le retrait d’un actif vers le patrimoine privé peut également faire apparaître une plus-value, sans encaissement permettant nécessairement de financer les prélèvements.
Les locaux professionnels ne sont pas tous exclus du dispositif. En revanche, certains terrains à bâtir et biens immobiliers visés par des dispositions particulières nécessitent une analyse spécifique. Les exonérations liées au départ en retraite, à la valeur de transmission ou à la durée de détention immobilière obéissent à d’autres règles : leurs effets sociaux ne doivent pas être transposés automatiquement.
Avant l’opération, faites valider les éléments suivants :
- le régime fiscal et le caractère professionnel de l’activité ;
- la durée d’exercice et la moyenne des recettes ;
- la valeur fiscale, les amortissements et la ventilation court terme/long terme ;
- les moins-values imputables et les obligations déclaratives ;
- l’incidence auprès de l’URSSAF et de la caisse de retraite concernée.
Le CGI et le BOFiP permettent de vérifier le cadre fiscal. Une simulation par l’expert-comptable, complétée si nécessaire par l’organisme social, permet ensuite de distinguer l’économie d’impôt du montant réellement disponible après la cession.