Exit tax : partir sans vendre ses titres peut déclencher l’impôt
Quitter la France sans vendre ses actions peut suffire à faire naître une obligation fiscale. L’exit tax vise notamment les plus-values latentes sur certaines participations détenues au moment du transfert du domicile fiscal à l’étranger. Être concerné ne signifie toutefois pas devoir payer immédiatement : un sursis de paiement, puis un dégrèvement, peuvent s’appliquer sous conditions. L’enjeu est donc de vérifier votre situation avant le départ, puis de suivre les titres concernés après l’installation.
Qui est concerné par l’exit tax française ?
Prévue par l’article 167 bis du Code général des impôts, l’exit tax concerne les personnes qui transfèrent leur domicile fiscal hors de France. Pour son volet relatif aux plus-values latentes, elle suppose notamment d’avoir été fiscalement domicilié en France pendant au moins six des dix années précédant le départ.
Il faut également remplir l’un des deux critères suivants à la date du transfert :
- détenir, directement ou indirectement avec les membres du foyer fiscal, une participation représentant au moins 50 % des bénéfices sociaux d’une société ;
- détenir des titres entrant dans le champ du dispositif dont la valeur globale excède 800 000 euros.
Ces conditions ne se limitent donc pas aux dirigeants de grandes entreprises. Un fondateur dont la société s’est fortement valorisée, un associé majoritaire d’une petite structure ou un investisseur disposant d’un portefeuille important peuvent être concernés.
Le seuil porte sur la valeur des titres, pas sur le gain
Il faut distinguer la condition d’entrée dans le dispositif de la base imposable. Le seuil de 800 000 euros s’apprécie à partir de la valeur des titres concernés, et non de la seule plus-value. Un portefeuille peut ainsi franchir ce seuil alors que son gain latent reste limité. Inversement, une participation majoritaire peut entrer dans le dispositif sans atteindre cette valeur.
Le régime vise aussi certaines créances issues d’un complément de prix et certaines plus-values déjà placées en report d’imposition. Les seuils applicables aux plus-values latentes ne permettent donc pas, à eux seuls, d’écarter toute exit tax. Un historique d’apport de titres mérite notamment un examen distinct.
Quelle somme est calculée au moment du départ ?
Pour les titres comportant une plus-value latente, le principe consiste à mesurer le gain qui aurait été réalisé en cas de vente au moment du transfert fiscal. On compare leur valeur à cette date avec leur prix ou leur valeur fiscale d’acquisition, en tenant compte des règles propres à leur historique.
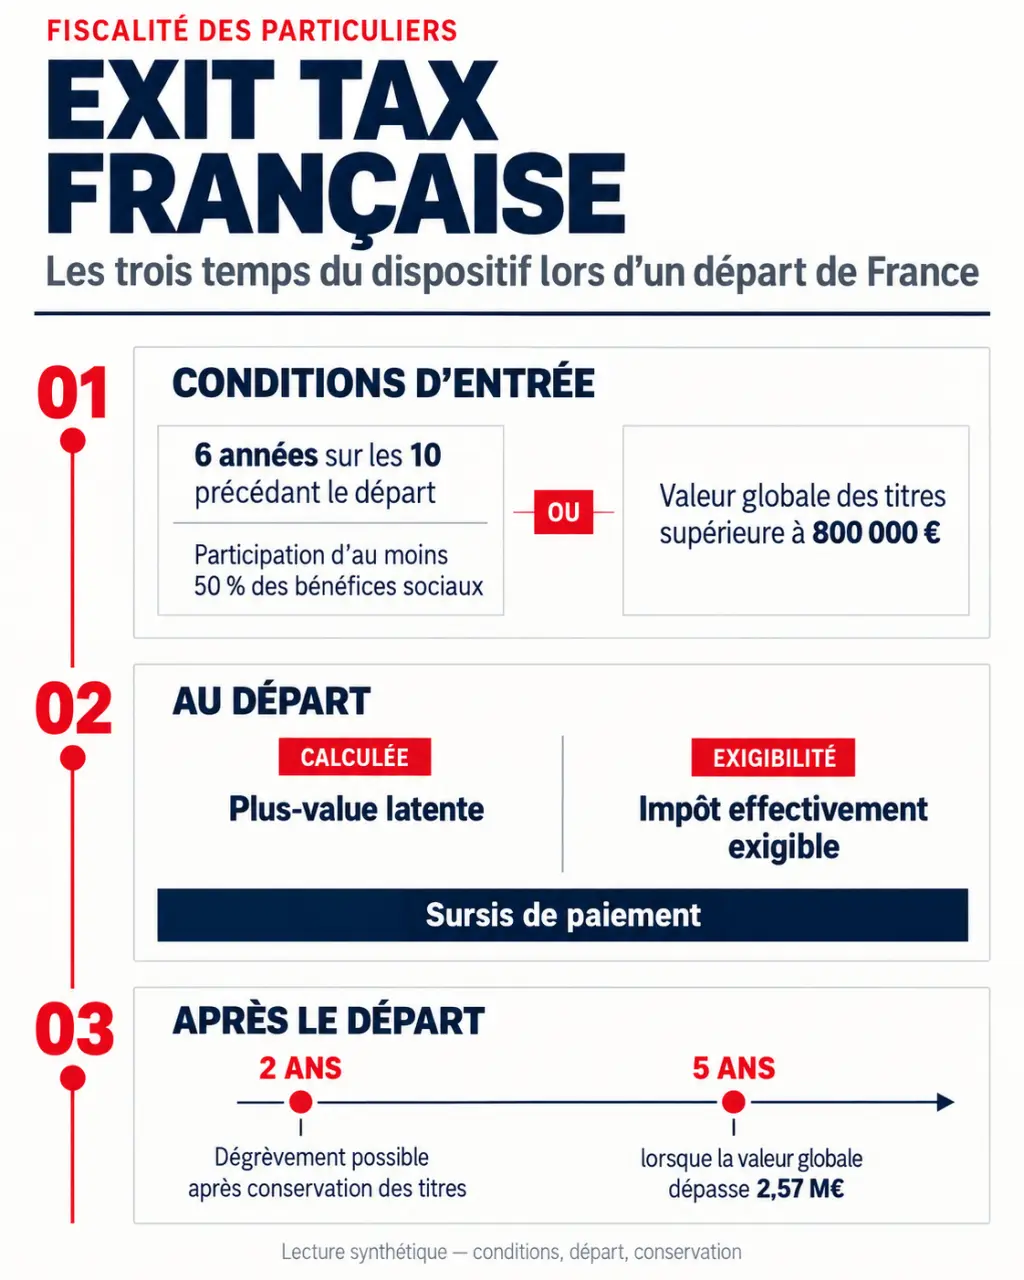
Par exemple, des titres acquis pour 200 000 euros et valorisés à 1 000 000 d’euros au départ présentent une plus-value latente de 800 000 euros. Cette somme constitue une base de calcul : ce n’est pas le montant de l’impôt à payer.
La valorisation est souvent le point le plus sensible
Pour des titres cotés, les références de marché facilitent l’évaluation, sous réserve des règles fiscales applicables. Pour une société non cotée, la démarche demande davantage de justification : comptes récents, rentabilité, perspectives, endettement, transactions comparables ou conditions d’une levée de fonds. Le prix d’une opération récente est un indice, mais ses droits particuliers peuvent limiter sa pertinence pour d’autres catégories de titres.
Pensez à votre dossier comme à une toile dont chaque fil doit pouvoir être suivi : acte d’acquisition, augmentation de capital, donation, apport, division des titres et valorisation au départ. Un tableau reliant chaque ligne de titres à ses justificatifs permet de reconstituer le prix fiscal plusieurs années plus tard. Cette traçabilité devient précieuse lorsqu’une vente partielle intervient après plusieurs opérations sur le capital.
Ne pas appliquer un taux sans examiner la situation
Le calcul peut faire intervenir l’impôt sur le revenu et les prélèvements sociaux, selon les règles applicables au transfert. L’option éventuelle pour le barème, les abattements susceptibles de subsister et la nature des gains doivent être examinés. Une estimation sérieuse distingue donc la base imposable, l’impôt théorique et la somme effectivement exigible après application d’un éventuel sursis.
Le sursis évite-t-il de payer dès l’expatriation ?
Le sursis de paiement suspend le règlement de l’impôt. Il ne supprime ni la dette fiscale calculée au départ ni les obligations déclaratives. Son accès dépend notamment du pays de destination et des mécanismes d’assistance fiscale existant avec la France.
| Situation | Conséquence pratique |
|---|---|
| Départ vers un État ouvrant droit au sursis automatique | Le paiement est suspendu sans demande de sursis sur option, mais les déclarations restent nécessaires. |
| Départ vers un autre État | Un sursis sur demande peut être nécessaire, avec des formalités préalables et, selon le cas, des garanties. |
| Changement ultérieur de pays de résidence | Il faut vérifier ses conséquences sur le maintien du sursis et les informations à transmettre. |
Le sursis automatique concerne notamment les départs vers un État membre de l’Union européenne et, sous conditions, vers certains États liés à la France par les conventions d’assistance requises. La seule existence d’une convention fiscale ne suffit pas à conclure. La situation du pays doit être vérifiée à la date du départ.
Lorsque le sursis doit être demandé, attendre l’installation à l’étranger peut être trop tard pour accomplir correctement les démarches préalables. Il est prudent d’identifier les formulaires, délais et éventuelles garanties avant de fixer définitivement le calendrier du transfert.
Vente, conservation ou retour : ce qui change après le départ
L’exit tax se gère dans la durée. Une vente, un rachat, un remboursement ou une annulation des titres peut mettre fin au sursis pour les titres concernés. Le calcul définitif peut alors tenir compte du gain effectivement réalisé et, sous conditions, de l’imposition acquittée à l’étranger. Une baisse de valeur ne doit donc pas être ignorée.
Conserver les titres peut ouvrir droit à un dégrèvement
Pour les transferts relevant du régime applicable depuis 2019, l’impôt relatif aux plus-values latentes peut faire l’objet d’un dégrèvement après deux ans de conservation. Ce délai est porté à cinq ans lorsque la valeur globale des titres concernés excède 2,57 millions d’euros. Ces délais ne doivent pas être transposés automatiquement aux départs plus anciens, ni aux créances de complément de prix ou aux plus-values en report.
Un retour en France peut également entraîner un dégrèvement ou une restitution sous conditions. Une donation obéit à des règles particulières : elle ne doit pas être considérée comme une neutralisation automatique de l’impôt.
Préparer un dossier, puis un calendrier de suivi
Avant le départ, rassemblez l’inventaire des titres du foyer, les justificatifs de leur prix fiscal, leur valorisation et l’historique des reports d’imposition. Ajoutez le pays de destination, les opérations envisagées et une estimation du besoin de trésorerie si une vente intervient.
Ensuite, utilisez les déclarations adaptées, notamment les formulaires de la série 2074-ETD et, lorsque nécessaire, 2074-ETS, selon les notices en vigueur. Les obligations de suivi varient suivant les gains et les événements : ne présumez ni qu’une déclaration annuelle identique est toujours exigée, ni que le sursis dispense de formalités.
Le bon réflexe consiste à faire valider le dossier avant le transfert fiscal, surtout en présence d’une société non cotée, d’un apport-cession ou d’une vente prochaine. Le départ fixe une photographie fiscale ; les opérations suivantes déterminent souvent son coût réel.