Une enquête de solvabilité éclaire le recouvrement avant la procédure
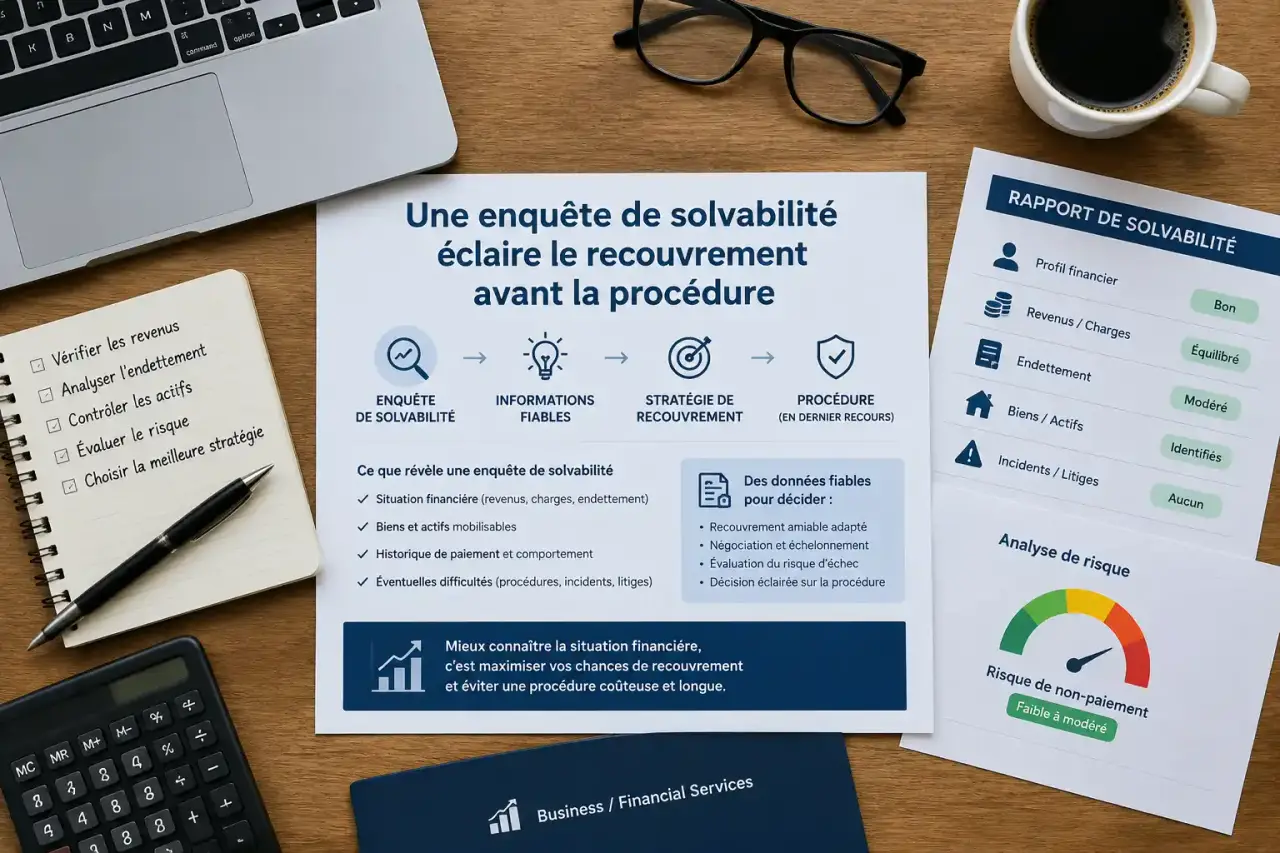
Lorsqu’un débiteur ne paie pas, il ne suffit pas de vérifier que la créance est fondée. Il faut aussi savoir s’il dispose de revenus, de biens ou d’actifs permettant un recouvrement réel. Une enquête de solvabilité aide à évaluer cette capacité de paiement avant de choisir une négociation, une procédure judiciaire ou une saisie. Elle peut concerner un particulier confronté à un impayé comme une entreprise qui souhaite sécuriser une relation d’affaires.
Évaluer la solvabilité avant d’engager des frais
La solvabilité désigne la capacité d’une personne physique ou morale à régler ses dettes à court, moyen ou long terme. Une enquête de solvabilité consiste à réunir et à analyser des informations sur la situation économique d’un débiteur : activité professionnelle, revenus connus, patrimoine immobilier, véhicules, participations dans des sociétés ou établissements bancaires susceptibles de détenir un compte.
L’objectif n’est pas d’établir un simple portrait financier. Il s’agit d’identifier des éléments concrets pour mesurer l’intérêt d’une action. Un créancier peut ainsi éviter une procédure longue et coûteuse contre une personne sans actif saisissable. À l’inverse, il peut agir rapidement lorsqu’un patrimoine ou une source de revenus rend le recouvrement envisageable.
Des situations différentes, un même besoin de visibilité
Une enquête peut être demandée avant une relation commerciale, par exemple avant d’accorder des délais de paiement à un client, de céder une entreprise ou de conclure un partenariat. Elle peut aussi intervenir lors d’un impayé, avant ou pendant un procès, puis après l’obtention d’une décision de justice. Dans un divorce conflictuel, elle aide à apprécier les ressources utiles à la discussion d’une prestation compensatoire ou d’une pension alimentaire.
Elle devient particulièrement utile lorsque le débiteur se déclare insolvable, déménage fréquemment, exerce sous plusieurs structures ou semble avoir organisé la disparition de ses actifs. L’enquête ne remplace pas la preuve judiciaire d’une organisation frauduleuse de l’insolvabilité. Elle peut toutefois fournir des éléments pour orienter la stratégie avec un avocat ou un commissaire de justice.
Ce que l’enquête peut rechercher, et ses limites
Les recherches varient selon le statut du débiteur, les informations déjà disponibles et le professionnel mandaté. Pour une entreprise, les données légales et commerciales accessibles permettent notamment de vérifier son existence, son siège social, ses dirigeants, ses annonces et certaines évolutions de sa situation. Pour un particulier, les investigations portent davantage sur l’emploi, les adresses, le patrimoine et les indices d’activité économique.
| Élément recherché | Intérêt pour le créancier | Suite éventuellement envisagée |
|---|---|---|
| Employeur et revenus professionnels | Évaluer l’existence d’une source de revenus régulière | Saisie sur salaire, selon les règles applicables |
| Patrimoine immobilier | Apprécier la consistance du patrimoine | Sûreté judiciaire ou action adaptée |
| Véhicule | Identifier un bien mobilier et son intérêt économique | Étude d’une saisie de véhicule |
| Actions et parts sociales | Repérer des participations ou des intérêts dans une société | Analyse patrimoniale et mesures pertinentes |
| Établissements bancaires | Localiser une domiciliation bancaire éventuelle | Préparer une saisie-attribution si les conditions sont réunies |
Connaître une banque ne donne pas accès au solde
Un détective privé ne peut pas consulter librement les comptes bancaires ni obtenir leur solde. L’identification d’un établissement bancaire ne donne donc pas accès aux liquidités disponibles. Le FICOBA, fichier national des comptes bancaires et assimilés, n’est pas ouvert au public : son interrogation relève de prérogatives encadrées. Dans certaines conditions légales, le commissaire de justice peut y recourir, notamment dans le cadre de l’exécution d’un titre exécutoire.
Le SIV, ou Système d’Immatriculation des Véhicules, et les informations détenues par les administrations ne sont pas non plus accessibles indistinctement à toute personne qui souhaite recouvrer une dette. Une enquête sérieuse distingue les informations accessibles par des recherches ouvertes de celles qui nécessitent une habilitation ou une procédure.
Choisir l’intervenant selon l’objectif et l’étape du dossier
Le choix du professionnel dépend moins de l’intitulé de la mission que du résultat recherché. Vérifier la fiabilité d’un futur partenaire ne mobilise pas les mêmes moyens que préparer une saisie après un jugement. L’avocat construit la stratégie juridique, le détective privé mène des investigations dans son cadre professionnel et le commissaire de justice intervient avec des pouvoirs spécifiques d’exécution.
| Intervenant | Apport principal | Limite essentielle |
|---|---|---|
| Créancier | Réunit ses contrats, factures, échanges et informations publiques | Ne peut pas accéder aux fichiers administratifs protégés |
| Avocat | Évalue les recours, la preuve et le risque procédural | Ne réalise pas lui-même les actes d’exécution forcée |
| Détective privé | Recherche des éléments de train de vie, d’activité, d’adresse ou de patrimoine apparent | Ne consulte ni les soldes bancaires ni les fichiers réservés |
| Commissaire de justice | Met en œuvre le recouvrement et certaines recherches légales | Ses pouvoirs dépendent du cadre de la procédure, notamment du titre exécutoire |
Une recherche personnelle gratuite peut commencer par les documents détenus, les annonces publiées au BODACC, les informations d’Infogreffe ou les données librement accessibles sur une société. Elle reste insuffisante lorsque l’enjeu est élevé, que l’identité du débiteur est incertaine ou que des actifs semblent dissimulés. Dans ce cas, confier une mission précise à un professionnel évite des recherches intrusives, inutilisables ou juridiquement fragiles.
Relier les premiers indices à la mesure de recouvrement
Une enquête de solvabilité croise plusieurs informations. Une adresse récente peut conduire à un employeur, l’employeur renseigner sur une régularité de revenus et une société liée révéler l’existence de parts sociales. Ces éléments dessinent une situation patrimoniale qui doit encore être vérifiée. Un actif théorique ne garantit pas qu’il soit disponible, saisissable ou proportionné au montant de la créance.
Réunir les informations utiles dès le départ
La qualité du résultat dépend largement des éléments remis au professionnel. Pour un particulier, il est utile de communiquer ses nom et prénom, sa date de naissance si elle est connue, ses anciennes et nouvelles adresses, son activité présumée ainsi que tout document relatif à la dette. Pour une entreprise, le nom exact, le SIREN, le siège social, l’identité des dirigeants, les factures, les contrats et les relances facilitent les vérifications.
- La nature et le montant de la créance, avec les échéances impayées ;
- Les pièces établissant l’obligation de payer ;
- Les coordonnées connues du débiteur ou de la société ;
- Les indices déjà relevés sur son emploi, ses biens ou son activité ;
- La présence éventuelle d’un jugement, d’une ordonnance ou d’un autre titre exécutoire.
Interpréter le résultat sans promettre une saisie
Un rapport favorable ne signifie pas qu’une saisie aboutira automatiquement. Il faut encore vérifier la valeur des biens, leur propriété, leur disponibilité et les règles applicables. À l’inverse, l’absence d’actif identifié à un instant donné ne prouve pas une insolvabilité définitive. Elle peut conduire à privilégier un accord amiable, à différer certaines démarches ou à surveiller l’évolution de la situation.
L’article 511-1 est cité pour les mesures conservatoires. Après l’obtention d’un titre exécutoire, les articles L.111-1, L.152-1 et L.152-2 du Code des procédures civiles d’exécution encadrent notamment les possibilités d’exécution et de recherche d’informations par le commissaire de justice. L’article 1341 du Code civil rappelle, quant à lui, l’obligation du débiteur de répondre de ses engagements sur ses biens.
Protéger sa créance dans le respect de la vie privée
La recherche d’actifs ne justifie ni surveillance illégale, ni accès frauduleux à des données privées, ni diffusion d’informations personnelles. Les méthodes doivent rester proportionnées à l’objectif poursuivi. Les données collectées doivent servir à la défense ou au recouvrement d’un droit. Un professionnel compétent précise ce qu’il peut rechercher, ce qu’il ne peut pas obtenir et sous quelle forme ses constatations pourront être utilisées.
Avant de mandater un intervenant, il est utile de formuler une question opérationnelle : faut-il vérifier un risque client, retrouver des actifs pour négocier, préparer une mesure conservatoire ou exécuter une décision ? Cette clarification permet d’adapter le périmètre de l’enquête, de limiter les frais et de transformer des informations dispersées en décision concrète.