Taux de rémunération du compte courant d’associé 2025 : 4,55 % déductibles pour une clôture au 31 décembre
Pour un exercice de douze mois clos le 31 décembre 2025, le taux maximal de déduction des intérêts de compte courant d’associé est de 4,55 %. Ce plafond fiscal ne doit pas être confondu avec le taux de rémunération fixé entre la société et le prêteur. Il résulte de la moyenne des quatre taux trimestriels de référence, sous réserve de respecter les autres conditions de déductibilité.
Les taux de référence de 2025 et leur véritable portée
Le taux de référence repose sur les taux effectifs moyens pratiqués par les établissements de crédit pour les prêts à taux variable aux entreprises d’une durée initiale supérieure à deux ans. Les valeurs trimestrielles servent à déterminer le plafond applicable à l’exercice : elles ne constituent pas chacune un taux annuel à appliquer automatiquement aux avances.
| Période de référence | Taux trimestriel |
|---|---|
| 1er trimestre 2025 | 4,92 % |
| 2e trimestre 2025 | 4,60 % |
| 3e trimestre 2025 | 4,36 % |
| 4e trimestre 2025 | 4,30 % |
Une moyenne annuelle de 4,55 % pour l’exercice civil
Lorsque l’exercice commence le 1er janvier et se termine le 31 décembre 2025, le calcul est une moyenne arithmétique : (4,92 + 4,60 + 4,36 + 4,30) / 4 = 4,545 %, soit un taux de référence publié de 4,55 %. Le taux du dernier trimestre, de 4,30 %, ne remplace donc pas la moyenne annuelle.
Pour les exercices de douze mois, les taux publiés selon les dates de clôture suivantes permettent aussi d’éviter une confusion fréquente :
| Date de clôture | Plafond fiscal |
|---|---|
| Du 31 décembre 2025 au 30 janvier 2026 | 4,55 % |
| Du 31 janvier au 27 février 2026 | 4,49 % |
| Du 28 février au 30 mars 2026 | 4,44 % |
Il n’existe donc pas un taux unique de 4,55 % pour toutes les clôtures de 2025. La date exacte de clôture et la durée de l’exercice restent indispensables pour sélectionner le bon plafond.
Taux convenu et plafond déductible : deux décisions distinctes
La rémunération d’un compte courant correspond aux intérêts dus en contrepartie des fonds laissés à la société. Son taux est fixé dans les statuts ou dans une convention, sous réserve des règles applicables. Le plafond fiscal intervient ensuite pour déterminer la fraction de cette charge qui peut réduire le résultat imposable.
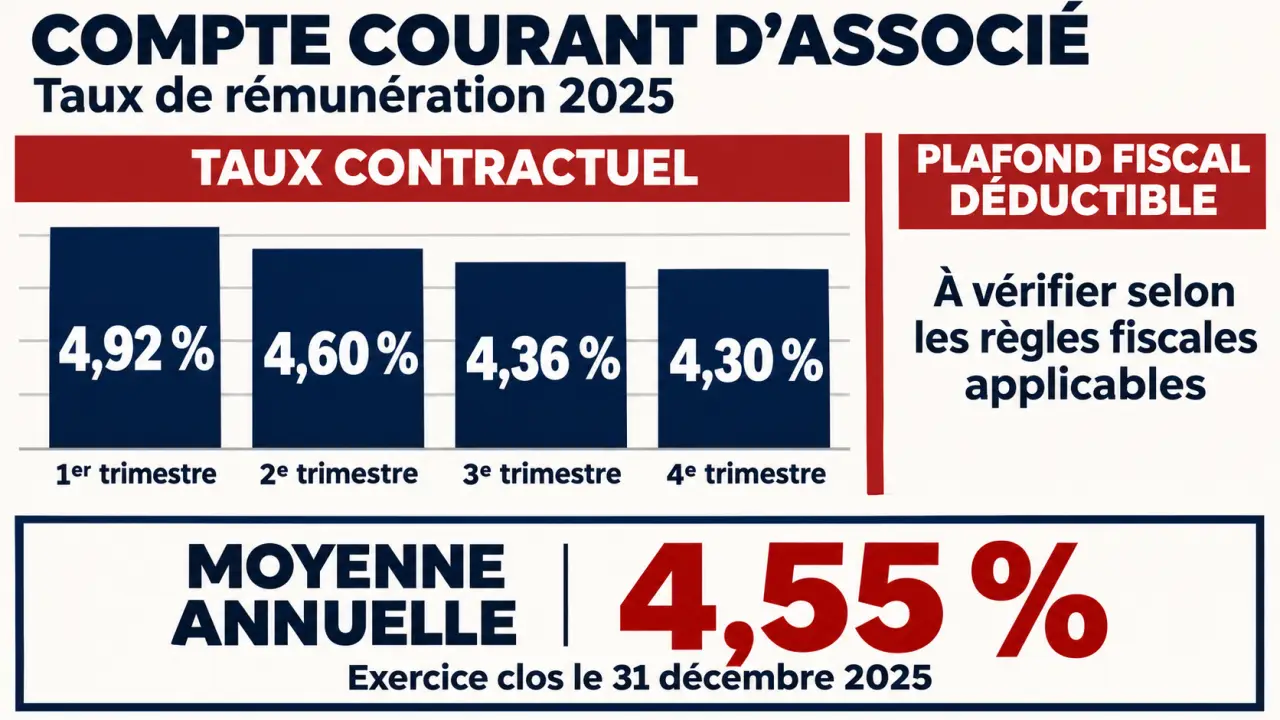
Une société peut ainsi convenir d’un taux supérieur au plafond sans que cet écart rende, à lui seul, la rémunération contractuelle inexistante. En revanche, la fraction excédentaire des intérêts doit être réintégrée extracomptablement : elle reste comptabilisée en charge, mais ne diminue pas le résultat fiscal.
Un exemple sur une avance de 50 000 euros
Supposons un compte courant de 50 000 euros, stable pendant tout l’exercice civil 2025, rémunéré à 6 %. Les intérêts contractuels atteignent 3 000 euros. Avec un plafond de 4,55 %, la déduction liée au taux est limitée à 2 275 euros. La différence, soit 725 euros, doit être réintégrée, si les autres conditions de déduction sont satisfaites.
Si le taux contractuel est inférieur au plafond, la société déduit uniquement les intérêts réellement dus. Le taux fiscal ne crée aucun droit à comptabiliser une rémunération supplémentaire. Pour un associé personne physique, l’imposition des intérêts perçus constitue par ailleurs une question distincte de leur déductibilité chez la société.
Adapter le calcul aux dates et aux mouvements du compte
Exercice décalé : retenir les périodes réellement concernées
Pour un exercice de douze mois ne coïncidant pas avec l’année civile, il faut utiliser les taux correspondant à la période comptable et les modalités de pondération prévues par l’administration. Un exercice allant du 1er avril 2025 au 31 mars 2026 ne peut pas être traité avec les seuls quatre taux de 2025 : le premier trimestre 2026 entre également dans le calcul.
Lorsque les bornes de l’exercice correspondent à des trimestres civils entiers, la moyenne des quatre taux concernés fournit une lecture simple du calcul. Pour une clôture en cours de trimestre, il faut suivre les règles de pondération mensuelle et les tableaux administratifs, plutôt que construire une moyenne approximative.
Exercice court ou long : ne pas reprendre le tableau des douze mois
Un premier exercice de neuf mois ou un exercice exceptionnel de quinze ou dix-huit mois nécessite un calcul adapté. Le BOFiP distingue les exercices inférieurs et supérieurs à douze mois, ainsi que l’absence de clôture pendant une année civile. Les taux doivent être pondérés selon les périodes retenues par ces règles : le tableau d’un exercice de douze mois ne s’applique pas automatiquement.
La date de clôture joue ici le rôle d’une ancre : elle fixe le cadre de référence fiscal, mais ne décrit pas la durée pendant laquelle chaque euro a financé l’entreprise. Il faut donc conserver deux calendriers distincts : celui de l’exercice pour déterminer le plafond, et celui des avances et remboursements pour calculer les intérêts. Cette séparation évite de rémunérer sur douze mois une somme arrivée seulement en fin d’année.
En pratique, lorsque le solde évolue, le calcul doit être ventilé par périodes de solde constant. On applique à chaque montant le taux contractuel et la durée de mise à disposition, suivant la convention, puis on contrôle le plafond fiscal sur une base cohérente.
Les conditions à vérifier avant de déduire les intérêts
Le 3° du 1 de l’article 39 du Code général des impôts encadre la déduction des intérêts servis aux associés pour les sommes mises à disposition de la société au-delà de leur participation au capital. Deux vérifications sont essentielles : le capital doit être entièrement libéré et les intérêts déduits doivent respecter le taux de référence.
Un capital entièrement libéré signifie que les apports souscrits ont effectivement été versés. Le seul fait d’avoir inscrit un montant de capital dans les statuts ne suffit pas. Il faut également pouvoir justifier la dette, les fonds mis à disposition et le calcul de la rémunération.
- Vérifier la libération intégrale du capital.
- Conserver la convention et les justificatifs des avances.
- Identifier la durée de l’exercice et sa date de clôture.
- Calculer les intérêts d’après les soldes et les périodes concernés.
- Contrôler chaque compte courant séparément, sans compensation entre associés.
- Réintégrer la fraction non déductible lors de la détermination du résultat fiscal.
Le respect du taux ne garantit pas, à lui seul, la déduction de toutes les charges financières. Des règles supplémentaires peuvent intervenir, notamment pour les financements entre entreprises liées relevant de l’article 212 du CGI. Pour vérifier la méthode, la référence administrative est le BOI-BIC-CHG-50-50-30, consacré à la limitation du taux des intérêts des comptes d’associés.
Formaliser l’avance sans la confondre avec un apport au capital
Un compte courant d’associé est un prêt à la société : le prêteur détient une créance et l’avance figure au passif du bilan. Contrairement à un apport au capital, elle n’augmente pas directement les droits sociaux. Une entreprise individuelle ne possède pas de compte courant d’associé, puisqu’elle n’est pas une société dotée d’associés.
Les associés et actionnaires peuvent consentir des avances, ainsi que certains dirigeants, notamment les gérants, administrateurs ou présidents de SAS, dans les conditions légales applicables. Les financements consentis par d’autres sociétés doivent aussi respecter les règles encadrant les opérations de trésorerie et les prêts entre entreprises.
Le compte peut être alimenté par des versements, des dépenses professionnelles réglées personnellement ou des sommes dues par la société et laissées à sa disposition, comme des dividendes régulièrement décidés. Une convention précise utilement le taux, son éventuelle révision, la méthode de calcul, les échéances et les modalités de remboursement ou de blocage. Ce document doit distinguer clairement la rémunération promise du traitement fiscal des intérêts.