Comptabilisation RFA : les écritures avec avoir et les régularisations de clôture
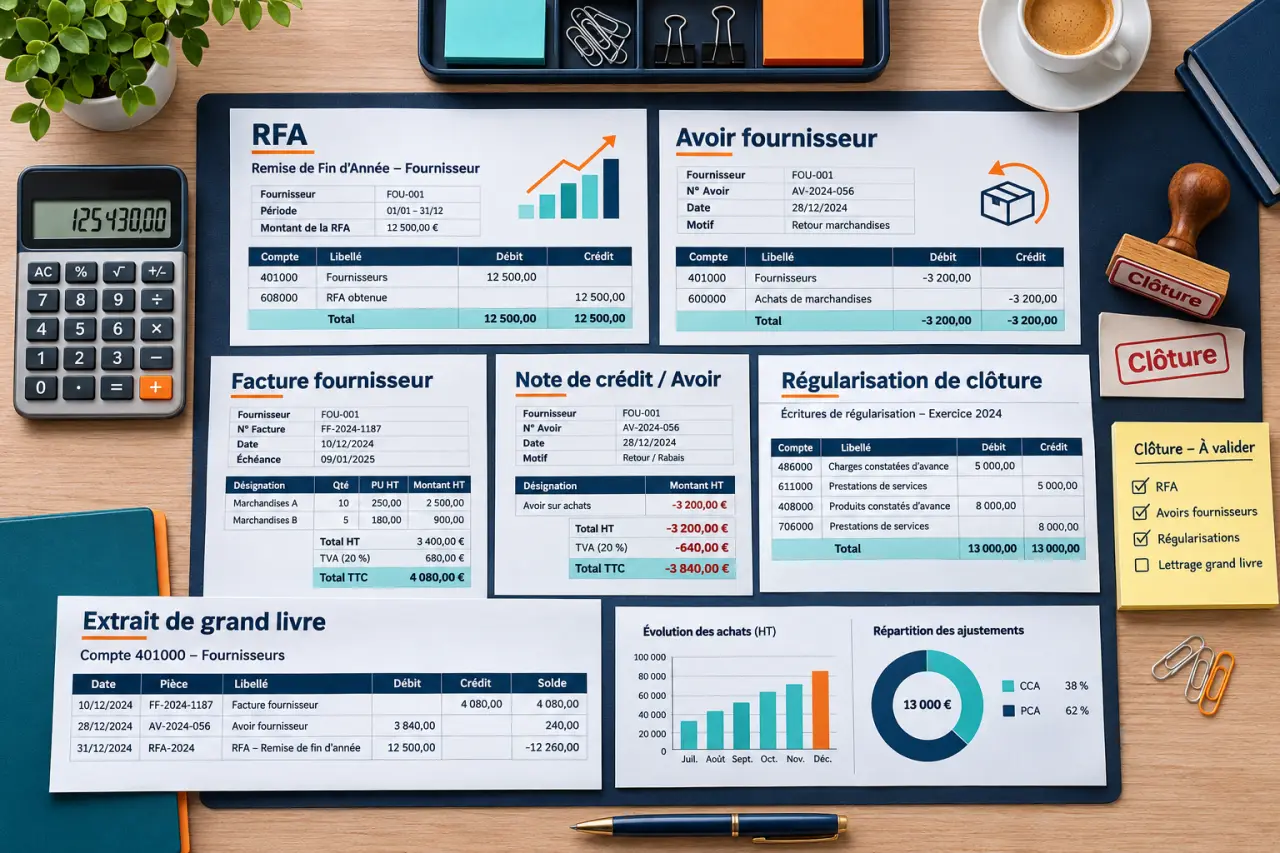
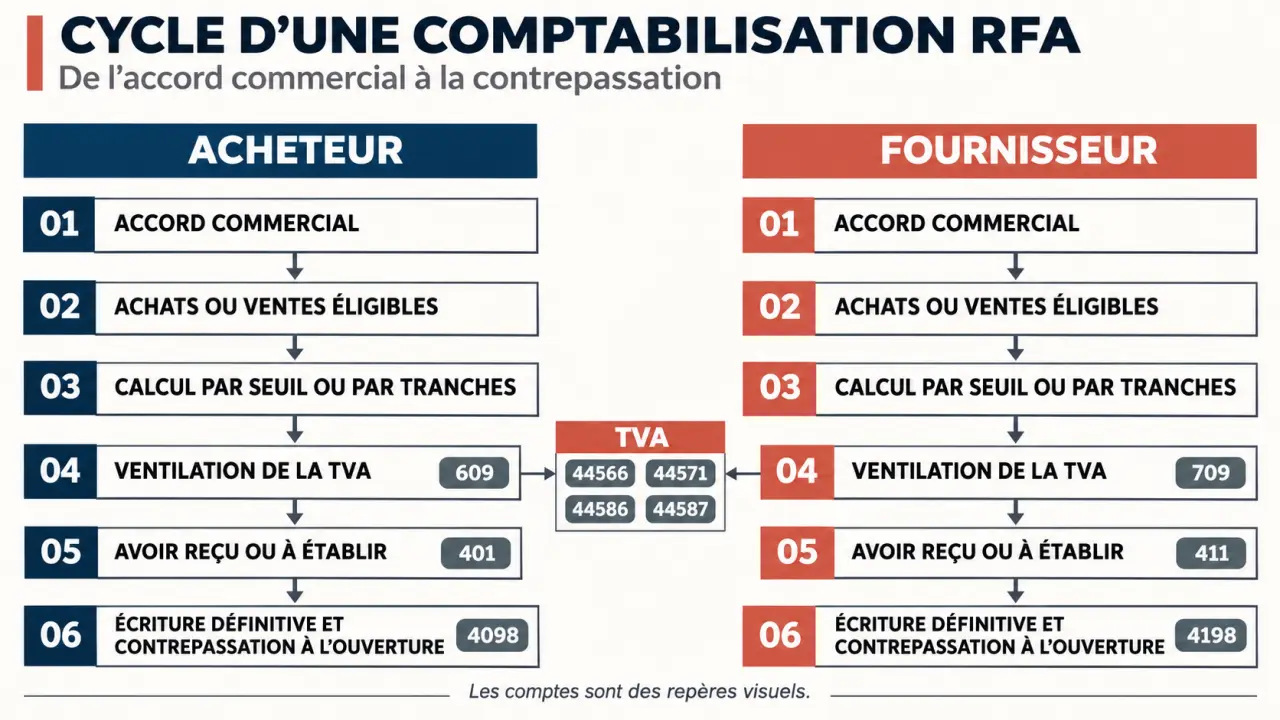
Une ristourne de fin d’année obtenue d’un fournisseur se comptabilise au crédit du compte 609 ; une ristourne accordée à un client, au débit du compte 709. La contrepartie dépend de l’avoir : 401 ou 411 lorsqu’il est enregistré, 4098 ou 4198 lorsqu’il manque à la clôture. Voici les calculs et les écritures à appliquer dans le cadre du plan comptable français.
Qualifier la RFA et déterminer son montant hors taxes
La RFA est une réduction commerciale calculée sur un ensemble d’opérations réalisées pendant une période. Elle diminue le coût des achats chez l’acheteur et le chiffre d’affaires net chez le vendeur. Son appellation commerciale, « remise annuelle » ou « bonus de fin d’année », ne suffit pas : son traitement dépend de sa nature réelle.
La remise correspond généralement à une réduction liée aux conditions commerciales ou au profil du client. Le rabais compense notamment un défaut ou une non-conformité. La ristourne porte sur un ensemble d’opérations. L’escompte rémunère un paiement anticipé et relève d’un traitement financier distinct. Quant au boni de coopérative, sa qualification doit être examinée selon les règles et statuts applicables : il ne constitue pas automatiquement une RFA classique.
Seuil de déclenchement ou calcul par tranches : lire la clause
Une clause accordant 5 % sur la totalité des achats dès que 100 000 € HT sont dépassés donne, pour 120 000 € HT d’achats, une ristourne de 6 000 € HT. Avec une TVA de 20 %, la correction représente 1 200 €, soit un avoir de 7 200 € TTC. Ce calcul suppose bien un taux applicable à toute la base : si seuls les achats excédant le seuil sont concernés, le résultat diffère.
Pour un barème progressif, appliquez chaque taux à sa seule tranche. À titre d’exemple, un contrat prévoyant 0 % jusqu’à 50 000 €, 2 % entre 50 000 € et 100 000 €, puis 3 % au-delà produit, sur 200 000 € HT, une ristourne de 1 000 € + 3 000 € = 4 000 € HT. À 20 % de TVA, l’avoir atteint 4 800 € TTC.
Faites passer la base de calcul au tamis avant d’appliquer le taux : distinguez les factures éligibles, les retours, les annulations et les réductions déjà imputées. Identifiez aussi les familles de produits exclues du contrat. Ce filtrage évite de calculer une ristourne sur un montant qui n’y ouvre pas droit et fournit une piste de contrôle reproductible.
Enregistrer l’avoir chez l’acheteur et chez le fournisseur
Les écritures suivantes reprennent une RFA de 6 000 € HT, avec 1 200 € de TVA. Elles supposent que l’opération initiale était taxable à 20 % et que l’avoir corrige cette TVA. Utilisez une subdivision du compte 609 ou 709 cohérente avec la nature des achats ou des ventes concernés.
L’acheteur reçoit l’avoir du fournisseur
L’acheteur débite le compte fournisseur pour réduire sa dette. En contrepartie, il crédite le compte de réduction sur achats et diminue la TVA déductible initialement comptabilisée.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 401 | Fournisseurs | 7 200 € | |
| 609 | RRR obtenus sur achats | 6 000 € | |
| 44566 | TVA déductible sur autres biens et services | 1 200 € |
Le fournisseur émet l’avoir au client
Le vendeur débite le compte 709 pour diminuer ses ventes nettes, ainsi que le compte de TVA collectée. Il crédite le compte client pour réduire sa créance. L’avoir ne constitue pas, à lui seul, un encaissement ou un remboursement.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 709 | RRR accordés sur ventes | 6 000 € | |
| 44571 | TVA collectée | 1 200 € | |
| 411 | Clients | 7 200 € |
Ces schémas concernent une réduction faisant l’objet d’un avoir séparé. Lorsqu’une réduction figure directement sur la facture initiale, l’achat ou la vente est généralement enregistré pour son montant net commercial : il ne faut pas comptabiliser une seconde réduction.
À la clôture, rattacher la RFA même si l’avoir manque
L’absence d’avoir ne suffit pas à reporter la ristourne sur l’exercice suivant. Une RFA contractuelle doit être examinée à la clôture lorsque les conditions sont remplies et que son montant peut être estimé de manière fiable. Conservez le contrat, le détail des opérations éligibles et le calcul.
Une réduction hors contrat exige davantage de prudence : un engagement, une annonce antérieure à la clôture ou une pratique constante créant une obligation implicite peut justifier sa prise en compte. Une simple espérance de geste commercial ne suffit pas à constater une créance chez l’acheteur. La qualification doit rester documentée pour chaque partie.
Les écritures d’attente pour une RFA de 7 200 € TTC
Chez l’acheteur, le compte 4098 matérialise l’avoir à recevoir. Chez le vendeur, le compte 4198 constate l’avoir à établir. La TVA passe ici par des comptes de régularisation, sans être assimilée automatiquement à une correction immédiatement déclarable.
| Situation | Débit | Crédit |
|---|---|---|
| Acheteur : avoir non reçu | 4098 : 7 200 € | 609 : 6 000 € ; 44586 : 1 200 € |
| Vendeur : avoir non établi | 709 : 6 000 € ; 44587 : 1 200 € | 4198 : 7 200 € |
Ces écritures de rattachement ne sont pas des provisions pour risques. Elles constatent une réduction relative à l’exercice. Ne confondez pas non plus l’avoir à recevoir avec une facture non parvenue, qui répond à une autre situation.
Sécuriser la TVA puis solder les écritures temporaires
Le traitement de la TVA suit celui des opérations initiales et les mentions de l’avoir. Une réduction portant sur des opérations soumises à plusieurs taux doit être ventilée entre les bases correspondantes. Appliquer uniformément 20 % à toute la ristourne serait alors incorrect.
Lorsque l’avoir rectifie la TVA, le vendeur réduit sa TVA collectée et l’acheteur corrige sa TVA déductible, sous réserve des conditions documentaires et déclaratives applicables. Pour un avoir expressément établi net de taxe, le fournisseur renonce à récupérer la TVA correspondante : la réduction ne donne alors pas lieu à la même correction de TVA chez les parties. Vérifiez les mentions avant de reprendre les tableaux précédents.
Contrepasser à l’ouverture, puis comptabiliser l’avoir réel
Si vous utilisez la méthode de contrepassation, inversez l’écriture de clôture au premier jour de l’exercice suivant. Chez l’acheteur, débitez 609 de 6 000 € et 44586 de 1 200 €, puis créditez 4098 de 7 200 €. Chez le vendeur, débitez 4198 de 7 200 €, puis créditez 709 de 6 000 € et 44587 de 1 200 €.
Enregistrez ensuite l’avoir réel selon les écritures utilisant 401 ou 411. Cette succession évite de compter deux fois la réduction. Si l’avoir diffère de l’estimation, analysez l’écart au lieu de forcer le rapprochement.
Avant validation, rapprochez systématiquement l’accord commercial, le calcul, l’avoir et le grand livre. Un tableur ou un générateur d’écritures peut faciliter le travail, mais il doit distinguer seuil global et tranches, gérer les taux de TVA et séparer clôture, contrepassation et avoir définitif.