Crownlending ou crowdlending : prêter aux PME sans confondre taux annoncé et rendement réel
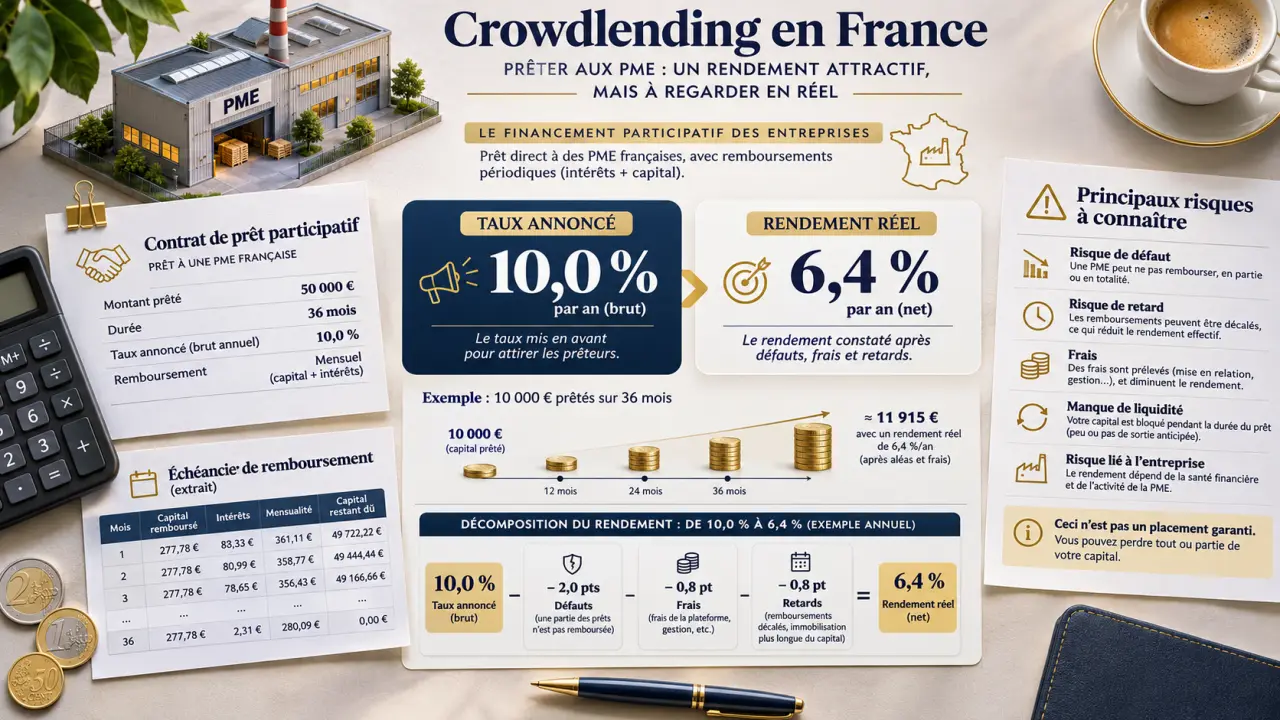
Vous recherchez « crownlending » pour comprendre le prêt aux entreprises ? Le terme généralement utilisé est crowdlending : plusieurs investisseurs prêtent de l’argent à une entreprise par l’intermédiaire d’une plateforme, contre des intérêts. Le capital n’est pas garanti et l’argent peut rester immobilisé jusqu’au remboursement. Si vous recherchez un service précisément nommé Crownlending, vérifiez son identité juridique avant toute inscription : une proximité de nom ne prouve ni son activité ni son autorisation.
Prêter à une entreprise : ce que vous financez réellement
Le crowdlending appartient au crowdfunding, ou financement participatif. Cette famille comprend aussi le don et l’investissement en actions. La différence est essentielle : avec un prêt, vous devenez créancier ; avec l’equity crowdfunding, vous devenez actionnaire et votre résultat dépend notamment de la valeur future de l’entreprise.
Simuler le rendement net d’un prêt
Estimez les remboursements, les prélèvements et le rendement à partir de vos hypothèses.
Résultats estimés
- Capital remboursé avant perte
- —
- Intérêts bruts
- —
- Fiscalité estimée
- —
- Frais
- —
- Perte de capital simulée
- —
- Montant net encaissé
- —
Le calcul tient compte du calendrier des échéances et des flux de trésorerie estimés.
Avertissement : cette simulation est indicative et ne constitue pas un conseil financier ou fiscal. La fiscalité réelle dépend de la situation de l’investisseur. Une perte de capital réelle peut dépasser les hypothèses saisies, voire entraîner la perte totale du capital.
Les emprunteurs sont notamment des TPE et PME qui souhaitent financer leur croissance, des équipements ou un besoin de trésorerie. Votre interlocuteur quotidien est la plateforme, mais votre exposition financière porte sur l’emprunteur désigné dans le contrat. Il faut donc identifier précisément l’entreprise qui vous doit le remboursement, pas seulement la marque commerciale présentée.
L’expression « prêt participatif » est couramment employée pour décrire ce mécanisme. Elle possède toutefois aussi un sens juridique spécifique : l’intitulé commercial ne suffit pas à déterminer les droits du prêteur. Selon l’opération, vous souscrivez un contrat de prêt ou des obligations. Les minibons apparaissent également dans des présentations historiques du secteur ; leur mention ne permet pas de présumer qu’ils sont proposés aujourd’hui.
Contrairement à une action, une créance ne donne normalement pas accès à une hausse illimitée de valeur. Votre rémunération contractuelle est bornée par les conditions prévues, tandis que votre perte peut atteindre la totalité du capital engagé.
De l’inscription au remboursement : lire le calendrier avant de souscrire
La plateforme sélectionne les entreprises et analyse leurs comptes, leur endettement et leur capacité de remboursement. Cette vérification préalable, parfois appelée due diligence, ne constitue pas une assurance contre le défaut. L’investisseur doit pouvoir comprendre l’activité financée et l’origine des sommes destinées à rembourser le prêt.
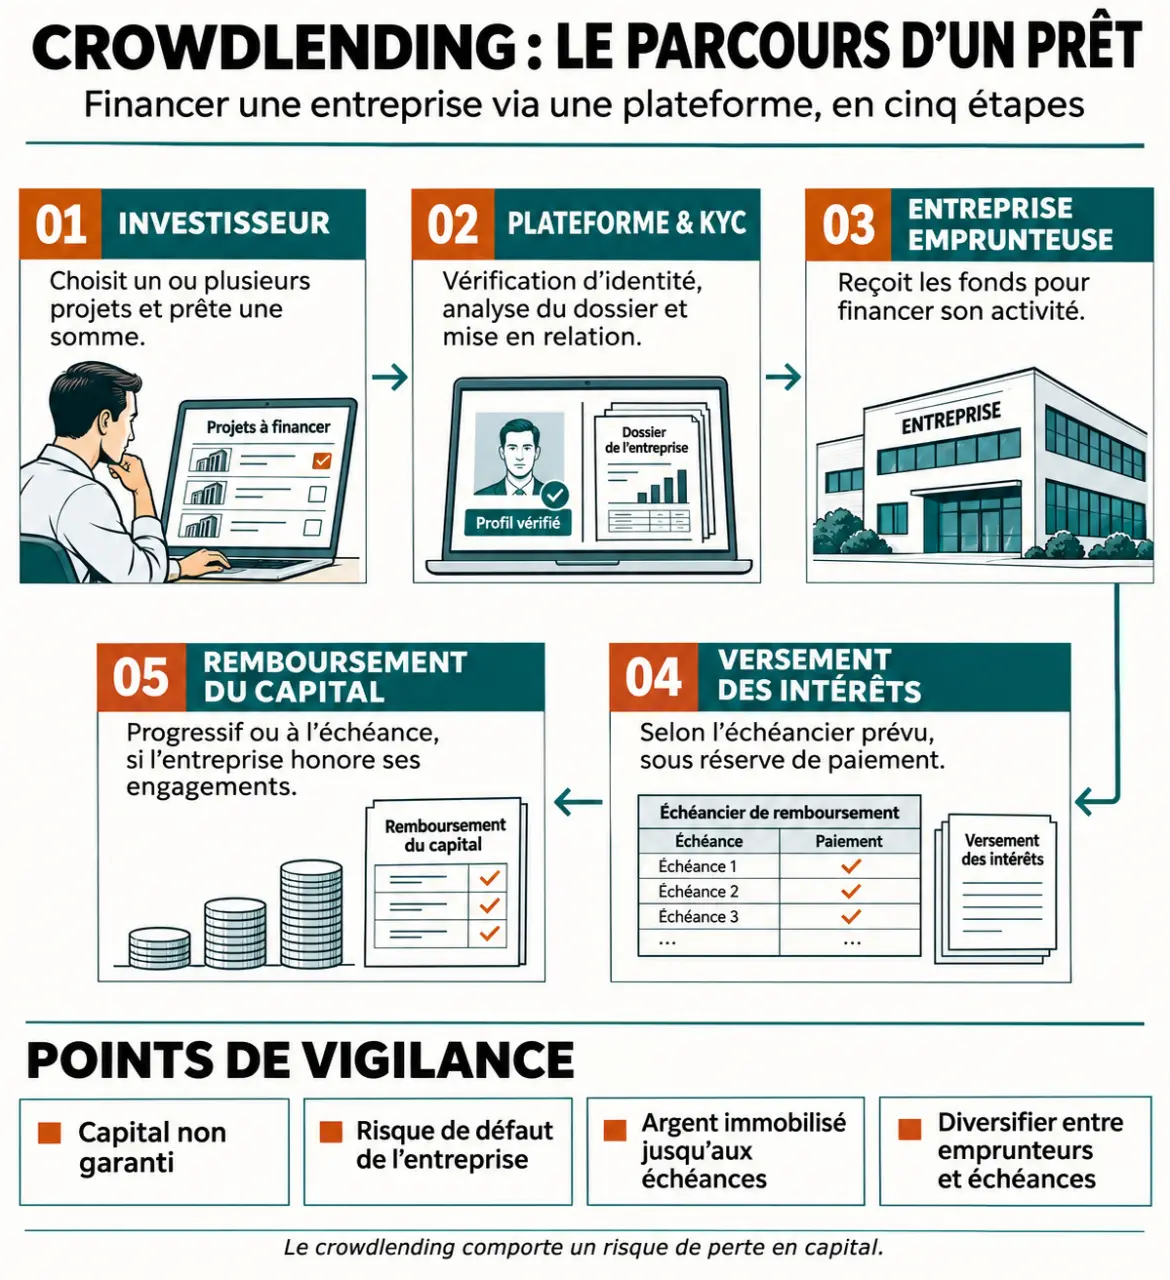
- Identification : vous créez un compte et transmettez les justificatifs demandés dans le cadre du KYC, la procédure de connaissance du client.
- Analyse : vous consultez les documents du projet, les risques, les frais et les modalités de remboursement.
- Souscription : vous choisissez un montant et acceptez les conditions contractuelles.
- Clôture de la collecte : si les conditions de financement sont remplies, les fonds sont versés à l’emprunteur. Sinon, leur restitution suit les modalités prévues.
- Suivi : vous recevez les échéances et les informations relatives à l’entreprise, aux retards éventuels et au recouvrement.
Amortissable ou in fine : deux expositions différentes
Un prêt amortissable rembourse progressivement le capital, avec les intérêts prévus. Votre somme encore exposée diminue donc au fil des paiements. Avec un prêt in fine, le capital est remboursé à l’échéance finale ; les intérêts peuvent être versés périodiquement ou à la fin selon le contrat. Des versements mensuels ou trimestriels sont possibles, mais ne constituent pas une règle universelle.
La durée annoncée doit correspondre à votre horizon d’épargne. Ne comptez pas sur une sortie anticipée : un éventuel mécanisme de cession peut être limité et ne garantit pas de trouver un acheteur. Un retard peut aussi prolonger l’immobilisation au-delà de l’échéance initiale.
Du taux brut au rendement réellement encaissé
Les taux affichés dans le financement participatif peuvent se situer entre 3 % et 12 %, mais cette fourchette recouvre des opérations différentes : ce n’est ni une moyenne garantie du crowdlending ni une prévision personnelle. Un taux élevé doit conduire à examiner le risque supplémentaire, pas à conclure automatiquement à une bonne affaire.
Le taux brut annuel ne tient pas compte de votre fiscalité, des frais éventuels, des impayés ni des délais de récupération. Pour un prêt amortissable, il s’applique au capital restant dû : multiplier simplement le montant initial par le taux et la durée surestime les intérêts si le capital revient progressivement.
La fiscalité réduit les intérêts, pas le risque
Pour un particulier résident fiscal français, les intérêts relèvent généralement des revenus de capitaux mobiliers. Le prélèvement forfaitaire unique est généralement de 30 %, composé de 12,8 % d’impôt sur le revenu et de 17,2 % de prélèvements sociaux. Une option globale pour le barème progressif peut être envisageable selon la situation fiscale ; les règles applicables doivent être vérifiées au moment de la déclaration.
À titre purement illustratif, 1 000 € prêtés pendant un an à 8 %, avec capital remboursé à la fin, produisent 80 € d’intérêts bruts. Avec un prélèvement de 30 %, il reste 56 €, hors frais et sans incident. Une perte de capital peut donc effacer plusieurs périodes d’intérêts. Son traitement fiscal dépend du support et des conditions légales : ne supposez pas qu’elle sera intégralement compensée.
Comparer les plateformes sur des preuves, pas sur une promesse
WeShareBonds, October ou Lendopolis sont des noms associés au financement participatif. Cela ne suffit pas à établir un classement : leurs offres, leurs conditions d’accès et leur activité peuvent évoluer. Une comparaison utile porte sur les services effectivement ouverts et sur des statistiques calculées selon des méthodes comparables.
| Critère | Vérification utile |
|---|---|
| Cadre réglementaire | Identité juridique et autorisation correspondant au service proposé, notamment le statut PSFP lorsqu’il est requis. |
| Sélection des entreprises | Comptes analysés, capacité de remboursement, endettement et usage précis des fonds. |
| Historique | Retards, défauts, pertes et recouvrements, avec définition des indicateurs et ancienneté des prêts. |
| Conditions financières | Taux brut, durée, frais, échéancier et clauses de remboursement anticipé. |
| Gestion des incidents | Procédure de recouvrement, information des prêteurs et continuité du suivi si la plateforme cesse son activité. |
Vérifiez les registres officiels pertinents, notamment ceux de l’AMF et de l’ESMA pour les prestataires concernés. Une ancienne mention de Conseiller en investissements participatifs (CIP) ne suffit pas à établir une autorisation actuelle. Un agrément encadre l’activité du prestataire ; il ne garantit pas le remboursement des projets.
Enfin, distinguez une sûreté d’une garantie absolue. Une caution ou un actif donné en garantie peut améliorer les perspectives de recouvrement, mais sa valeur, son rang et les coûts de réalisation conditionnent son efficacité.
Diversifier sans construire une fausse sécurité
Réservez au crowdlending une somme dont vous n’avez pas besoin pour vos dépenses prévisibles ni pour votre épargne de précaution. Répartissez ensuite vos engagements entre emprunteurs, secteurs, échéances et, si cela est pertinent, plateformes. La diversification réduit la concentration ; elle ne supprime pas les pertes possibles.
Pensez chaque prêt comme une brique d’un mur : multiplier les briques ne renforce pas l’ensemble si elles reposent toutes sur la même fondation fragile. Plusieurs PME peuvent dépendre du même donneur d’ordre, du même marché immobilier ou du même coût de l’énergie. Au-delà du nombre de projets, cherchez les dépendances communes : c’est souvent là que se cache une concentration invisible.
Avant de souscrire, demandez-vous d’où viendra le remboursement : bénéfices d’exploitation, vente d’un actif ou nouveau financement. Une entreprise rentable sur le papier peut manquer de trésorerie à l’échéance. L’absence d’explication claire constitue une raison suffisante de renoncer.
Suivez enfin, dans un tableau ou un outil patrimonial, le capital restant dû, les intérêts réellement reçus, les retards et les pertes. Le bon indicateur n’est pas le taux moyen affiché, mais le résultat encaissé au regard du risque pris.