Fonds d’investissement immobilier : fonctionnement, risques et stratégies pour diversifier son patrimoine
L’investissement immobilier ne se résume plus à l’achat direct d’un appartement ou d’une maison. Pour les particuliers souhaitant constituer un patrimoine sans subir les contraintes de la gestion locative, les fonds d’investissement immobilier offrent une alternative structurée. Ces véhicules, souvent désignés sous le terme de « pierre-papier », permettent de mutualiser des capitaux pour accéder à des actifs de grande envergure, inaccessibles à l’investisseur individuel.
Qu’est-ce qu’un fonds d’investissement immobilier ?
Un fonds d’investissement immobilier est une structure financière qui collecte les capitaux de nombreux épargnants pour les investir dans un parc immobilier diversifié. La gestion est confiée à une société de gestion agréée par l’Autorité des marchés financiers (AMF), qui assure l'acquisition, la rénovation, la location et la revente des biens.
Calculateur de rendement net après fiscalité
Calcul basé sur : Revenu brut - Frais - (Revenu net imposable * (TMI + 17,2%))
Le fonctionnement repose sur la mutualisation : en regroupant les mises, le fonds acquiert des immeubles de bureaux, des commerces, des actifs logistiques ou des résidences gérées. Cette stratégie offre des avantages concrets :
La délégation totale libère l'investisseur des soucis de gestion locative ou de travaux. La diversification immédiate répartit les risques sur plusieurs locataires, secteurs d’activité et zones géographiques. Enfin, l'accessibilité permet de débuter avec des sommes modérées, bien inférieures au prix d’un bien physique.
Le rendement provient principalement des loyers encaissés par le fonds, redistribués sous forme de dividendes, ainsi que des plus-values réalisées lors de la cession des actifs immobiliers.
Les différents types de fonds immobiliers : SCPI, OPCI et au-delà
Le marché des fonds immobiliers propose des véhicules adaptés à différents objectifs de liquidité et de stratégie.
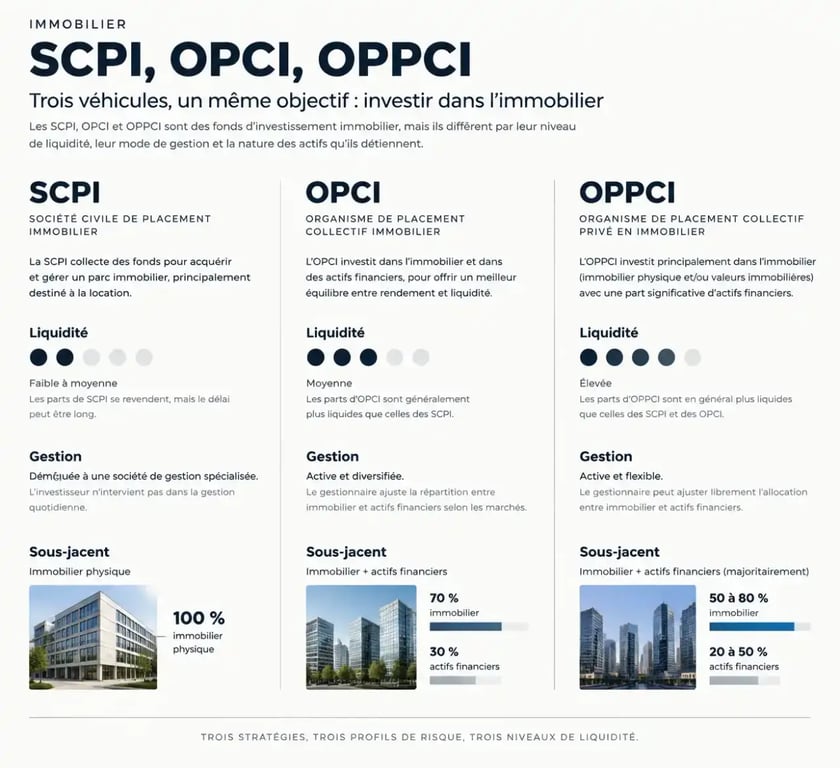
La SCPI (Société Civile de Placement Immobilier)
C’est le véhicule le plus répandu. La SCPI investit exclusivement dans de l’immobilier locatif. Elle convient aux investisseurs recherchant des revenus réguliers sur le long terme. On distingue les SCPI de rendement, centrées sur les bureaux ou commerces, et les SCPI fiscales, conçues pour réduire l’impôt via des dispositifs spécifiques.
L’OPCI (Organisme de Placement Collectif Immobilier)
L’OPCI intègre une poche de liquidités et d’actifs financiers (actions, obligations) en complément de l’immobilier. Cette structure permet une meilleure réactivité face aux mouvements du marché. L'équilibre entre gestion immobilière et actifs financiers permet d'amortir les cycles économiques, faisant de l'OPCI un outil de gestion dynamique du patrimoine.
L’OPPCI et autres véhicules
L’OPPCI (Organisme Professionnel de Placement Collectif Immobilier) s'adresse à une clientèle avertie ou institutionnelle. Il offre une plus grande liberté de gestion et d'endettement, mais avec des tickets d'entrée souvent élevés.
| Caractéristique | SCPI | OPCI | OPPCI |
|---|---|---|---|
| Sous-jacent | 100% Immobilier | Immobilier + Financier | Immobilier complexe |
| Liquidité | Faible | Moyenne | Très faible |
| Gestion | Passive | Active | Professionnelle |
Les risques et points de vigilance majeurs
Le fonds immobilier est un outil puissant, mais il comporte des risques. L’horizon de placement recommandé est généralement de 10 ans pour amortir les frais de souscription et les cycles immobiliers.
Parmi les points à surveiller :
L'absence de garantie du capital signifie que la valeur des parts peut fluctuer à la hausse comme à la baisse selon l’état du marché. Le délai de jouissance impose une période de carence, souvent de 3 à 6 mois, entre l’achat des parts et le versement des premiers dividendes. Enfin, la liquidité peut être limitée : en cas de retrait massif, la revente des parts peut prendre du temps.
Fiscalité et modalités d’investissement
La fiscalité dépend du véhicule choisi et de l'enveloppe de souscription. Pour une SCPI détenue en direct, les revenus sont taxés comme des revenus fonciers. Ils sont soumis à l’impôt sur le revenu selon votre tranche marginale, auxquels s’ajoutent les prélèvements sociaux de 17,2 %.
Il est possible d’investir via :
L’assurance-vie permet souvent une fiscalité plus douce et une meilleure liquidité, bien que les frais de gestion du contrat puissent impacter le rendement net. Le crédit permet de financer l’achat de parts de SCPI pour profiter de l’effet de levier, bien que les banques soient aujourd'hui plus sélectives.
Avant toute décision, consultez le Document d’Informations Clés (DIC) de chaque fonds. Ce document réglementé par l'AMF détaille les frais, la stratégie d'investissement et les risques spécifiques, permettant de comparer objectivement les solutions disponibles sur le marché.