Fiscalité SCPI : micro-foncier ou régime réel, le choix qui pèse sur votre imposition
Investir en SCPI permet de percevoir des loyers sans gérer directement un bien immobilier. Sur le plan fiscal, l’administration ne distingue pourtant pas les parts de SCPI d’un appartement détenu en direct : les revenus perçus suivent les règles des revenus fonciers. Comprendre ce fonctionnement avant d’investir ou de remplir sa déclaration aide à éviter les mauvaises surprises et à choisir le régime le plus adapté.
Comment sont imposés les revenus d’une SCPI ?
Une SCPI, ou société civile de placement immobilier, collecte les loyers versés par les locataires des immeubles qu’elle détient, puis reverse ces sommes aux porteurs de parts sous forme de dividendes trimestriels. Grâce à la transparence fiscale, le porteur de parts est imposé comme s’il détenait directement une quote-part des immeubles. Les revenus distribués relèvent donc des revenus fonciers, et non des revenus de capitaux mobiliers, même si la SCPI ressemble au premier abord à un placement financier.
Ces revenus fonciers supportent une double imposition : le barème progressif de l’impôt sur le revenu, dont le taux varie de 0 à 45 % selon la tranche marginale d’imposition (TMI) du foyer, et les prélèvements sociaux au taux de 17,2 %. Un contribuable situé dans la tranche à 30 % supporte ainsi une pression fiscale globale de 47,2 % sur ses revenus fonciers de SCPI. Ce cumul doit être anticipé avant la souscription, et pas uniquement au moment de la déclaration.
Certaines SCPI perçoivent aussi des revenus financiers, issus du placement de leur trésorerie. Ceux-ci suivent un régime différent : ils sont soumis au prélèvement forfaitaire unique (PFU) de 30 %, sauf option pour le barème progressif si ce choix est plus favorable au foyer fiscal. Deux SCPI affichant un rendement brut identique peuvent donc produire un revenu net d’impôt différent selon la part de revenus fonciers et de revenus financiers qu’elles distribuent.
Micro-foncier ou régime réel : quel régime choisir ?
Le régime micro-foncier et son abattement de 30 %
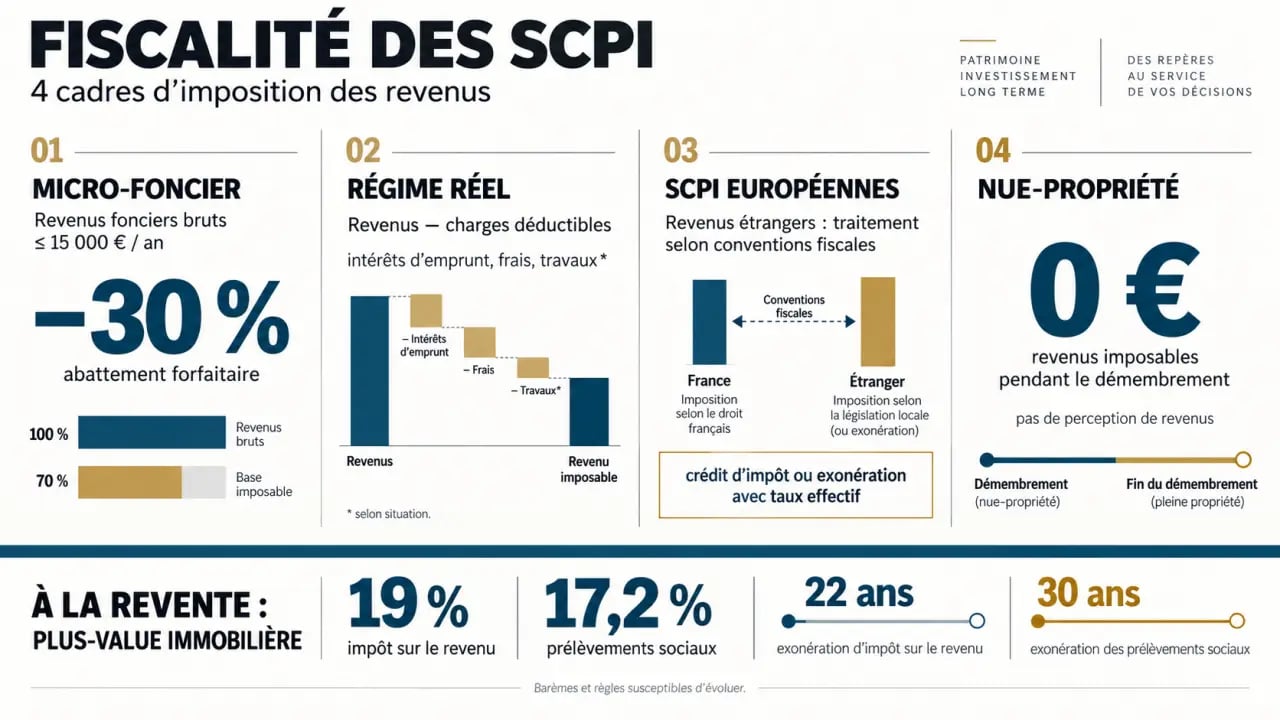
Le régime micro-foncier s’applique automatiquement lorsque l’ensemble des revenus fonciers du foyer, SCPI comprises, ne dépasse pas 15 000 € par an, à condition de ne pas détenir un bien éligible à un dispositif fiscal spécifique, comme Pinel, Denormandie ou Malraux. Il applique un abattement forfaitaire de 30 % sur les loyers perçus pour tenir compte des charges. Aucune dépense n’a alors besoin d’être justifiée. Seuls 70 % des revenus sont soumis au barème progressif et aux prélèvements sociaux.
Ce régime convient surtout aux investisseurs qui ont financé leurs parts au comptant et dont les charges réelles restent inférieures à 30 %. Il offre aussi une déclaration plus simple : le montant des revenus est reporté sur une ligne de la déclaration 2042, sans annexe complémentaire. Cette simplicité ne signifie toutefois pas qu’il est toujours le plus avantageux.
Le régime réel et la déduction des charges
Le régime réel devient obligatoire lorsque les revenus fonciers dépassent 15 000 € par an. Il peut aussi être choisi volontairement sous ce seuil, avec une option irrévocable pendant trois ans. Il permet de déduire les charges réellement supportées, notamment les frais de gestion, les intérêts d’emprunt et la quote-part des travaux réalisés par la SCPI sur son patrimoine. Cette dernière information est communiquée chaque année par la société de gestion.
Le régime réel est particulièrement adapté à l’investisseur qui a financé ses parts à crédit. Les intérêts d’emprunt, souvent élevés au début du prêt, réduisent le revenu imposable et peuvent parfois créer un déficit foncier. Dans la limite de 10 700 € par an, ce déficit est imputable sur le revenu global du foyer. Il peut donc réduire directement l’impôt d’un contribuable fortement fiscalisé.
Le choix entre les deux régimes dépend ainsi du niveau de revenus fonciers, du montant des charges et du mode de financement. Un investisseur au comptant avec peu de charges peut privilégier la simplicité du micro-foncier. À l’inverse, un achat financé à crédit ou supportant des charges importantes peut justifier le régime réel, même lorsque le seuil de 15 000 € n’est pas dépassé.
SCPI européennes, démembrement et personnes morales : les cas qui changent la donne
La fiscalité spécifique des SCPI investies à l’étranger
Les SCPI qui investissent dans des immeubles situés en zone euro relèvent de règles fiscales liées aux conventions internationales destinées à éviter la double imposition. Les revenus fonciers de source étrangère restent soumis au barème progressif, mais ils sont exonérés des prélèvements sociaux de 17,2 %, puisque l’impôt a déjà été acquitté dans le pays où se trouve l’immeuble.
La fiscalité dépend donc de la localisation des actifs. À rendement brut équivalent, une SCPI européenne peut produire un rendement net d’impôt supérieur à celui d’une SCPI investie exclusivement en France. Le traitement exact dépend toutefois de la convention fiscale applicable et de la ventilation des revenus communiquée par la société de gestion.
Nue-propriété : pas de revenus, pas d’imposition immédiate
Investir en nue-propriété consiste à acquérir des parts de SCPI sans percevoir les revenus pendant une durée définie. L’usufruit est détenu par un tiers, généralement pendant 5 à 20 ans. Durant le démembrement, le nu-propriétaire ne reçoit aucun loyer et n’a donc pas de revenu foncier à déclarer au titre de ces parts.
Cette stratégie permet d’investir dans la pierre-papier sans augmenter sa fiscalité courante. Elle peut convenir à un contribuable déjà fortement imposé qui prépare un projet à moyen terme, comme la perception d’un complément de retraite lorsque les parts seront récupérées en pleine propriété. À l’échéance, le nu-propriétaire retrouve la pleine propriété sans taxation additionnelle liée à la reconstitution de l’usufruit.
Détenir des SCPI via une personne morale
Une SCI peut détenir des parts de SCPI selon deux options fiscales. À l’IR, elle reste transparente : les associés sont imposés selon les mêmes règles que les personnes physiques, au prorata de leurs droits. À l’IS, les revenus des SCPI sont intégrés au résultat de la société et taxés selon les taux applicables à l’impôt sur les sociétés.
La SCI à l’IS peut amortir comptablement les parts, mais cette option peut entraîner une fiscalité plus lourde lors d’une distribution ultérieure aux associés. Le choix entre l’IR et l’IS doit donc être étudié selon l’objectif de détention, le niveau de revenus et la manière dont les bénéfices seront utilisés.
Quelle fiscalité en cas de revente de parts ?
La cession de parts de SCPI déclenche, en cas de gain, une imposition au titre des plus-values immobilières, selon les mêmes règles que pour un bien immobilier détenu en direct. Le taux est de 19 % pour l’impôt sur le revenu, auquel s’ajoutent les prélèvements sociaux de 17,2 %, soit un taux global de 36,2 % avant abattements.
Un abattement lié à la durée de détention réduit progressivement cette taxation. L’exonération totale d’impôt sur le revenu intervient après 22 ans de détention, tandis que l’exonération des prélèvements sociaux n’est acquise qu’après 30 ans. Un porteur détenant ses parts depuis 25 ans ne paie donc plus d’impôt sur le revenu sur sa plus-value, mais reste redevable d’une fraction des prélèvements sociaux jusqu’à la trentième année.
La fiscalité à la revente s’inscrit ainsi dans un horizon long. Elle doit être prise en compte dès l’achat, au même titre que l’imposition des revenus courants et la liquidité des parts.
Comment déclarer ses revenus SCPI sans erreur ?
Chaque société de gestion adresse généralement à ses porteurs, à la mi-avril, un imprimé fiscal unique (IFU). Ce document récapitule les revenus perçus pendant l’année et les répartit selon leur nature : revenus fonciers, revenus financiers et revenus de source étrangère. Il sert de base à la déclaration et évite de reconstituer soi-même le détail des versements trimestriels.
Au régime micro-foncier, le montant brut des revenus fonciers est reporté sur la déclaration 2042. Au régime réel, la déclaration complémentaire 2044 détaille les charges déductibles, poste par poste. Les revenus de source étrangère issus de SCPI européennes doivent être indiqués sur le formulaire 2047, puis reportés sur la 2042. Cette étape permet à l’administration d’appliquer le crédit d’impôt prévu par la convention fiscale concernée.
Une erreur fréquente consiste à ne pas utiliser le formulaire 2047 pour les revenus étrangers. Le report incomplet des informations peut alors conduire à une double imposition évitable. Avant de valider la déclaration, il faut donc vérifier la cohérence entre l’IFU, les formulaires remplis et les montants effectivement reportés.