Externalisez le recouvrement de créances sans perdre le contrôle de la relation client
L’externalisation du recouvrement de créances permet de confier tout ou partie des relances à un prestataire spécialisé, tout en gardant la maîtrise des décisions sensibles. Pour une entreprise B2B confrontée à des retards de paiement récurrents, l’enjeu dépasse la récupération d’une facture échue. Il consiste à protéger la trésorerie, à alléger la charge des équipes et à préserver une relation commerciale parfois stratégique.
Ce que vous déléguez réellement à un prestataire de recouvrement
Externaliser ne signifie pas abandonner son poste client. L’entreprise mandate un professionnel pour organiser les actions de relance, qualifier les dossiers et négocier avec les débiteurs selon un cadre défini. Le périmètre peut couvrir les créances récemment échues comme les impayés plus anciens, avec un mandat discret, lorsque le prestataire agit au nom de l’entreprise, ou un mandat transparent, lorsque son intervention est annoncée au client.
Une séquence graduée, de la prévention au contentieux
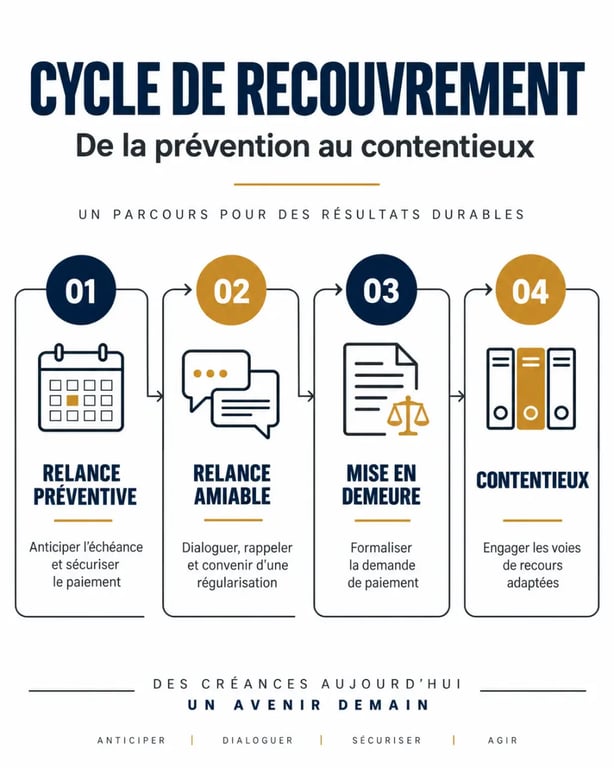
Le recouvrement externalisé commence idéalement avant que le dossier ne se dégrade. Une relance préventive rappelle l’échéance à venir. La relance amiable traite ensuite le retard par téléphone, e-mail, courrier ou tout autre canal adapté. Si nécessaire, le chargé de recouvrement propose un échéancier réaliste et documente les engagements obtenus. La mise en demeure formalise une étape supplémentaire lorsque les sollicitations précédentes restent sans effet. Le contentieux intervient seulement après analyse de la recouvrabilité, de l’enjeu financier et de la relation commerciale.
Une délégation qui doit rester paramétrée
Avant le démarrage, l’entreprise fixe les règles du jeu : seuil de montant, ancienneté des créances à transmettre, clients à exclure, marges de négociation, conditions d’acceptation d’un échéancier et validation requise avant toute action judiciaire. Cette préparation évite qu’un dossier sensible soit traité comme un simple impayé standard. Elle permet aussi au prestataire de distinguer une contestation légitime, un oubli administratif et une difficulté de paiement avérée.
À quels signaux l’externalisation devient-elle pertinente ?
La solution est particulièrement utile lorsque les retards mobilisent les équipes commerciales ou administratives sans produire de résultats réguliers. Elle convient aussi aux entreprises qui disposent d’un volume de factures suffisant, mais pas d’une ressource interne dédiée au recouvrement, ou qui souhaitent renforcer ponctuellement leur dispositif après une hausse des impayés.
- Le délai moyen de paiement s’allonge et pèse sur le cash-flow.
- Les relances sont irrégulières, faute de temps ou de méthode commune.
- Les commerciaux hésitent à relancer certains clients par crainte d’abîmer la relation.
- Les dossiers ne sont pas suffisamment segmentés selon le montant, le risque ou l’ancienneté.
- La direction manque de visibilité sur les promesses de paiement et les actions en cours.
Le bon déclencheur n’est donc pas nécessairement une crise de trésorerie. Externaliser peut répondre à un choix d’organisation : l’interne conserve la connaissance du client et les arbitrages commerciaux, tandis que le spécialiste apporte une cadence régulière, une traçabilité des échanges et une capacité de négociation. L’objectif est de réduire le DSO et de fiabiliser les encaissements, pas de multiplier les relances agressives.
Un portefeuille de créances fonctionne comme une horloge : chaque retard non traité décale le suivant, jusqu’à désorganiser la prévision de trésorerie. En instaurant des cadences précises, date d’échéance, premier rappel, appel de qualification et relance renforcée, le prestataire remet du rythme dans le poste client. Cette régularité a une valeur concrète. Elle permet au responsable financier de distinguer les encaissements attendus des promesses fragiles et d’ajuster ses décisions de paiement ou de financement avec moins d’incertitude.
Préserver la relation commerciale sans renoncer à la fermeté
Le risque le plus souvent redouté est une rupture de confiance avec le débiteur. Il existe lorsque le prestataire ne connaît ni le secteur, ni l’historique du compte, ou applique une communication uniforme à tous les dossiers. À l’inverse, une relance amiable structurée peut clarifier une situation et empêcher qu’un petit retard ne devienne un litige durable.
Le ton et la connaissance du compte font la différence
Un bon dispositif s’appuie sur des informations mises à jour : interlocuteur comptable, litige éventuel, habitudes de règlement, conditions contractuelles et importance commerciale du client. La première démarche doit chercher à comprendre la cause du retard avant d’exiger un paiement. Une facture non reçue, un bon de commande manquant ou une contestation partielle exigent une coordination rapide avec les équipes internes. Ils ne relèvent pas du même traitement qu’une dette reconnue mais impayée.
Des limites à anticiper dès le contrat
L’externalisation ne corrige pas des factures incomplètes, des conditions de paiement imprécises ou des litiges non résolus. Elle peut aussi créer un sentiment de perte de contrôle si les échanges ne sont pas remontés au fil de l’eau. Prévoyez un interlocuteur interne référent, des points de suivi réguliers et une procédure d’escalade pour les comptes sensibles. La qualité de la collaboration compte davantage que la seule promesse de rapidité.
Comparer les prestataires au-delà du taux de commission
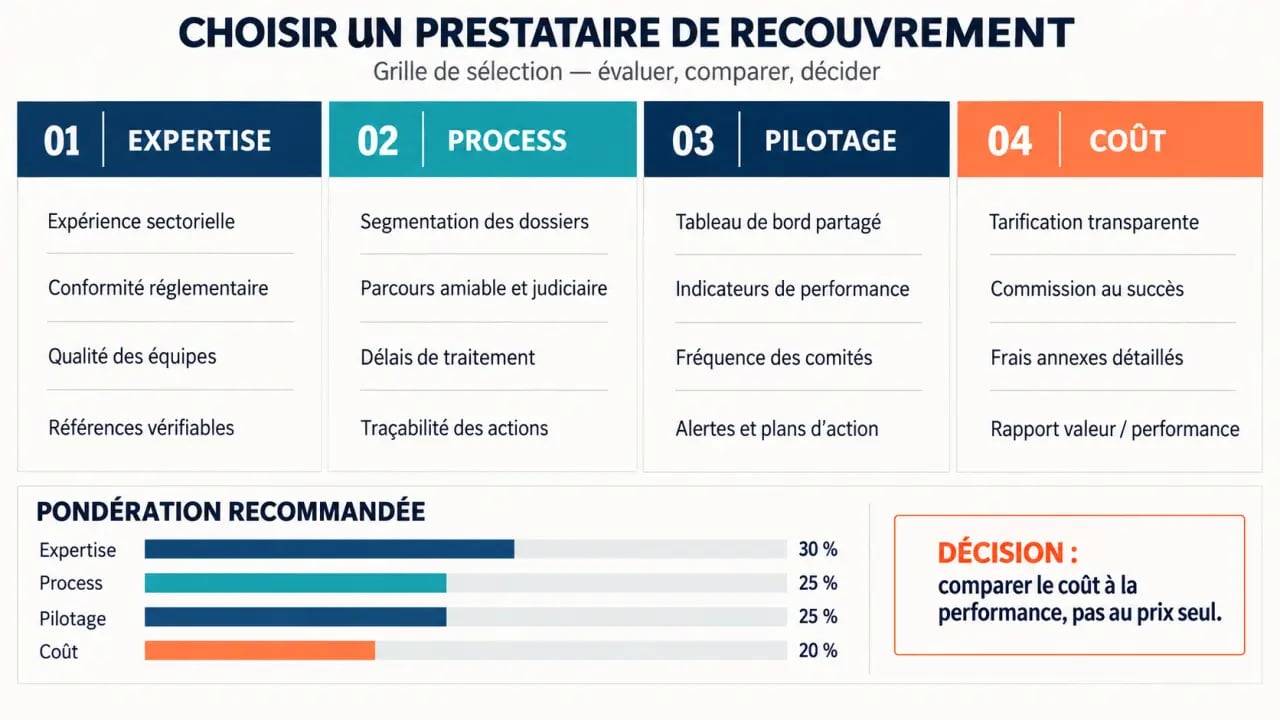
Le prix ne suffit pas à évaluer une société de recouvrement. Une commission faible peut masquer un périmètre restreint, une faible personnalisation ou l’absence de reporting exploitable. Il faut comparer la méthode proposée avec la nature de vos créances, vos contraintes de marque et votre niveau de maturité interne.
| Critère à examiner | Ce qu’il faut vérifier | Pourquoi c’est décisif |
|---|---|---|
| Expertise sectorielle | Références sur des cycles de vente et des litiges comparables | Le vocabulaire, les objections et les usages de paiement varient selon l’activité. |
| Process de relance | Séquences, canaux, délais et validation des étapes sensibles | Un processus clair limite les actions inadaptées et rend les résultats comparables. |
| Pilotage | Tableau de bord, statut des dossiers, promesses de paiement et accès en ligne | La transparence maintient le contrôle et facilite les arbitrages internes. |
| Modèle de rémunération | Success fee, forfait fixe, frais annexes et conditions de déclenchement | Le coût réel dépend du mode de facturation et du niveau de service inclus. |
| Traitement des cas complexes | Analyse de recouvrabilité, réseau d’avocats ou de commissaires de justice | La transition vers le précontentieux doit être maîtrisée, jamais automatique. |
Demandez une démonstration du reporting et des exemples anonymisés de comptes rendus avant de signer. Vérifiez également qui contacte vos clients, avec quelle formation, sous quels délais de réponse et selon quelle charte de communication. Un interlocuteur dédié et des règles d’escalade écrites constituent souvent de meilleures garanties qu’un discours commercial général.
Coût, conformité et indicateurs : garder la main sur la performance
Le modèle au succès, ou success fee, rémunère le prestataire en fonction des sommes récupérées. Il peut aligner les intérêts, mais doit être lu avec précision : taux appliqué, assiette de calcul, traitement des règlements directs, frais éventuels et sort des dossiers non recouvrés. Le forfait fixe peut convenir à un volume stable ou à une mission de relance préventive. Comparez toujours le coût aux encaissements additionnels obtenus et au temps interne réellement libéré.
Une conformité qui protège aussi votre image
Le recouvrement doit respecter le cadre applicable, notamment les délais de paiement entre professionnels, généralement fixés à 60 jours nets ou à 45 jours fin de mois dans les situations prévues. Les démarches doivent être justifiées, proportionnées et traçables. La mise en demeure exige un formalisme rigoureux. Si le prestataire traite des coordonnées, des historiques de paiement ou des échanges avec les débiteurs, le contrat doit aussi encadrer la protection des données personnelles conformément au RGPD.
Les indicateurs à suivre chaque mois
Ne jugez pas un partenaire sur le seul montant encaissé. Suivez le taux de récupération par ancienneté de créance, les délais entre transmission et premier contact, le montant des promesses de paiement tenues, le nombre de litiges détectés et l’évolution du DSO. Analysez ces chiffres par segment de clientèle et par motif d’impayé. Vous identifierez ainsi les causes récurrentes, facture contestée, circuit de validation trop lent ou difficulté financière, et pourrez corriger vos processus de facturation en amont.
L’externalisation du recouvrement de créances est performante lorsqu’elle s’intègre à une stratégie de gestion du risque client : des règles partagées, une approche amiable exigeante, une visibilité continue et une décision judiciaire prise au cas par cas. Dans ces conditions, elle transforme les impayés en un processus piloté plutôt qu’en une source permanente de tension.