Comptabilité d’un restaurant : sécuriser la TVA et suivre la marge au quotidien
Tenir la comptabilité d’un restaurant demande une organisation précise. Les ventes sont encaissées en espèces, par carte ou via une plateforme de livraison. Les taux de TVA varient selon le produit et son mode de consommation. Les achats de matières premières, eux, évoluent rapidement avec les stocks et l’activité. Ce cadre présente les obligations comptables, la méthode de classement des pièces, la ventilation des ventes et des achats, ainsi que les indicateurs utiles pour suivre la rentabilité.
Pourquoi la comptabilité d’un restaurant obéit à des règles particulières
Comme toute entreprise commerciale, un restaurant doit tenir une comptabilité générale : enregistrement chronologique des opérations, établissement d’un bilan et d’un compte de résultat, conservation des pièces justificatives. Dans la plupart des cas, la méthode retenue est la comptabilité d’engagement. Une facture d’achat ou une créance client est alors enregistrée au moment où l’opération a lieu, et non lorsque l’argent est effectivement payé ou encaissé. Cette distinction est particulièrement utile en restauration, car les paiements aux fournisseurs et les encaissements des clients interviennent rarement au même moment.
Le rôle du plan comptable général
Le restaurateur s’appuie sur le plan comptable général, avec un paramétrage adapté à son activité. Les ventes sont enregistrées dans le compte 701. Les achats de marchandises et de matières premières se répartissent entre les comptes 601, 602 et 606 selon leur nature. Les commissions prélevées par les plateformes de livraison peuvent être enregistrées en compte 6417 ou dans un compte de charges externes, selon le paramétrage retenu. Ce découpage facilite la lecture des marges par famille de produits et permet de distinguer les différents flux au moment de la clôture.
Le lien entre statut juridique et obligations
Le régime comptable dépend du statut choisi lors de la création de l’entreprise : micro-entreprise, entreprise individuelle ou société. Un gérant relevant du régime des travailleurs non salariés, ou TNS, n’a pas exactement les mêmes obligations sociales et déclaratives qu’un dirigeant assimilé salarié. Cette différence influence notamment le traitement comptable de la rémunération et des charges. Le statut ne règle donc pas seulement la forme de l’entreprise : il structure aussi une partie de son organisation comptable au fil des exercices.
Organiser le classement des pièces au quotidien
La comptabilité d’un restaurant se construit autant en salle et en cuisine qu’au bureau. Un service génère de nombreux tickets, des relevés de carte bancaire et des bons de livraison, parfois signés rapidement entre deux périodes de forte activité. Sans méthode, les documents s’accumulent, les justificatifs se perdent et la saisie prend davantage de temps. Ce désordre peut aussi augmenter les honoraires du cabinet comptable lorsque les pièces arrivent incomplètes ou mal classées en fin de mois.
Un rythme de classement quotidien, pas mensuel
Le classement au jour le jour est plus fiable qu’une remise en ordre à la fin du mois. Le ticket Z, édité chaque soir, sert de point de départ : il récapitule le chiffre d’affaires de la journée selon le mode de paiement et le taux de TVA. Le rapprocher immédiatement des relevés de carte bancaire et des espèces comptées en caisse permet de repérer les écarts pendant que les opérations restent faciles à vérifier. Cette routine évite de rechercher plusieurs semaines plus tard l’origine d’une différence de caisse.
Ce qu’il faut conserver, et où
Les factures fournisseurs, les bulletins de paie, les DSN, les relevés bancaires et les tickets Z doivent chacun disposer d’un emplacement identifié, physique ou numérique. Certains restaurateurs classent leurs documents avec 12 intercalaires, un par mois. D’autres utilisent 6 intercalaires par nature de dépense. Les deux méthodes peuvent fonctionner si elles sont appliquées avec constance et si chaque pièce est retrouvée rapidement.
Un logiciel de caisse conforme, associé à un outil comptable capable de récupérer automatiquement les tickets Z, réduit la ressaisie manuelle. L’objectif est de conserver une trace claire de chaque flux : espèces, paiements par carte, bons de livraison, avoirs et pourboires. Lorsque les documents sont classés dès leur réception, la préparation de la déclaration de TVA et l’analyse de la marge deviennent plus simples. La qualité du classement quotidien se retrouve directement dans les données utilisées pour la clôture annuelle.
Enregistrer les ventes et les achats sans se tromper de taux
La restauration peut appliquer plusieurs taux de TVA au cours d’une même journée, parfois sur un seul ticket. Cette ventilation demande une attention particulière, car une erreur de paramétrage se répète à chaque encaissement et peut fausser la déclaration de TVA. Le logiciel de caisse doit donc distinguer les produits et les modes de consommation dès sa mise en service.
Ventiler les ventes selon le mode de consommation
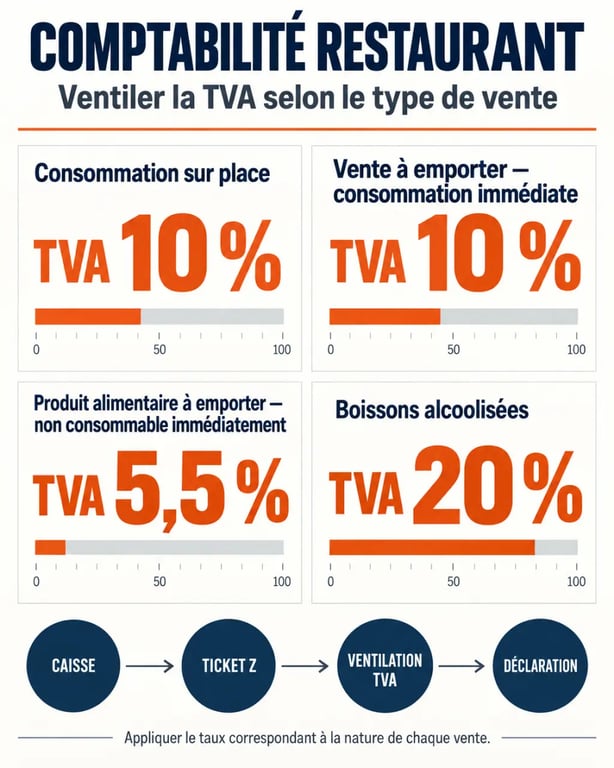
Un plat consommé sur place relève du taux de 10 %, comme la majorité des prestations de restauration traditionnelle. Un produit vendu à emporter et destiné à une consommation immédiate relève également du taux de 10 %. À l’inverse, un produit alimentaire vendu à emporter et non consommable immédiatement peut relever du taux de 5,5 %. Les boissons alcoolisées restent soumises au taux de 20 %, quel que soit le mode de consommation.
Cette ventilation doit apparaître clairement sur le ticket Z. Le logiciel doit donc être paramétré selon les produits proposés et les situations de vente. Une configuration incorrecte ne se limite pas à une seule écriture : elle peut se reproduire à chaque service, jusqu’à ce que l’écart soit détecté lors de la préparation de la déclaration.
Ventiler ou non les achats
La ventilation des achats par taux de TVA n’est pas une obligation fiscale stricte, puisque la TVA déductible se calcule facture par facture. Elle reste toutefois utile pour le suivi analytique. Séparer les achats de denrées alimentaires, de boissons et de fournitures diverses permet d’obtenir un coût matière plus précis par famille de produits. Le restaurateur peut alors repérer plus rapidement la carte ou le plat qui pèse le plus sur la marge.
Les particularités qui compliquent la comptabilité en restauration
Les ventes et les achats courants ne couvrent pas toutes les situations rencontrées dans un établissement. La livraison, les contenants consignés et les repas proposés aux salariés demandent un traitement distinct pour ne pas mélanger les charges, les recettes et les avantages accordés.
Livraison, consignation et repas du personnel
Lorsqu’un restaurant travaille avec des plateformes de livraison, les commissions prélevées sur les commandes doivent être enregistrées en charges, séparément du chiffre d’affaires encaissé. Cette distinction permet de conserver une lecture correcte de la marge brute. Les contenants consignés nécessitent, de leur côté, un suivi de la consignation puis de la déconsignation lors de leur retour.
Les repas fournis gratuitement ou à prix réduit aux salariés sont considérés comme un avantage en nature. Ils doivent être valorisés et intégrés au traitement de la paie selon les montants réglementaires applicables. Ces montants évoluent régulièrement : ils doivent donc être vérifiés chaque année. Les pourboires et les différents modes d’encaissement doivent également rester identifiables dans l’organisation de la caisse, afin de faciliter le rapprochement entre l’activité réelle et les écritures comptables.
Piloter la rentabilité grâce aux bons indicateurs
Une comptabilité correctement tenue répond aux obligations légales, mais elle sert aussi au pilotage. Les données issues de la caisse, des achats et de la paie prennent une valeur concrète lorsqu’elles sont suivies avec des ratios réguliers. Le restaurateur peut ainsi comparer les périodes et repérer plus tôt une dérive sur les coûts.
Le taux de marge brute et le chiffre d’affaires par personne
Le taux de marge brute rapporte la marge dégagée sur les ventes au coût des matières premières. Dans la restauration traditionnelle, il se situe généralement entre 70 % et 75 %. Ce repère aide à détecter une hausse des achats, une perte de matière ou un problème de prix de vente. Il ne remplace pas l’analyse détaillée, mais fournit un signal rapide entre deux clôtures.
Le chiffre d’affaires par couvert ou par personne servie apporte une autre lecture. Il permet d’observer les périodes où l’activité est la plus productive et celles où le dimensionnement de l’équipe doit être réévalué. En salle comme en cuisine, cet indicateur aide à repérer les services où la productivité décroche et à ajuster l’organisation en fonction des créneaux concernés.
Faire appel à un expert-comptable ou s’équiper d’un logiciel adapté
Un petit établissement organisé peut tenir une partie de sa comptabilité en interne. Toutefois, le volume de pièces, la diversité des taux de TVA et les particularités liées à la restauration rendent rapidement l’organisation exigeante. Un expert-comptable habitué au secteur CHR connaît le paramétrage de caisse, la ventilation des ventes, le traitement des commissions et la gestion des avantages en nature.
Son accompagnement réduit les risques d’erreur et facilite les échanges avec l’administration fiscale en cas de contrôle. Un logiciel de comptabilité connecté à la caisse et aux comptes bancaires complète cette organisation. Il automatise la remontée des tickets Z et des relevés, limite la saisie manuelle et libère du temps pour analyser les résultats du mois. Le choix entre gestion interne, accompagnement par un cabinet ou organisation hybride dépend surtout du volume d’activité, du niveau de maîtrise comptable et du temps disponible.