Taxation des dividendes : le PFU à 31,4 % rarement battu par le barème progressif
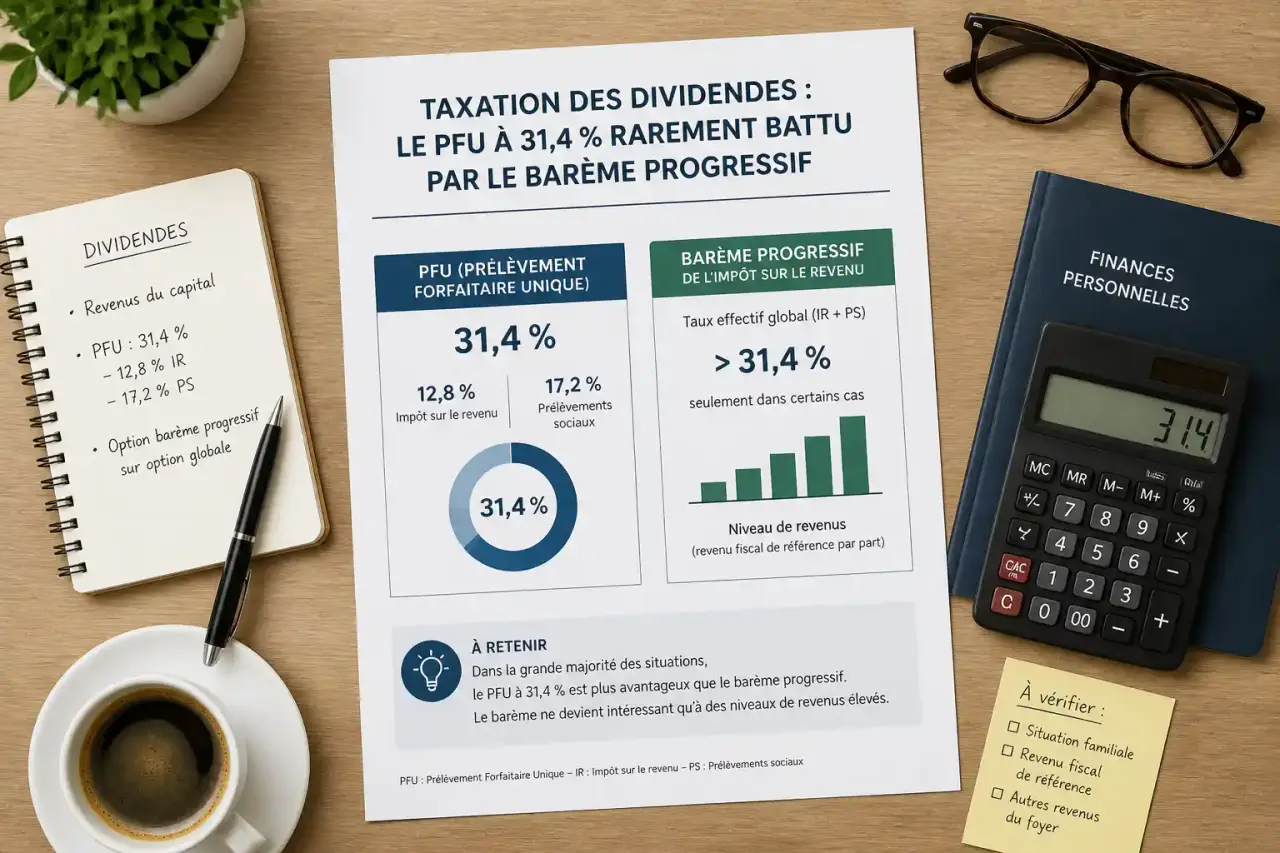
Percevoir des dividendes déclenche une question simple en apparence : combien va réellement finir sur le compte, une fois l'impôt et les prélèvements sociaux passés ? La réponse dépend de trois éléments qui s'articulent entre eux : le régime fiscal de la société qui distribue, le mode d'imposition choisi par l'associé, et son statut social. Ce guide déroule ce mécanisme dans l'ordre, du bénéfice brut jusqu'au montant net perçu.
Comprendre pourquoi le dividende peut être taxé deux fois
Un dividende n'est jamais un revenu comme un autre : c'est une part de bénéfice qui a déjà, dans la majorité des cas, subi une première imposition avant même d'arriver sur le compte de l'associé. Le traitement fiscal dépend entièrement du régime de la société distributrice.
Calcul du dividende net
Société soumise à l'impôt sur les sociétés (IS)
Dans une société à l'IS, le bénéfice est d'abord taxé au niveau de l'entreprise elle-même, au taux réduit de 15 % jusqu'à 42 500 € de bénéfices, puis au taux normal de 25 % au-delà de ce seuil. Ce n'est qu'après cette première imposition, et une fois les comptes approuvés en assemblée générale, que le bénéfice restant peut être distribué sous forme de dividendes aux associés. Ces derniers sont alors imposés à leur tour sur les sommes perçues : c'est ce qu'on appelle la double imposition économique, un même bénéfice supportant successivement l'IS puis l'impôt personnel de l'associé.
Société soumise à l'impôt sur le revenu (IR)
Le fonctionnement est différent dans une société soumise à l'IR, typiquement une société de personnes. Ici, il n'existe pas de distribution de dividendes au sens strict : chaque associé est imposé directement sur sa quote-part de bénéfice, qu'il l'ait effectivement perçue ou non, dans la catégorie correspondant à l'activité (bénéfices industriels et commerciaux notamment, souvent sous régime réel simplifié pour les entreprises dont le chiffre d'affaires se situe entre 203 100 € et 945 000 €). Le versement effectif de la somme au compte de l'associé ne constitue alors qu'un mouvement de trésorerie, déjà fiscalement absorbé par cette imposition en amont.
Le PFU, l'option par défaut pour l'associé personne physique
Depuis la mise en place du prélèvement forfaitaire unique, communément appelé flat tax, c'est ce régime qui s'applique par défaut aux dividendes perçus par une personne physique dans le cadre de la gestion de son patrimoine privé.
Composition du taux de 31,4 %
Le PFU combine deux composantes distinctes : une part d'impôt sur le revenu fixée à 12,8 %, et une part de prélèvements sociaux de 18,6 %, soit un total de 31,4 %. Ce taux s'applique sur le montant brut du dividende, sans aucun abattement. Pour un dividende de 2 000 €, cela représente une taxation de 628 €, laissant un montant net de 1 372 €. L'intérêt du PFU tient à sa simplicité : le taux est identique quel que soit le niveau de revenu du foyer fiscal, contrairement au barème progressif.
L'acompte prélevé à la source lors du versement
Concrètement, l'établissement qui verse les dividendes prélève un acompte de 12,8 % au moment même du versement : c'est le prélèvement forfaitaire non libératoire (PFNL). Ce prélèvement n'est qu'une avance sur l'impôt définitif, régularisée l'année suivante lors de la déclaration de revenus. Les foyers dont le revenu fiscal de référence de l'avant-dernière année (N-2) est inférieur à 50 000 € pour une personne seule, ou 75 000 € pour un couple marié ou pacsé, peuvent demander une dispense de ce prélèvement avant le 30 novembre précédant l'année de versement.
Option pour le barème progressif : quand l'abattement de 40 % change la donne
Le PFU n'est pas une obligation : l'associé peut opter pour l'imposition au barème progressif de l'impôt sur le revenu, en cochant la case 2OP lors de sa déclaration.
Comment fonctionne l'abattement
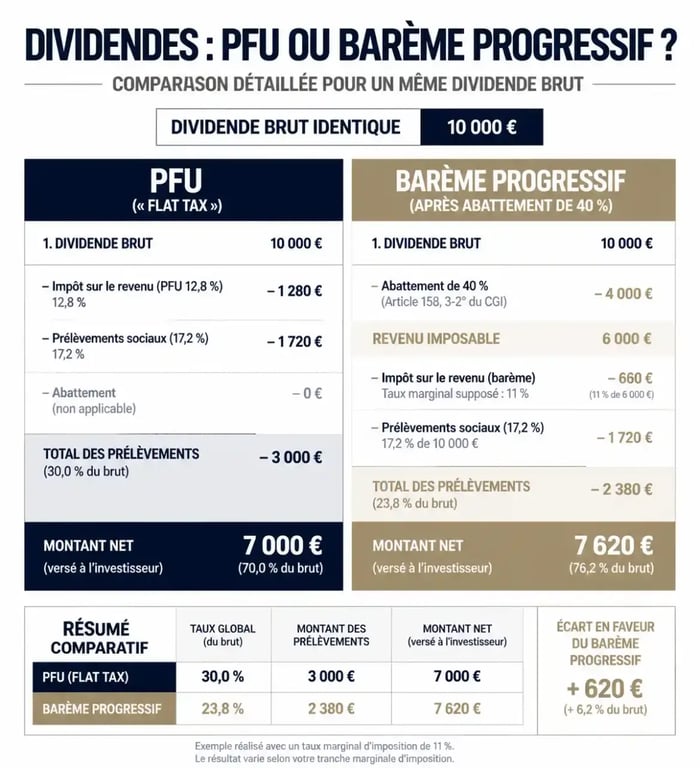
Cette option ouvre droit à un abattement de 40 % sur le montant brut du dividende avant intégration au revenu imposable. Le solde, une fois ajouté aux autres revenus du foyer, est soumis aux tranches habituelles de l'IR : 0 %, 11 %, 30 %, 41 % ou 45 % selon le niveau de revenu. Pour ce même dividende de 2 000 €, la taxation au barème progressif ressort selon les tranches à des montants très variables : 310 €, 442 €, 670 €, 802 € ou 850 €. L'option pour le barème est globale : elle s'applique à l'ensemble des revenus et gains entrant dans son champ, pas dividende par dividende.
Un point de vigilance souvent négligé : les prélèvements sociaux restent dus
Choisir le barème progressif ne dispense jamais des prélèvements sociaux de 18,6 %, qui s'appliquent dans tous les cas sur le montant brut. Seule la part d'impôt sur le revenu bascule vers le barème, avec l'abattement de 40 %. Une fraction de la CSG, à hauteur de 6,8 %, devient alors déductible du revenu imposable de l'année suivante, un avantage secondaire mais réel qui distingue légèrement le barème du PFU sur le long terme.
PFU ou barème progressif : comment trancher
Le choix se résume presque toujours à une comparaison de taux marginal d'imposition. Sous l'effet de l'abattement de 40 %, le barème progressif ne redevient intéressant que pour les foyers situés dans les tranches les plus basses, notamment à 0 % ou 11 %. Dès que le taux marginal atteint 30 %, le PFU reprend l'avantage dans la quasi-totalité des cas, et l'écart se creuse encore aux tranches de 41 % et 45 %.
Il est impossible de choisir intelligemment entre PFU et barème sans avoir d'abord mesuré ce taux marginal sur l'ensemble des revenus du foyer pour l'année de perception, pas seulement sur les dividendes. Un couple qui vient de basculer dans la tranche à 30 % suite à une augmentation de salaire, par exemple, aura tout intérêt à vérifier ce chiffre avant de cocher la case 2OP, sous peine de payer davantage qu'avec le PFU par défaut.
L'option étant irrévocable une fois la déclaration validée, et applicable à l'ensemble des revenus mobiliers du foyer pour l'année concernée, un calcul comparatif préalable, même approximatif, permet d'éviter un choix défavorable difficile à corriger a posteriori.
Dividendes, prélèvements sociaux et cotisations sociales : ne pas confondre
Les prélèvements sociaux de 18,6 % inclus dans le PFU, ou appliqués en complément du barème, n'ont rien à voir avec les cotisations sociales dues par les travailleurs non salariés.
Le cas particulier du dirigeant non salarié
Pour le gérant majoritaire de SARL ou le dirigeant relevant du régime des travailleurs non salariés, une partie des dividendes perçus peut être requalifiée et soumise aux cotisations sociales, en plus ou à la place des prélèvements sociaux classiques. Cette règle s'applique lorsque les dividendes perçus dépassent 10 % du capital social, des primes d'émission et des sommes versées en compte courant d'associé. La fraction excédant ce seuil est alors traitée comme une rémunération et soumise aux cotisations sociales du régime des indépendants, ce qui peut sensiblement alourdir la ponction totale par rapport à un associé purement passif.
Déclarer ses dividendes selon le régime de la société
Les modalités déclaratives diffèrent selon que la société relève de l'IS ou de l'IR.
Pour une société à l'IS : formulaire 2042 et case 2OP
L'associé personne physique d'une société à l'IS déclare ses dividendes dans la déclaration de revenus classique, formulaire 2042, dans la catégorie des revenus de capitaux mobiliers. C'est là que se trouve la case 2OP permettant d'opter pour le barème progressif. Le dirigeant non salarié dont une partie des dividendes est requalifiée en revenu professionnel doit en complément renseigner le formulaire 2042-C-PRO.
Pour une société à l'IR : déclaration de résultats et quote-part
Dans une société à l'IR, il n'y a pas de déclaration de dividendes à proprement parler : chaque associé reporte sa quote-part du résultat, déterminée à partir de la déclaration de résultats 2031 de la société, directement dans sa catégorie de revenus (BIC ou BNC selon l'activité). Cette quote-part est imposable qu'elle ait été effectivement versée ou laissée en compte courant.
Dividendes perçus par une société : régime mère-fille et intégration fiscale
Lorsque le bénéficiaire des dividendes est lui-même une personne morale, le principe général est une nouvelle imposition à l'IS entre les mains de la société qui perçoit. Deux régimes permettent toutefois d'atténuer, voire de neutraliser, cette taxation en cascade.
Le régime mère-fille s'applique lorsque la société bénéficiaire détient au moins 5 % du capital de la société distributrice depuis au moins deux ans : les dividendes perçus sont exonérés d'IS à l'exception d'une quote-part de frais et charges de 5 %, réintégrée forfaitairement dans le résultat imposable. L'intégration fiscale, réservée aux groupes de sociétés remplissant des conditions de détention plus strictes, va plus loin en réduisant cette quote-part à seulement 1 % pour les dividendes distribués au sein du périmètre intégré. Ces deux mécanismes évitent qu'un même bénéfice ne soit taxé à l'IS à répétition à chaque étage d'une structure de groupe.
Du bénéfice au dividende net : reconstituer le calcul complet
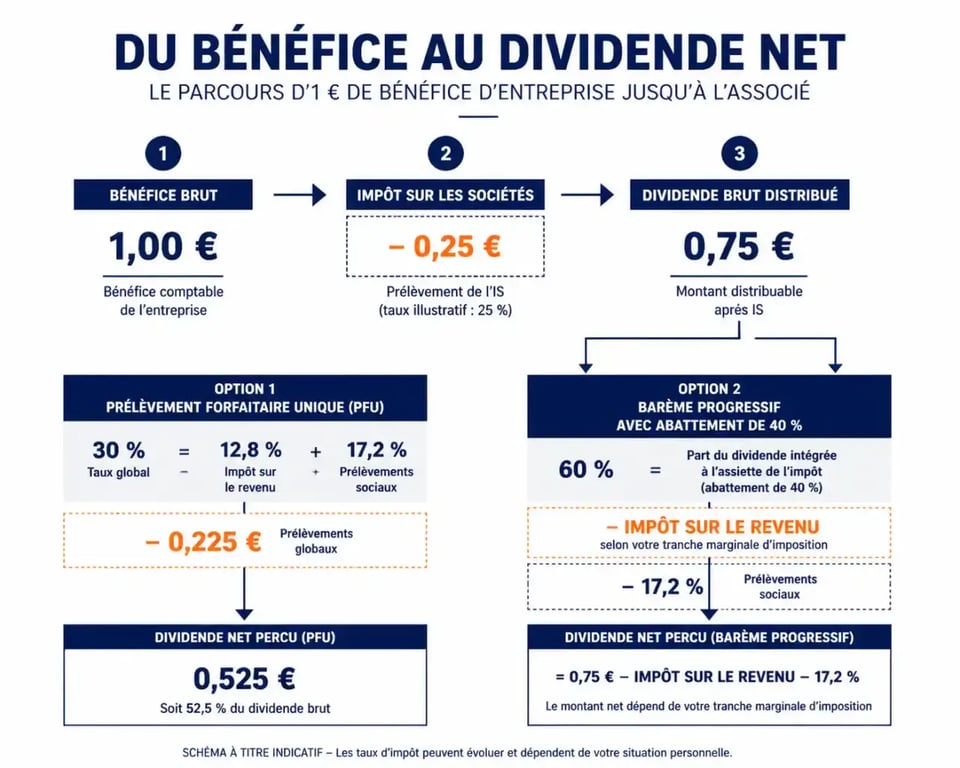
Pour visualiser l'ensemble de la chaîne, il est utile de reconstituer le parcours complet d'un euro de bénéfice dans une société à l'IS. Le bénéfice comptable est d'abord amputé de l'IS, au taux de 15 % ou 25 % selon la tranche. Le solde, une fois affecté aux réserves ou déclaré distribuable après approbation des comptes, peut être versé en dividende brut à l'associé. Ce dividende brut subit ensuite, au choix, le PFU à 31,4 % ou le barème progressif avec abattement de 40 % additionné des prélèvements sociaux de 18,6 %. Pour un dirigeant non salarié, s'ajoute éventuellement une part de cotisations sociales sur la fraction dépassant le seuil de 10 % du capital.
Ce cumul explique pourquoi deux associés d'une même société, l'un simple actionnaire passif et l'autre gérant majoritaire, peuvent percevoir un montant net très différent pour un même dividende brut. Avant toute décision de distribution, un calcul indicatif tenant compte du statut réel de chaque associé reste le meilleur moyen d'anticiper le montant qui sera effectivement disponible, un simulateur ou l'appui d'un professionnel du chiffre pouvant affiner cette estimation selon la situation précise du foyer fiscal.