Intégration fiscale : fonctionnement, conditions et optimisation pour les groupes de sociétés
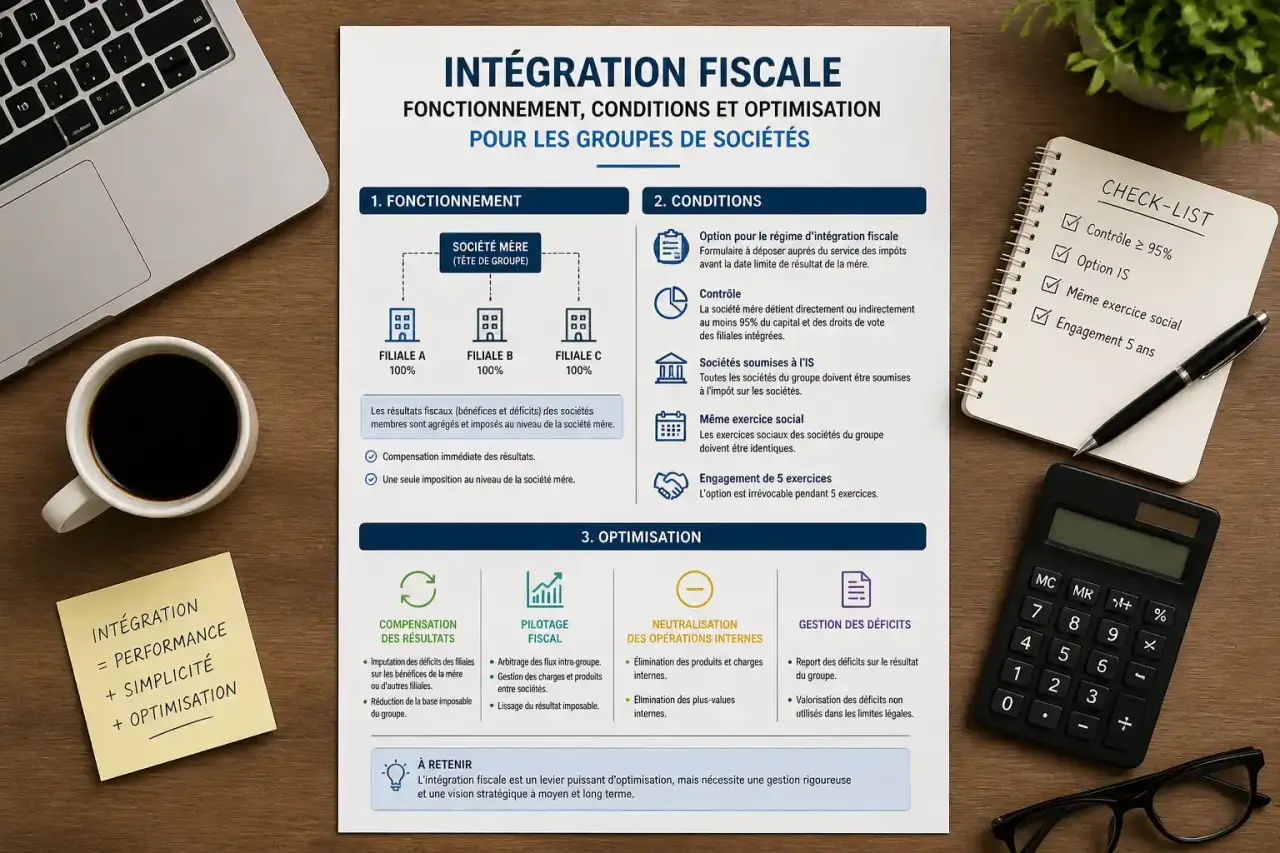
Le régime d’intégration fiscale est un levier stratégique pour les groupes de sociétés souhaitant optimiser leur fiscalité. En consolidant les résultats fiscaux de plusieurs entités sous une imposition unique, ce dispositif transforme la gestion de l'impôt sur les sociétés (IS). Sa mise en œuvre exige toutefois une rigueur administrative et le respect de conditions strictes, notamment sur les seuils de détention et le calendrier déclaratif.
Le mécanisme de l’intégration fiscale
L'intégration fiscale ne modifie pas la structure juridique des entreprises : chaque filiale conserve son autonomie comptable et ses obligations déclaratives individuelles. Le principe repose sur une consolidation fiscale où la société mère devient l'unique redevable de l'impôt sur les sociétés pour l'ensemble du périmètre. Elle calcule un résultat d'ensemble en agrégeant les bénéfices et les déficits de toutes les sociétés membres.
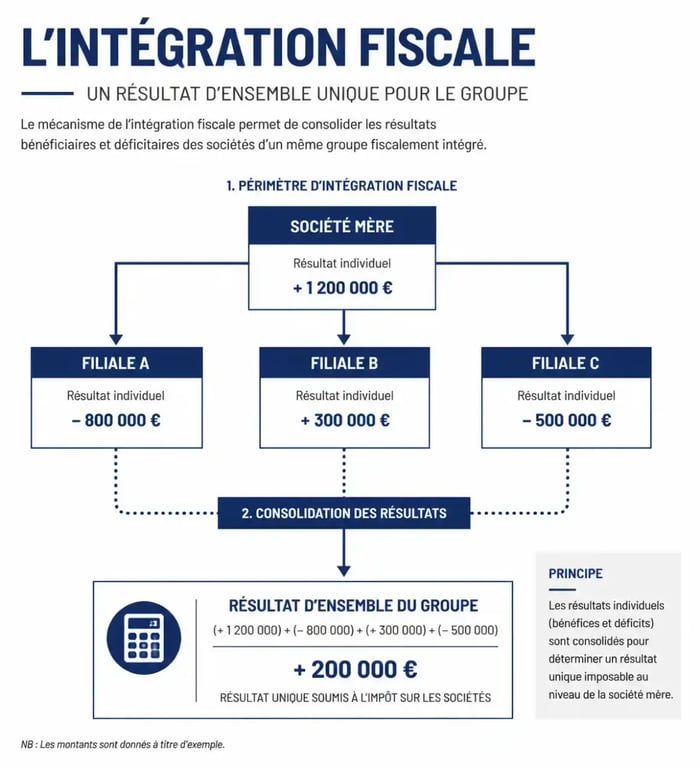
Cette centralisation neutralise les flux financiers internes, comme les dividendes ou les cessions d'actifs, évitant ainsi une double imposition. La holding crée un cocon financier qui protège le groupe contre les fluctuations isolées d'une filiale. En compensant les pertes de l'une par les bénéfices de l'autre, le groupe lisse sa charge fiscale globale, améliorant la résilience financière et l'allocation des ressources de trésorerie.
Les conditions d’éligibilité au régime
Pour opter pour l'intégration fiscale, le groupe doit respecter des critères précis définis par le Code général des impôts :
Assujettissement à l'IS : Toutes les sociétés membres doivent être soumises à l'impôt sur les sociétés en France.
Seuil de détention : La société mère doit détenir, directement ou indirectement, au moins 95 % du capital et des droits de vote des filiales intégrées.
Exercices concordants : Les dates de clôture des exercices comptables doivent être identiques pour toutes les sociétés du groupe.
Nature de la société mère : Elle ne doit pas être détenue à plus de 95 % par une autre entité française soumise à l'IS.
Avantages et limites : peser le pour et le contre
Le bénéfice principal réside dans la compensation des résultats : le déficit d'une filiale réduit l'assiette imposable du groupe, générant une économie d'impôt immédiate. La gestion administrative centralisée simplifie également le pilotage financier.
Le régime présente néanmoins des contraintes :
La compensation des déficits et bénéfices est l'avantage majeur, contrebalancé par la complexité des retraitements intragroupe. Si la centralisation du paiement de l'IS facilite la trésorerie, elle impose des obligations déclaratives accrues. Enfin, la neutralisation des dividendes internes s'accompagne parfois de la perte de certains avantages fiscaux individuels.
Liasse fiscale et convention d’intégration
La mise en place du régime impose la rédaction d'une convention d'intégration fiscale. Ce document juridique organise les relations entre la société mère et ses filiales. Il définit la répartition de la charge d'impôt : chaque filiale verse à la société mère une somme équivalente à l'impôt qu'elle aurait dû payer si elle était restée isolée.
La gestion de la liasse d’intégration
La société mère dépose une liasse fiscale spécifique, appelée liasse d'intégration, en complément des liasses individuelles de chaque entité. Cette déclaration récapitule les retraitements effectués pour éliminer les doubles comptes et les opérations internes, comme les provisions ou les cessions d'immobilisations réalisées à l'intérieur du groupe.
Option, durée et sortie du régime
L'option pour l'intégration fiscale est valable pour une durée de 5 ans. Elle est renouvelable tacitement, garantissant une stabilité de gestion. La demande doit être formulée avant la fin du délai de dépôt de la déclaration de résultat de l'exercice précédent celui de l'application du régime.
La sortie du régime
La sortie peut intervenir volontairement ou suite à la perte d'une condition d'éligibilité, comme une cession de titres faisant tomber la détention sous les 95 %. Il est impératif d'anticiper les conséquences fiscales d'une sortie, notamment concernant la réintégration de certains retraitements effectués lors de la période d'intégration. Une planification rigoureuse évite tout redressement ou perte d'avantage fiscal lors de la transition vers un régime d'imposition séparée.