Faillite personnelle d’un particulier en France : le surendettement mène au rétablissement personnel
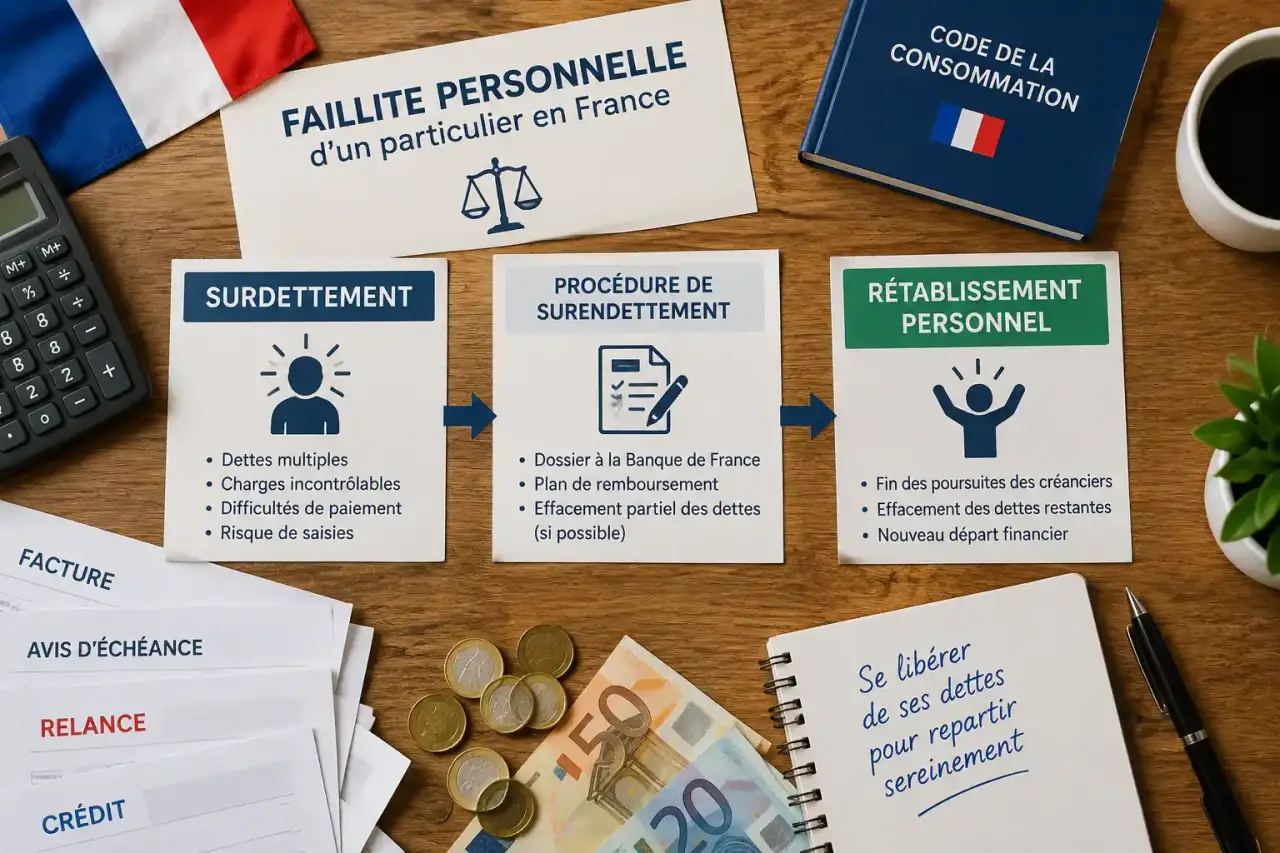
Pour un particulier, l’expression « faillite personnelle » est courante, mais elle est juridiquement imprécise dans la majeure partie de la France. Elle désigne surtout une sanction applicable à certains dirigeants d’entreprise. Lorsqu’une personne ne peut plus régler ses dettes personnelles, le dispositif pertinent relève généralement du surendettement. Il peut aboutir à un rétablissement personnel, avec ou sans liquidation des biens. Cette distinction aide à engager la bonne démarche et à examiner les solutions moins lourdes avant toute procédure judiciaire.
Faillite personnelle, surendettement et faillite civile : ne pas confondre les régimes
La faillite personnelle, au sens strict, n’est pas une procédure qu’un particulier peut demander pour effacer ses crédits, ses factures impayées ou ses arriérés de loyer. En droit commun, elle relève principalement des procédures collectives applicables aux entreprises et peut sanctionner un dirigeant ayant commis certains manquements. Un salarié, un retraité, un demandeur d’emploi ou une famille endettée doit plutôt se tourner vers le traitement du surendettement.
| Situation | Objectif principal | Interlocuteur ou cadre |
|---|---|---|
| Plan de surendettement ou mesures imposées | Réorganiser le remboursement lorsque la situation peut encore être redressée | Commission de surendettement, pilotée par la Banque de France |
| Rétablissement personnel sans liquidation | Effacer les dettes lorsque la situation est irrémédiablement compromise et qu’il n’existe pas de bien vendable significatif | Commission de surendettement et, selon le parcours, juge |
| Rétablissement personnel avec liquidation judiciaire | Vendre les biens saisissables avant l’effacement éventuel du solde | Tribunal judiciaire et liquidateur |
| Faillite civile | Traiter l’insolvabilité dans le cadre local spécifique | Régime particulier en Alsace-Moselle |
Le cas particulier de l’Alsace-Moselle
En Alsace et en Moselle, le droit local prévoit une procédure de faillite civile pour certaines personnes physiques qui ne relèvent pas d’une procédure collective professionnelle. Elle ne doit donc pas être assimilée automatiquement au rétablissement personnel applicable ailleurs en France. Le tribunal judiciaire compétent apprécie notamment la situation d’insolvabilité. Cette différence de régime rend utile un conseil adapté au lieu de résidence avant tout dépôt ou toute saisine.
Quand le rétablissement personnel peut-il être envisagé ?
Le rétablissement personnel est réservé aux situations irrémédiablement compromises. La personne ne peut manifestement plus rembourser ses dettes, même après un réaménagement réaliste. La bonne foi compte également. Une dissimulation de revenus, l’organisation volontaire de son insolvabilité ou l’aggravation délibérée des dettes peut compromettre l’examen du dossier.
La procédure n’est donc pas destinée à toute personne qui rencontre une difficulté ponctuelle. Une baisse temporaire de revenus, une dépense imprévue ou un retard isolé peuvent parfois être traités par une négociation, un rééchelonnement ou des mesures de surendettement. Le rétablissement personnel intervient lorsque ces solutions ne permettent plus de rétablir un équilibre durable.
Le point de départ : le dossier de surendettement
La démarche commence habituellement par le dépôt d’un dossier auprès de la commission de surendettement de la Banque de France. Il faut y présenter les ressources, les charges, les crédits, les dettes, les biens détenus, les procédures en cours et la situation familiale. Les relevés de comptes, contrats de prêt, échéanciers, justificatifs de revenus et courriers des créanciers permettent de décrire la situation avec précision.
La commission examine d’abord la recevabilité du dossier. Elle recherche ensuite une issue adaptée : plan conventionnel de redressement, rééchelonnement, réduction de certaines échéances ou mesures imposées. Le rétablissement personnel n’est pas un raccourci. Il est envisagé lorsque ces solutions ne suffisent pas à restaurer une situation financière stable.
Avec ou sans liquidation : la question du patrimoine
L’absence de bien ayant une valeur de revente utile peut orienter vers un rétablissement personnel sans liquidation judiciaire. À l’inverse, la présence de biens saisissables peut conduire à une procédure avec liquidation. Le tribunal judiciaire intervient alors dans le cadre prévu, apprécie la situation et peut désigner un liquidateur chargé de réaliser les actifs qui ne bénéficient pas d’une protection.
L’examen du patrimoine ne se limite pas à dresser une liste d’objets. Il faut tenir compte de la propriété individuelle ou commune, de la valeur nette après remboursement d’un éventuel crédit, de l’utilité professionnelle, de la disponibilité du bien et du coût de sa vente. Un véhicule indispensable pour travailler ne s’analyse donc pas comme un second véhicule de loisirs. De même, un bien détenu avec un conjoint appelle une étude distincte de la seule dette personnelle.
Biens, dettes et vie quotidienne : ce que la procédure peut réellement changer
Une liquidation ne signifie pas que la personne perd tout. Les biens nécessaires à la vie courante, les objets indispensables, certains revenus sociaux et, selon les circonstances, les outils nécessaires à l’activité professionnelle bénéficient de protections. À l’inverse, des économies disponibles, des objets de valeur, des placements ou des biens non indispensables peuvent être examinés en vue d’une vente.
La décision dépend de la nature du bien et de la situation du débiteur. Une somme placée sur un compte, un véhicule supplémentaire ou un objet de valeur ne sera pas étudié de la même manière qu’un équipement nécessaire à l’emploi ou qu’un bien indispensable au quotidien. Il est donc préférable de déclarer l’ensemble du patrimoine plutôt que de supposer qu’un actif est automatiquement protégé.
Le logement, le couple et les moyens de paiement
La situation du logement dépend fortement du statut d’occupation. Être locataire n’entraîne pas automatiquement la perte du logement, mais les impayés de loyer exigent une réaction rapide. Pour un propriétaire ou un copropriétaire, la résidence principale ne doit pas être considérée comme intouchable par principe : son sort dépend du patrimoine, des sûretés existantes et de la procédure.
Dans un couple, le dossier concerne la personne qui le dépose. Les biens communs et les dettes contractées ensemble peuvent toutefois avoir des conséquences pratiques pour les deux partenaires. La composition du patrimoine, le régime du couple et la signature des contrats doivent donc être examinés avant toute décision.
L’inscription au FICP, le Fichier des incidents de remboursement des crédits aux particuliers, limite l’accès à de nouveaux emprunts. Dans le cadre d’un rétablissement personnel, elle peut durer jusqu’à cinq ans. Cette inscription ne correspond pas automatiquement à une interdiction bancaire. Un compte et des services bancaires de base restent des sujets à traiter avec la banque. Une carte à autorisation systématique ou des moyens de paiement plus encadrés peuvent être proposés.
L’emploi et la vie familiale ne sont pas, en eux-mêmes, remis en cause par le rétablissement personnel. Les difficultés concernent surtout la gestion du budget, l’accès au crédit et, selon le patrimoine, le logement ou certains biens. Un accompagnement social peut aider à maintenir les dépenses essentielles pendant la procédure.
Les dettes qui peuvent rester dues
L’effacement ne couvre pas indistinctement toutes les sommes. Les pensions alimentaires, les amendes pénales, les réparations dues aux victimes dans certains cas et les dettes issues de manœuvres frauduleuses ne suivent pas le même régime. La nature exacte de chaque dette doit être déclarée et vérifiée.
Le solde effacé après une liquidation ne doit donc pas être confondu avec une disparition automatique de toutes les obligations financières. Une dette mal déclarée, une créance exclue de l’effacement ou une somme liée à une fraude peut rester due. Fonder sa décision sur l’idée que « toutes les dettes disparaîtront » expose à une mauvaise appréciation de la situation.
Déroulement pratique et décisions à prendre avant d’aller au tribunal
Lorsqu’un rétablissement personnel avec liquidation est retenu, le parcours suit plusieurs étapes : examen du dossier, orientation vers la procédure, intervention éventuelle du tribunal judiciaire, inventaire des biens, vente des actifs concernés, répartition du produit entre les créanciers, puis clôture. Si la vente ne suffit pas à payer le passif, l’effacement du solde peut être prononcé dans les limites prévues.
Le tribunal et le liquidateur examinent alors les biens concernés, leur valeur et leur caractère saisissable. Les actifs retenus peuvent être vendus pour rembourser les créanciers, totalement ou partiellement. La clôture intervient ensuite selon les résultats de la liquidation et les règles applicables à la situation du débiteur.
Avant d’en arriver là, plusieurs actions peuvent préserver davantage de stabilité :
- signaler rapidement les difficultés à la banque et aux créanciers pour demander un réaménagement ;
- ne pas souscrire de nouveau crédit pour combler des échéances devenues impossibles à assumer ;
- préparer un dossier complet, cohérent et sincère pour la commission de surendettement ;
- solliciter un CCAS, une assistante sociale ou une association telle que CRESUS pour organiser le budget et les priorités ;
- consulter un avocat ou un professionnel du droit lorsque le patrimoine, le logement, une activité indépendante ou des dettes communes rendent la situation complexe.
La négociation avec les créanciers, le plan conventionnel, les mesures imposées et l’accompagnement social peuvent permettre d’éviter une liquidation lorsque la situation reste redressable. Ils ne remplacent pas l’examen du dossier, mais offrent des pistes à étudier avant une orientation judiciaire.
La procédure n’est ni une faute morale ni une solution automatique. Elle cherche à concilier le remboursement possible des créanciers et la protection d’un minimum de dignité pour le débiteur. Agir tôt, distinguer les dettes urgentes des autres et choisir le bon dispositif sont les moyens les plus sûrs de retrouver une trajectoire financière soutenable.