Tableau de bord comptable : 6 à 10 indicateurs pour décider sans se noyer dans les chiffres
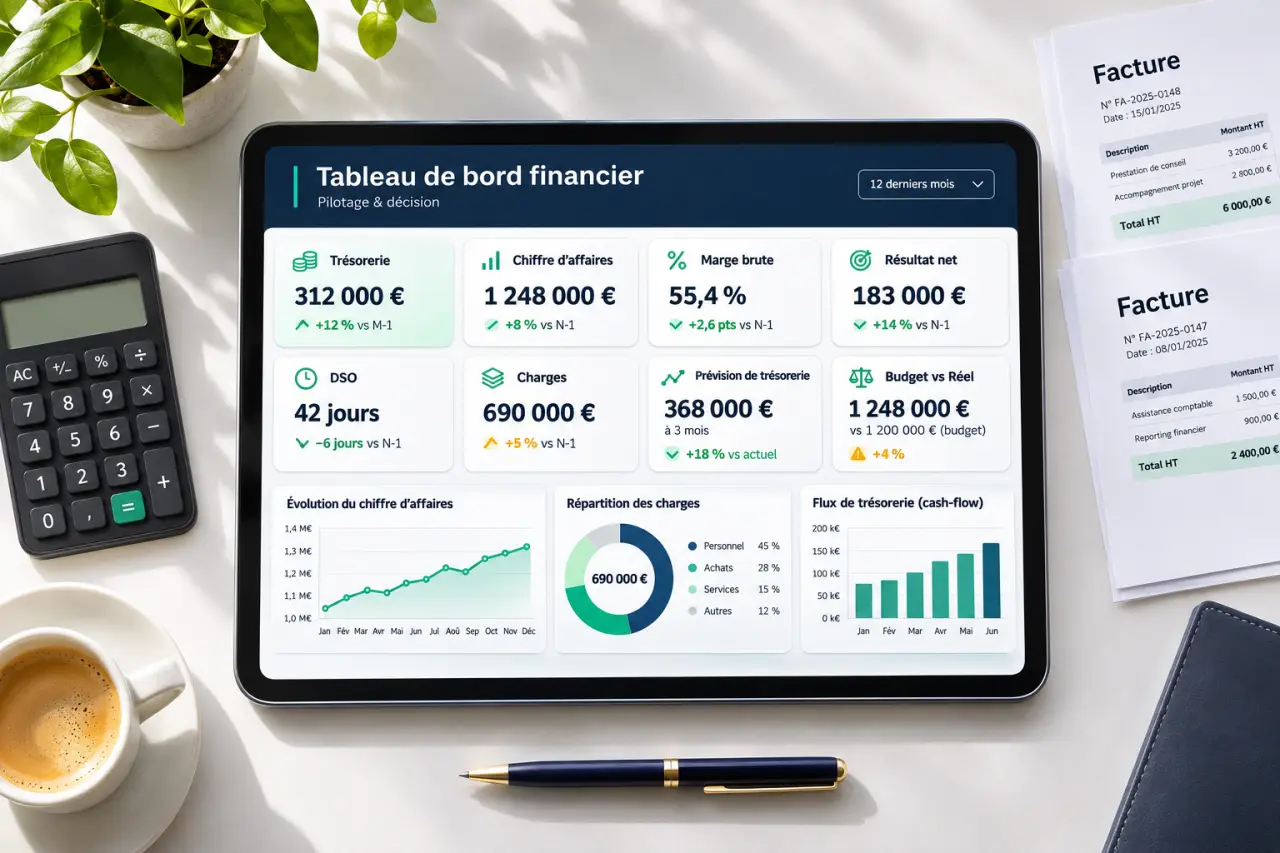
Un tableau de bord comptable rassemble les indicateurs nécessaires pour suivre l’activité, la rentabilité et la trésorerie d’une entreprise. Il permet de comparer les résultats aux objectifs et de repérer les écarts avant qu’ils ne deviennent difficiles à corriger. Pour le construire, partez des décisions à prendre, sélectionnez quelques indicateurs fiables et organisez leur mise à jour.
Un outil de pilotage, pas une comptabilité miniature
Le tableau de bord comptable transforme les données de comptabilité, de facturation et de banque en une synthèse exploitable. Il ne reprend pas tous les comptes : il montre ce qui aide le dirigeant à agir. Une progression du chiffre d’affaires, par exemple, mérite d’être rapprochée de la marge et des encaissements pour apprécier la situation réelle.
Les appellations se recoupent, mais leurs accents diffèrent :
- Le tableau de bord comptable s’appuie principalement sur les produits, les charges, les créances et les dettes.
- Le tableau de bord financier insiste sur la trésorerie, le financement et les équilibres financiers.
- Le tableau de bord de gestion ajoute des mesures opérationnelles : commandes, productivité, occupation ou satisfaction.
- Le reporting désigne la restitution régulière de ces informations aux personnes concernées.
Commencez par 2 ou 3 objectifs de pilotage. La méthode SMART aide à les rendre spécifiques, mesurables, atteignables, réalistes et datés. Réduire les coûts opérationnels de 5 % d’ici la fin de l’année fiscale ou augmenter le chiffre d’affaires de 10 % au prochain trimestre sont des exemples à adapter à votre situation, pas des normes de performance.
Choisir 6 à 10 indicateurs reliés à votre activité
Une sélection de 6 à 10 indicateurs constitue un bon point de départ. Chaque KPI, ou indicateur clé de performance, doit répondre à une question et pouvoir déclencher une action. Inutile de suivre une mesure que personne ne sait interpréter.
| Indicateur | Calcul ou lecture | Décision éclairée |
|---|---|---|
| Chiffre d’affaires | Ventes de la période, généralement hors taxes | Ajuster les efforts commerciaux |
| Marge commerciale | Ventes de marchandises − coût d’achat des marchandises vendues | Revoir les prix ou les achats |
| Résultat d’exploitation | Produits d’exploitation − charges d’exploitation | Évaluer la performance de l’activité courante |
| Trésorerie disponible | Soldes bancaires et caisse disponibles à la date retenue | Planifier les paiements |
| Créances clients échues | Factures non réglées après leur échéance | Prioriser les relances |
| BFR d’exploitation simplifié | Stocks + créances d’exploitation − dettes d’exploitation | Anticiper le financement du cycle d’activité |
| Poids de la masse salariale | Charges de personnel / chiffre d’affaires × 100 | Analyser l’organisation et les recrutements |
Les définitions doivent rester stables. Pour une activité de services, la marge nécessite notamment de préciser quels coûts directs sont déduits. Le suivi des charges peut distinguer dépenses fixes et variables ; l’EBE, ou excédent brut d’exploitation, peut compléter l’analyse lorsque son calcul est maîtrisé.
Ajoutez ensuite un indicateur métier : rotation des stocks dans un commerce, heures facturables dans un cabinet de conseil, actes et rétrocessions d’honoraires pour un professionnel de santé. Une association pourra rapprocher ses dépenses de ses financements affectés. La pertinence dépend du modèle économique, pas du nombre de graphiques.
Construire un modèle fiable avant de l’automatiser
Un tableur peut comporter cinq onglets : revenus, dépenses, trésorerie, budget et synthèse des KPI. Séparez les données importées, les paramètres et les calculs pour éviter qu’une saisie manuelle n’écrase une formule.
- Documentez chaque indicateur : définition, formule, unité, périmètre et source.
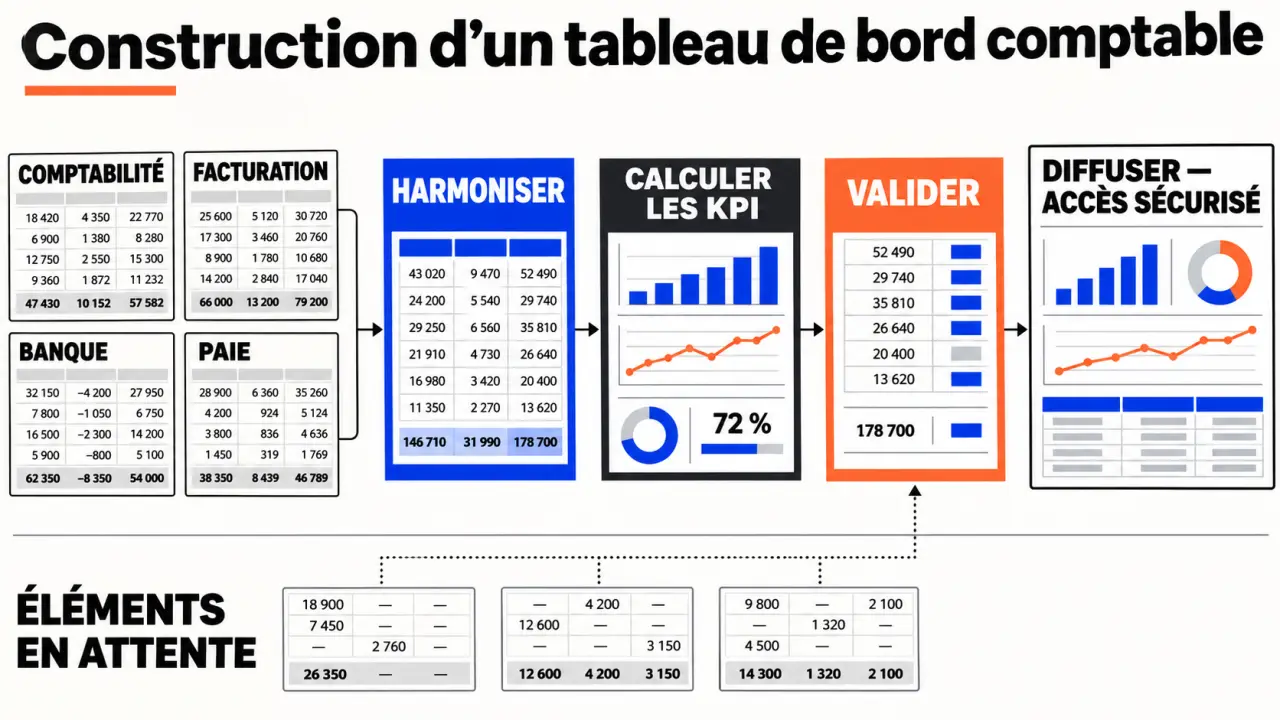
- Organisez la collecte : comptabilité pour les charges, facturation pour les échéances, banque pour les mouvements, paie pour les coûts de personnel.
- Harmonisez les données : dates, catégories, traitement de la TVA et périodes comparées.
- Désignez les responsables : qui importe, contrôle, valide et commente les résultats.
- Testez le modèle : rapprochez les totaux des documents d’origine et expliquez les écarts avant diffusion.
Le chiffre d’affaires et la trésorerie peuvent être suivis chaque semaine lorsque l’activité l’exige. Une analyse mensuelle convient souvent à la rentabilité, après mise à jour comptable. Affichez toujours la date d’actualisation et signalez les données provisoires : un rafraîchissement quotidien ne garantit pas une comptabilité complète.
Le fossé le plus dangereux se situe entre la date d’un événement et sa visibilité dans les chiffres. Une prestation réalisée mais non facturée, une facture reçue mais non saisie ou un encaissement attendu peuvent modifier la lecture. Ajoutez une courte zone « éléments en attente » avec montant estimé, échéance et responsable. Cette passerelle évite de confondre absence d’écriture et absence d’engagement, sans mélanger estimations et résultats validés.
Limitez enfin les accès selon les rôles, protégez les formules et conservez une trace des modifications. Les données de paie ou les informations clients ne doivent pas être accessibles à tous les lecteurs du tableau.
Lire les écarts et leur associer une action
Présentez le mois courant et le cumul depuis le début de l’exercice, avec le budget et la période comparable de l’année précédente. Le budget reste la référence initiale ; le prévisionnel actualisé traduit les perspectives révisées. Les conserver séparément évite de faire disparaître les écarts en modifiant les objectifs.
Voici un exemple fictif de lecture mensuelle :
| Indicateur | Budget | Réel | Écart |
|---|---|---|---|
| Chiffre d’affaires | 50 000 € | 55 000 € | +10 % |
| Marge commerciale | 20 000 € | 18 000 € | −10 % |
| Créances échues | 5 000 € | 12 000 € | +7 000 € |
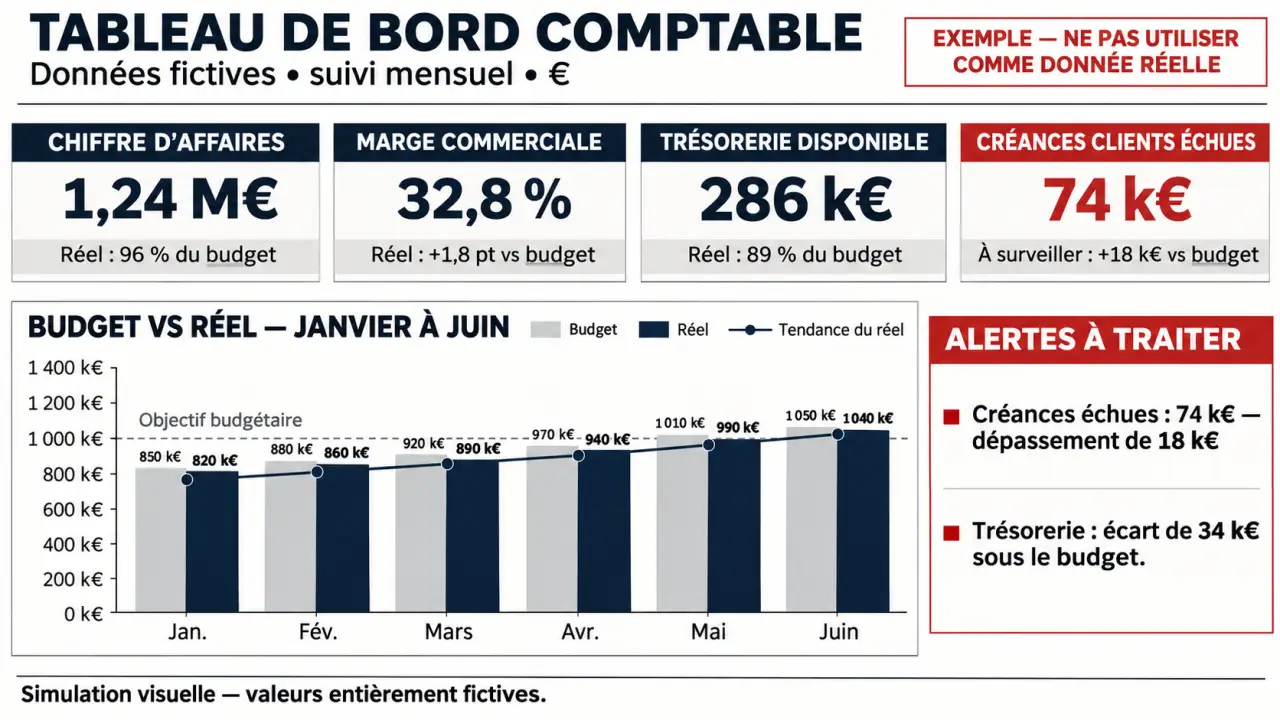
Les ventes dépassent l’objectif, mais la marge recule et les retards clients augmentent. Avant d’accélérer les ventes, vérifiez les remises, le coût des marchandises et les factures en retard. L’écart relatif se calcule ainsi : (réel − budget) / budget × 100. Si le budget est nul, utilisez un écart en valeur.
Fixez des seuils d’alerte adaptés à vos engagements, notamment les prochaines échéances de trésorerie. Une courbe montre une tendance ; des barres comparent réel et budget. Accompagnez les couleurs d’un libellé explicite. Visez une première lecture en moins de 30 secondes, puis ajoutez pour chaque alerte une cause, une action, un responsable et une échéance.
Choisir l’outil selon les flux et l’accompagnement nécessaire
| Solution | Usage adapté | Point de vigilance |
|---|---|---|
| Excel | Modèle personnalisé et volumes maîtrisés | Imports, formules et versions à contrôler |
| Google Sheets | Collaboration et suivi partagé | Droits de partage et confidentialité |
| Logiciel comptable ou métier | Reporting proche des données de production | Personnalisation et exports à vérifier |
| Solution BI | Sources multiples, analyses détaillées ou plusieurs entités | Paramétrage, qualité des données et maintenance |
Comparez le coût total : licence, préparation des données, intégration, formation et entretien. L’automatisation réduit les manipulations, mais ne corrige pas une mauvaise affectation comptable. Lors d’une démonstration, demandez à tester vos propres indicateurs, la traçabilité d’un montant jusqu’à son origine et la gestion des droits.
L’expert-comptable sécurise l’interprétation comptable et fiscale ; un DAF externe peut structurer les budgets, les prévisions et les revues de performance. Le tableau de bord ne remplace aucun de ces regards. Sa réussite se mesure surtout à son usage : des chiffres compris, des alertes examinées et des décisions suivies dans le temps.