Biens professionnels : un même bien, des règles différentes selon l’usage et l’impôt
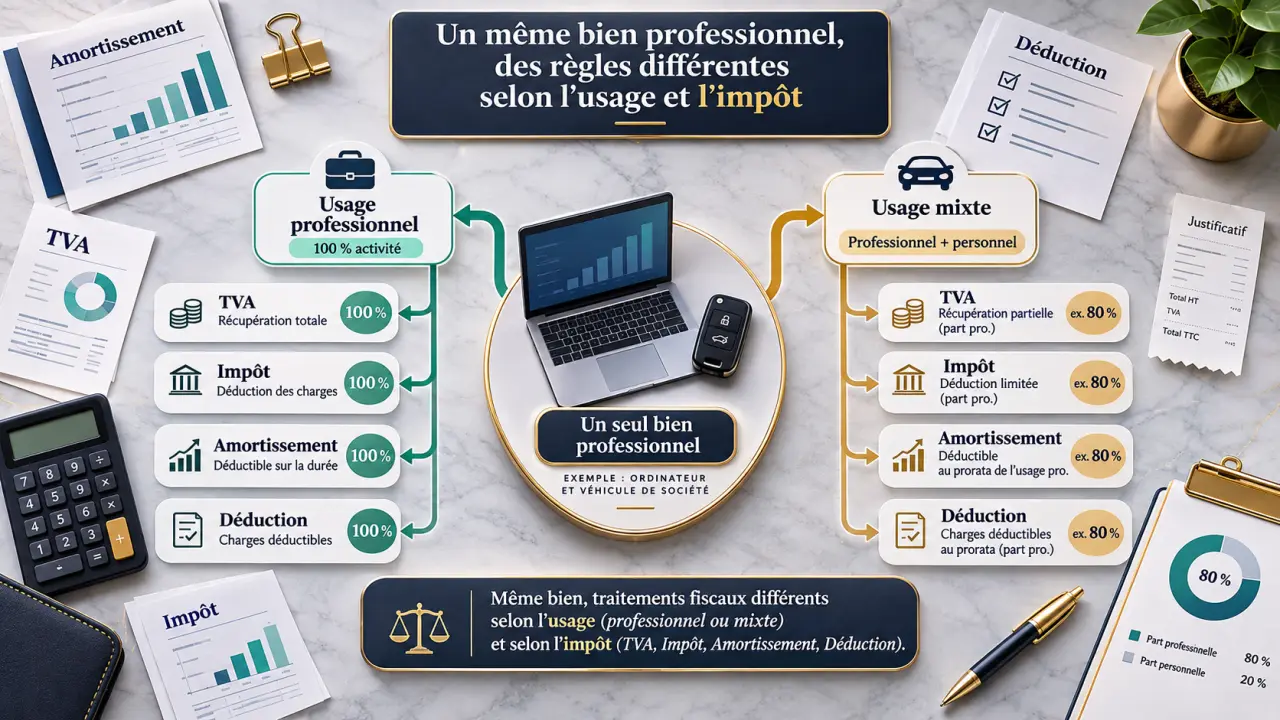
Les biens professionnels sont les biens utilisés pour exercer une activité : local, véhicule, matériel, marchandises ou encore certains droits incorporels. Mais cette expression ne désigne pas une catégorie juridique et fiscale unique. Un bien peut servir à l’entreprise sans lui appartenir, être utilisé à la fois à titre privé et professionnel, ou relever de règles différentes selon l’impôt concerné. Pour le classer correctement, il faut donc examiner son usage, son propriétaire et le traitement recherché.
Reconnaître les biens qui servent réellement à l’activité
Le premier critère est concret : quel rôle le bien joue-t-il dans l’exercice de la profession ? Une machine de production, un ordinateur de travail ou le stock d’un commerce présentent un lien évident avec l’activité. Pour un logement, une voiture personnelle ou une collection d’objets, ce lien demande davantage de précisions.
Testez vos connaissances sur les biens professionnels
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Des biens matériels, mais aussi des droits
Les biens professionnels ne se limitent pas aux équipements visibles. Ils peuvent aussi comprendre des éléments incorporels, dont le traitement dépend de leur nature et des conditions de leur acquisition. Il faut notamment distinguer les biens durables, destinés à être utilisés dans le temps, des biens destinés à être vendus ou consommés.
- Les locaux et terrains : boutique, atelier, entrepôt ou bureau utilisé pour l’activité.
- Les équipements : machines, mobilier, outillage, matériel informatique et véhicules.
- Les stocks : marchandises, matières premières et produits destinés à la vente.
- Les éléments incorporels : fonds de commerce, brevets, marques ou certains logiciels acquis.
Cette distinction a des conséquences pratiques. Une marchandise achetée pour être revendue ne se traite pas comme une machine conservée plusieurs années. De même, un abonnement à un logiciel ne s’analyse pas nécessairement comme l’acquisition d’un logiciel durable.
L’usage mixte impose une séparation justifiable
Un même bien peut répondre à plusieurs besoins. C’est le cas d’un véhicule utilisé pour les déplacements professionnels et les vacances, ou d’une pièce du domicile aménagée en bureau. La seule présence d’un usage professionnel ne rend pas automatiquement toutes les dépenses déductibles. Il faut déterminer la part liée à l’activité et pouvoir expliquer la méthode retenue : suivi des déplacements, surfaces effectivement utilisées ou autre critère adapté.
Propriété, comptabilité et fiscalité : trois questions à ne pas confondre
Dire qu’un bien est « professionnel » ne suffit pas à savoir à qui il appartient, comment l’enregistrer ou quelle dépense déduire. Ces trois questions doivent être examinées séparément, notamment lorsqu’une société utilise un bien appartenant à son dirigeant.
| Question | Ce qu’il faut vérifier | Exemple |
|---|---|---|
| Qui possède le bien ? | Le titre de propriété, la facture ou le contrat | Un local appartient personnellement au dirigeant |
| Qui peut l’utiliser ? | Le bail, la convention ou les conditions de mise à disposition | La société loue ce local pour son activité |
| Quel traitement appliquer ? | Le régime fiscal, les règles comptables et l’usage réel | La société comptabilise un loyer, et non l’acquisition de l’immeuble |
Une immobilisation n’est pas une charge courante
Lorsqu’un bien est destiné à servir durablement l’activité, son acquisition peut relever des immobilisations. Son coût n’est alors pas nécessairement déduit intégralement lors de l’achat : il peut être réparti par amortissement, selon les règles applicables. Les stocks et les dépenses courantes suivent d’autres mécanismes. Certains biens de faible valeur peuvent bénéficier d’un traitement simplifié sous conditions, sans que cette possibilité constitue une règle générale.
La TVA suit ses propres conditions
Une dépense admise pour calculer le bénéfice imposable n’ouvre pas automatiquement droit à récupération de la TVA. Il faut notamment vérifier le régime de TVA de l’entreprise, l’affectation du bien à des opérations ouvrant droit à déduction, les justificatifs et les exclusions éventuelles. Les véhicules de tourisme constituent un point de vigilance classique. Une entreprise en franchise en base ne récupère, en principe, pas la TVA sur ses achats.
Le statut de l’entrepreneur change la lecture du patrimoine
En France, l’analyse diffère selon que l’activité est exercée en entreprise individuelle ou dans une société. Elle varie aussi selon la question posée : protection contre les créanciers, imposition du résultat ou impôt sur la fortune immobilière. Une qualification retenue pour un dispositif ne doit pas être transposée automatiquement à un autre.
En entreprise individuelle : comprendre le patrimoine professionnel
Pour l’entrepreneur individuel, le patrimoine professionnel comprend les éléments utiles à l’activité professionnelle indépendante, dans les conditions prévues par la loi. La séparation avec le patrimoine personnel organise notamment les droits des créanciers. Elle ne constitue toutefois pas une protection absolue : des exceptions, garanties ou renonciations peuvent intervenir. L’inscription comptable et l’utilité professionnelle sont également deux notions qu’il faut articuler sans les confondre.
En société : distinguer les biens sociaux de ceux du dirigeant
Une société dotée de la personnalité morale possède son propre patrimoine. Le dirigeant ou l’associé ne devient pas personnellement propriétaire des biens sociaux parce qu’il contrôle l’entreprise. Inversement, un matériel personnel utilisé par la société ne lui appartient pas automatiquement. Une location, une mise à disposition ou un apport doivent être organisés et documentés selon l’opération choisie.
Pour l’impôt sur la fortune immobilière, certains actifs immobiliers affectés à une activité professionnelle peuvent bénéficier d’une exonération sous conditions. La simple location d’un local à une entreprise ne permet pas, à elle seule, de conclure à cette exonération. L’activité exercée, le mode de détention et la situation du contribuable doivent être examinés.
Acheter, protéger puis céder : raisonner sur toute la vie du bien
Le bon classement d’un bien se prépare dès son acquisition. Attendre une vente, un sinistre ou un contrôle pour retrouver les justificatifs complique les démarches et peut fragiliser le traitement retenu.
Constituer un dossier utile dès l’achat
Conservez la facture établie au nom de l’acquéreur réel, le contrat de financement, les justificatifs de paiement et les éléments décrivant l’utilisation professionnelle. En cas d’usage mixte, formalisez une méthode de répartition cohérente et actualisez-la lorsque les usages changent. L’assurance doit également correspondre à l’activité : un contrat personnel ne couvre pas nécessairement les risques professionnels.
Un bien est aussi un levier de capacité : sa valeur ne se mesure pas seulement à son prix de revente, mais au travail qu’il permet de réaliser. Avant d’acheter une machine ou un véhicule, identifiez le point de blocage qu’il doit supprimer. Puis comparez l’achat, la location et la sous-traitance en intégrant maintenance, assurance, immobilisation de trésorerie et temps d’arrêt. Un équipement moins coûteux peut devenir le choix le plus cher s’il interrompt régulièrement la production.
Anticiper la vente ou le retour à un usage personnel
La cession d’un bien professionnel peut dégager une plus-value ou une moins-value, calculée selon les règles applicables et sa valeur comptable ou fiscale. Des dispositifs d’exonération existent sous conditions, mais ils ne concernent pas toutes les situations. Une vente peut aussi entraîner des conséquences en matière de TVA.
Le retrait d’un bien de l’activité, sa transmission ou la cessation de l’entreprise méritent la même attention. Avant l’opération, faites vérifier la propriété, la valeur retenue, les amortissements pratiqués et les conséquences fiscales. Cette vérification ciblée auprès d’un expert-comptable, d’un notaire ou d’un conseil fiscal permet de sécuriser une décision dont le coût ne se limite pas au prix affiché.