Calcul des intérêts du compte courant d’associé : le solde de clôture ne suffit pas
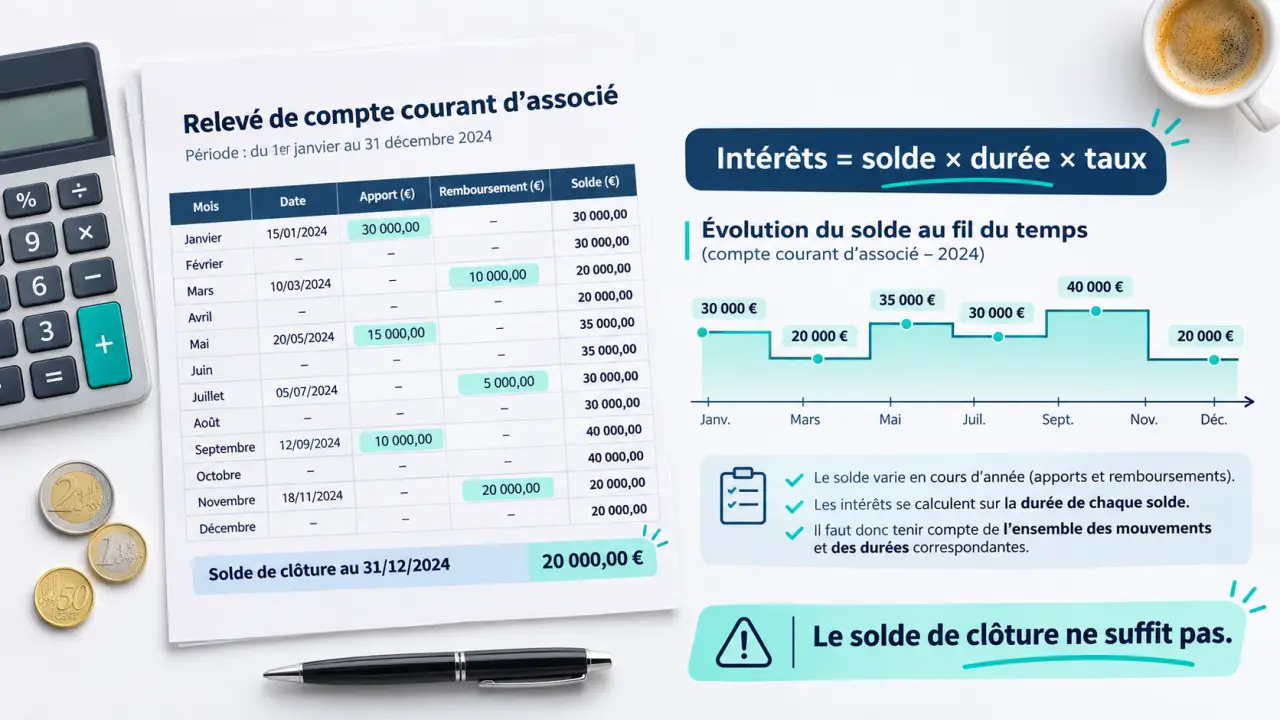
Le calcul des intérêts d’un compte courant d’associé repose sur trois éléments : la somme avancée, le taux annuel et la durée de mise à disposition. Si des apports ou des remboursements interviennent pendant l’exercice, chaque période doit être calculée séparément. Il faut ensuite distinguer les intérêts dus à l’associé de ceux que la société peut déduire fiscalement.
Poser les règles avant de calculer les intérêts
Un compte courant d’associé correspond à une avance consentie à la société. Contrairement à un apport en capital, cette somme constitue une dette de l’entreprise, remboursable selon les conditions convenues. Un solde créditeur signifie donc que la société doit de l’argent à l’associé. Il figure au passif du bilan.
Le compte peut être alimenté par un virement, mais aussi par une dépense professionnelle réglée personnellement : une facture de 1 000 € payée pour la société peut ainsi créer une créance, sous réserve des justificatifs nécessaires.
Formaliser la rémunération et le remboursement
Les statuts ou une convention de compte courant précisent le taux, les dates de calcul, les modalités de paiement et les conditions de remboursement. Pour un associé personne physique, une avance peut être gratuite. Pour une personne morale, l’absence de rémunération nécessite une analyse de son intérêt propre et des règles fiscales applicables.
Attention au solde débiteur : il signifie que l’associé doit de l’argent à la société. Cette situation peut être interdite selon la forme sociale et la qualité du bénéficiaire. Elle ne se traite pas simplement en inversant le signe des intérêts.
Appliquer la formule avec une durée cohérente
Pour une période pendant laquelle le solde reste constant, la formule est la suivante :
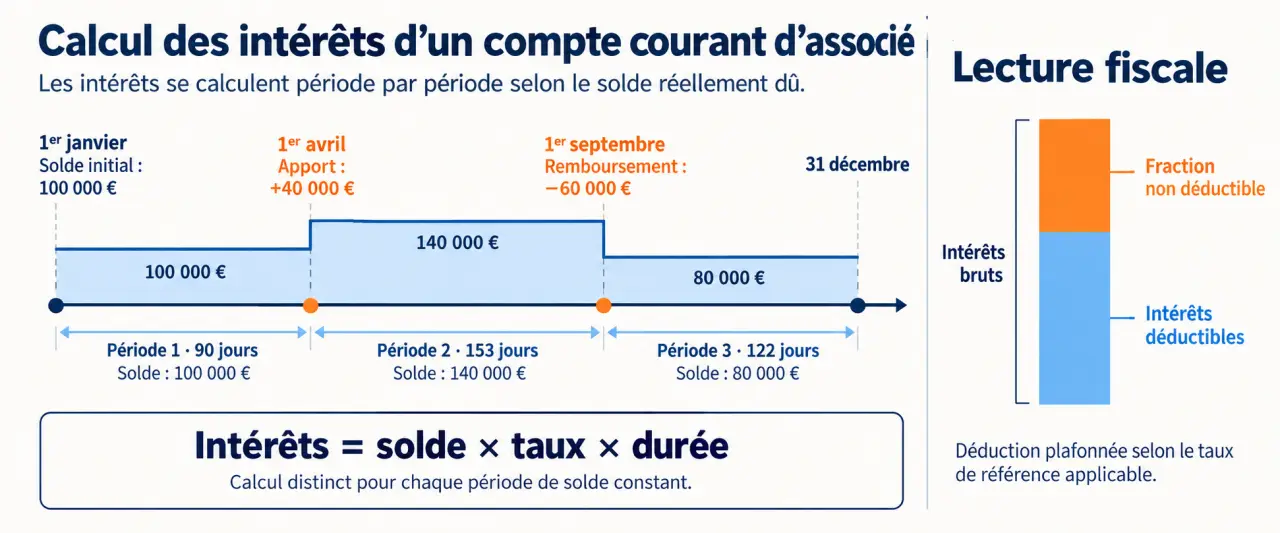
Intérêts = solde rémunéré × taux annuel × durée de mise à disposition / base annuelle.
Le taux s’écrit sous forme décimale : 4 % devient 0,04. Une avance de 10 000 € à 4 % pendant une année entière produit 400 € d’intérêts. Pour six mois, avec une convention prévoyant un prorata mensuel, elle produit 10 000 × 0,04 × 6 / 12 = 200 €.
Choisir entre jours réels et méthode commerciale
| Méthode | Principe | Point de vigilance |
|---|---|---|
| Jours réels sur 365 | Nombre exact de jours divisé par 365 | Préciser le traitement des années bissextiles |
| Méthode commerciale 30/360 | Mois conventionnels de 30 jours et année de 360 jours | Appliquer les règles conventionnelles de décompte |
| Prorata mensuel | Nombre de mois divisé par 12 | Adapté aux périodes composées de mois entiers |
Ces méthodes ne sont pas interchangeables au gré du résultat. Retenez celle prévue dans la convention et appliquez-la de manière constante. Une base de 360 jours n’implique pas automatiquement de compter les jours réels : la méthode 30/360 utilise aussi des dates conventionnelles.
Les exemples ci-dessous concernent des intérêts simples. Des intérêts inscrits au compte courant ne deviennent pas automatiquement une nouvelle base rémunérée : leur éventuelle capitalisation doit respecter les conditions contractuelles et légales.
Découper les apports et retraits en périodes distinctes
Le solde final ne raconte pas toute l’année. Une avance versée quelques jours avant la clôture ne doit pas être rémunérée comme si elle avait financé douze mois d’activité. À chaque mouvement, arrêtez une période et ouvrez la suivante avec le nouveau solde.
Voici un exemple sur une année non bissextile, au taux annuel illustratif de 7 %, en jours réels sur 365. Les mouvements prennent effet au début de la journée indiquée ; chaque période exclut la date de début de la suivante.
| Période | Mouvement au début | Solde | Jours | Intérêts |
|---|---|---|---|---|
| Du 1er janvier au 1er avril exclu | Solde initial | 10 000 € | 90 | 172,60 € |
| Du 1er avril au 1er juillet exclu | Apport de 5 000 € | 15 000 € | 91 | 261,78 € |
| Du 1er juillet au 1er janvier suivant exclu | Remboursement de 2 000 € | 13 000 € | 184 | 458,74 € |
La première ligne donne : 10 000 × 0,07 × 90 / 365 = 172,60 €. En additionnant les montants arrondis par période, les intérêts atteignent 893,12 €. Un remboursement total ramènerait simplement le solde rémunéré à zéro pour la période suivante.
Pensez au suivi comme à une corde portant un nœud à chaque mouvement : chaque intervalle doit être mesuré une seule fois. Dans un tableur, utilisez la date suivante comme borne de fin exclusive et vérifiez que la somme des durées couvre exactement l’exercice. Ce contrôle repère les journées oubliées ou comptées deux fois, même lorsque les formules semblent correctes.
Séparer le taux convenu du plafond fiscal déductible
Le taux contractuel détermine la rémunération due. Le taux maximal fiscalement déductible limite la charge admise en déduction. Le taux d’intérêt légal répond à d’autres usages, notamment certains retards de paiement : il ne remplace automatiquement aucun des deux.
Le plafond fiscal dépend de la date de clôture et de la durée de l’exercice. Il repose sur une référence aux taux effectifs moyens pratiqués pour des prêts à taux variable aux entreprises d’une durée initiale supérieure à deux ans. Vérifiez le taux correspondant à votre clôture dans le BOFiP ; un taux trimestriel isolé n’est pas nécessairement le plafond applicable à votre exercice.
Calculer la fraction à réintégrer
La déduction suppose notamment un capital entièrement libéré, une dette réelle et une charge justifiée. D’autres limitations peuvent intervenir, en particulier entre entreprises liées. Le respect du seul plafond ne garantit donc pas toute la déductibilité.
À titre d’illustration, avec 798,19 € d’intérêts servis à 7 % et un plafond supposé applicable de 4,55 %, les intérêts déductibles seraient de 518,83 €. La différence, soit 279,36 €, serait non déductible. L’écart de taux est de 2,45 points.
Cette fraction reste comptabilisée en charge, mais fait l’objet d’une réintégration extra-comptable dans le résultat fiscal. Elle ne réduit pas la somme contractuellement due à l’associé.
Comptabiliser les intérêts et anticiper l’imposition de l’associé
À la clôture, les intérêts courus constituent une charge financière, même si leur paiement intervient ensuite. Le suivi distingue le principal, les intérêts dus et les règlements.
- Constatation des intérêts courus : débit du compte 6615 « Intérêts des comptes courants et des dépôts créditeurs » et crédit du compte 4558 « Associés – Intérêts courus ».
- Paiement : débit du compte de dette concerné et crédit du compte bancaire, avec ventilation des prélèvements fiscaux et sociaux éventuels.
- Maintien en compte courant : suivi de la somme laissée à disposition, sans présumer une capitalisation automatique.
Pour un associé personne physique fiscalement domicilié en France, les intérêts relèvent généralement des revenus de capitaux mobiliers. Le prélèvement forfaitaire comprend 12,8 % d’impôt sur le revenu. Depuis le 1er janvier 2026, les prélèvements sociaux indiqués pour ces revenus atteignent 18,6 %, dont 10,6 % de CSG, 0,5 % de CRDS et 7,5 % de prélèvement de solidarité. L’option pour le barème progressif s’apprécie globalement pour les revenus concernés.
Pour un associé personne morale, les intérêts constituent en principe un produit financier soumis à son régime fiscal. Enfin, une inscription au compte peut rendre le revenu disponible et déclencher l’imposition sans virement bancaire. Avant paiement ou inscription, faites vérifier le calcul, les obligations déclaratives et les retenues applicables.