Comptabilisation du diagnostic immobilier : charge en 6226 ou coût à immobiliser ?
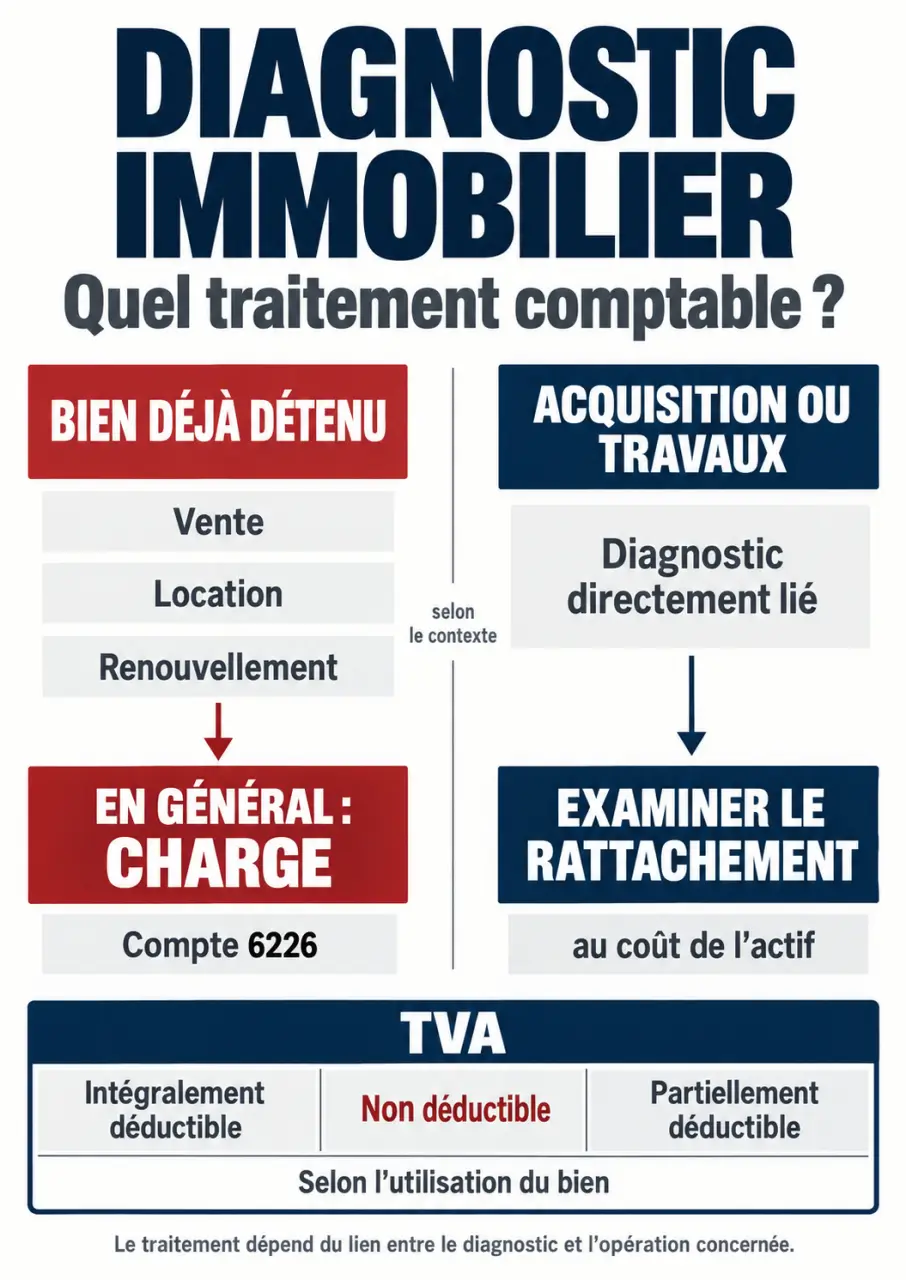
La facture d’un diagnostic immobilier s’enregistre généralement en charge lorsqu’elle concerne la vente, la location ou le suivi réglementaire d’un bien déjà détenu. Le compte 6226 « Honoraires » est couramment utilisé pour une prestation réalisée par un diagnostiqueur indépendant. Toutefois, un diagnostic directement rattachable à une acquisition ou à des travaux peut nécessiter un autre traitement. La bonne écriture dépend donc de la finalité de la dépense, du régime comptable de l’entité et, séparément, des règles de récupération de la TVA.
La destination du diagnostic détermine son traitement comptable
Un DPE, un diagnostic amiante ou un état de l’installation électrique ne se comptabilise pas uniquement d’après son intitulé. Il faut d’abord identifier l’opération qui a rendu la prestation nécessaire. Une même facture peut relever d’une charge courante ou entrer dans l’analyse du coût d’un investissement.
Testez vos connaissances sur la comptabilisation d’un diagnostic immobilier
Répondez aux six questions, puis validez pour obtenir votre score et les explications.
Vente, location et renouvellement : une charge dans le cas courant
Lorsqu’une entreprise fait réaliser les diagnostics nécessaires à la mise en location d’un immeuble qu’elle possède déjà, la prestation constitue généralement une charge de l’exercice. Le raisonnement est comparable pour le renouvellement d’un diagnostic ou pour les contrôles réalisés en vue de vendre un bien immobilisé : la dépense répond à un besoin ponctuel, sans créer à elle seule un nouvel actif.
La durée de validité du document ne suffit pas à justifier son immobilisation. Un diagnostic utilisable pendant plusieurs années ne devient pas automatiquement une immobilisation incorporelle. Il faut apprécier la nature économique de la prestation, et non répartir son coût sur sa seule durée de validité.
Acquisition et travaux : un rattachement à examiner
Si le diagnostic est commandé dans le cadre de l’achat d’un immeuble ou avant une opération de transformation, son traitement demande davantage d’attention. Une dépense directement attribuable à l’acquisition ou à la mise en état de fonctionnement de l’actif peut entrer dans son coût, selon sa nature et les règles applicables. En revanche, une étude exploratoire sans investissement concrétisé n’a pas vocation à rester immobilisée sans justification.
Il ne faut pas confondre les frais accessoires d’acquisition soumis à des règles particulières avec toutes les prestations engagées autour d’un achat. La proximité chronologique avec la signature ne suffit pas : le lien direct avec l’opération doit pouvoir être documenté.
Quel compte utiliser pour enregistrer la facture ?
Dans une comptabilité tenue selon le Plan comptable général, le compte 6226 constitue un choix courant pour les honoraires du diagnostiqueur. Certaines entreprises retiennent une subdivision dédiée aux diagnostics ou un compte d’études lorsque la prestation correspond effectivement à une étude technique. L’essentiel est de conserver une classification cohérente et adaptée à la nature du service.
| Situation | Traitement à envisager | Point de vigilance |
|---|---|---|
| Diagnostic pour louer un immeuble déjà détenu | Charge, souvent en 6226 | Identifier le bien concerné |
| Diagnostic préalable à la vente d’une immobilisation | Charge dans le cas courant | Ne pas l’ajouter automatiquement à la valeur du bien |
| Étude ou diagnostic directement lié à un investissement | Incorporation au coût à examiner | Justifier le lien avec l’acquisition ou les travaux |
| Diagnostic relatif à un bien destiné à la revente | Analyse selon les règles de coût des stocks | Ne pas appliquer mécaniquement les règles des immobilisations |
Exemple d’écriture avec TVA entièrement déductible
Une société reçoit une facture de diagnostic de 500 € HT, avec 100 € de TVA, soit 600 € TTC. La prestation concerne un immeuble déjà exploité et relève d’une charge. En supposant que la TVA soit intégralement récupérable, l’écriture à la réception de la facture est la suivante :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6226 | Honoraires de diagnostic immobilier | 500 € | |
| 44566 | TVA déductible sur autres biens et services | 100 € | |
| 401 | Fournisseur diagnostiqueur | 600 € |
Au règlement, le compte 401 est débité de 600 € et le compte 512 « Banque » est crédité du même montant. Si la dépense doit être immobilisée, le compte d’actif approprié remplace le compte de charge ; le traitement de la TVA doit également être adapté.
TVA et déductibilité fiscale : deux vérifications distinctes
Une facture correctement enregistrée n’ouvre pas automatiquement droit à récupération de la TVA ni à déduction fiscale immédiate. Ces questions doivent être examinées séparément, à partir de l’activité exercée et du régime du propriétaire.
La TVA dépend de l’utilisation du bien
La présence de TVA sur la facture du diagnostiqueur ne suffit pas à la rendre déductible. Le droit à déduction dépend notamment de l’affectation du bien à des opérations ouvrant ce droit. La location nue à usage d’habitation est en principe exonérée de TVA : la taxe grevant les diagnostics correspondants n’est donc généralement pas récupérable.
Dans l’exemple précédent, si aucune TVA n’est déductible, la charge est enregistrée pour 600 € TTC. En présence d’activités mixtes ou d’une récupération partielle, seule la fraction déductible est portée au compte de TVA. Le solde augmente la charge ou le coût de l’actif concerné.
Le régime fiscal du bailleur change le raisonnement
Pour une entreprise imposée selon un régime réel, une dépense professionnelle justifiée peut généralement être déduite sous réserve des conditions fiscales applicables. Lorsqu’elle entre dans le coût d’un actif, elle n’est pas nécessairement déductible immédiatement : son effet fiscal suit alors le traitement de cet actif.
Pour un bailleur relevant des revenus fonciers au régime réel, les frais de diagnostics obligatoires liés à la location sont en principe déductibles. Au micro-foncier, les charges ne se déduisent pas individuellement : elles sont couvertes par l’abattement forfaitaire. Une SCI à l’impôt sur le revenu ne doit donc pas être assimilée sans nuance à une société commerciale soumise à l’impôt sur les sociétés.
Sécuriser l’écriture et éviter les erreurs de clôture
La facture doit permettre d’identifier le prestataire, le client, le bien diagnostiqué et la nature des contrôles réalisés. Pour un propriétaire possédant plusieurs immeubles, ajouter l’adresse ou une référence analytique au libellé comptable facilite le suivi des coûts et les vérifications ultérieures.
Le diagnostic est un rouage documentaire entre la gestion immobilière, la comptabilité et la fiscalité. Pour éviter qu’une facture circule sans explication, associez-lui trois informations : quel bien, quelle opération, quelle date de réalisation. Ce petit circuit de validation permet de distinguer immédiatement un renouvellement locatif d’un diagnostic préalable à des travaux, même si les deux factures portent le même intitulé.
- Vérifier la période concernée : en comptabilité d’engagement, une prestation réalisée avant la clôture doit être rattachée au bon exercice, même si la facture arrive ensuite.
- Ne pas anticiper la charge : une prestation facturée mais non encore réalisée peut nécessiter une régularisation à la clôture.
- Conserver les justificatifs : facture, rapport de diagnostic et éléments expliquant le rattachement éventuel à un investissement.
- Distinguer propriétaire et payeur : si un associé règle personnellement une facture due par la société, la contrepartie peut relever de son compte courant plutôt que de la banque de la société.
- Appliquer une méthode constante : des prestations comparables doivent suivre une classification cohérente d’un exercice à l’autre.
En pratique, le compte 6226 répond à de nombreuses situations courantes. Dès que le diagnostic accompagne une acquisition, une rénovation importante ou une opération immobilière destinée à la revente, il est préférable de valider son rattachement avant l’enregistrement définitif. C’est la finalité de la dépense, bien davantage que le nom du diagnostic, qui sécurise la comptabilisation.