Charges en EI : ce qui réduit vraiment votre revenu net, du réel à la micro-entreprise
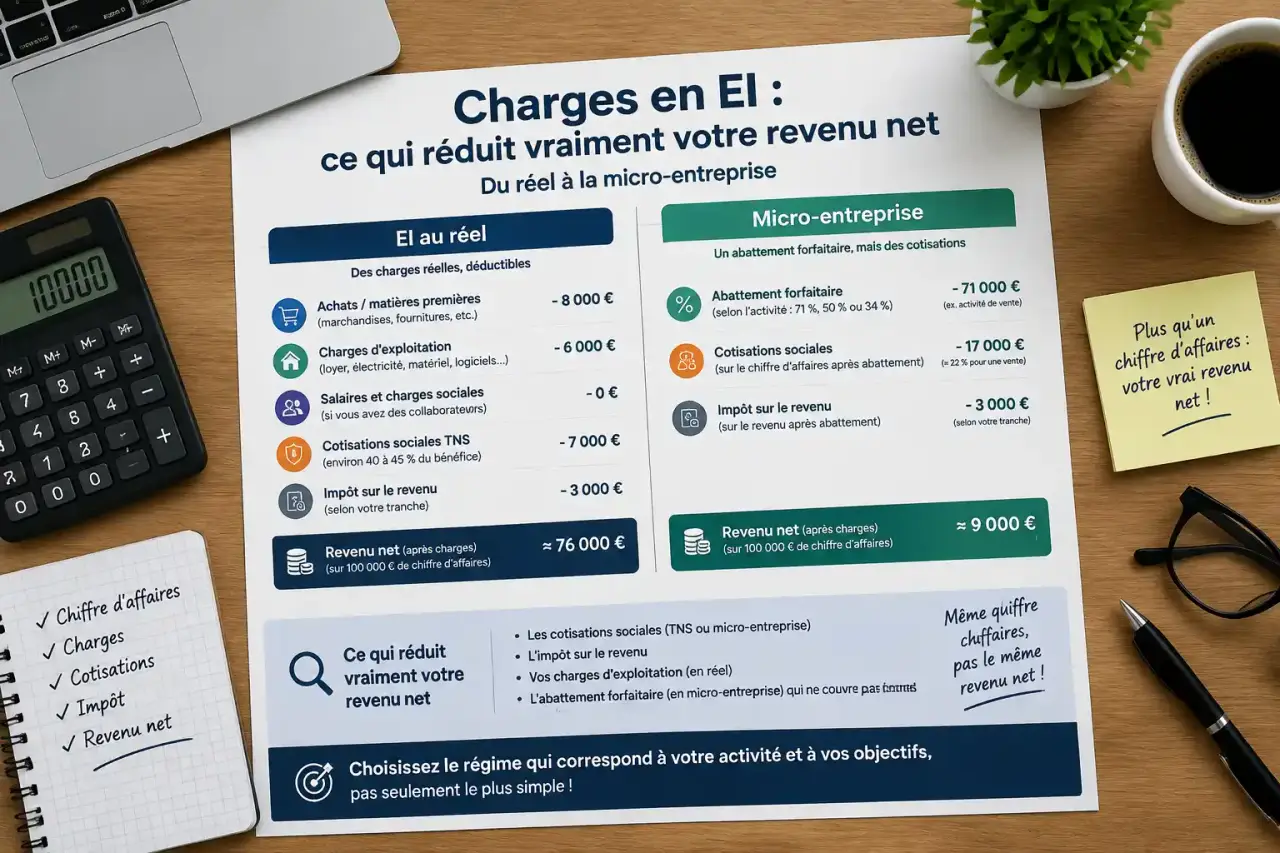
En entreprise individuelle (EI), les charges ne correspondent pas à un pourcentage unique du chiffre d’affaires. Elles comprennent les cotisations sociales, les impôts et taxes, ainsi que les dépenses nécessaires à l’activité. Pour savoir ce qu’il vous reste réellement, distinguez d’abord le chiffre d’affaires, les frais professionnels, le bénéfice et le revenu net.
Le parcours de l’argent : du chiffre d’affaires au revenu disponible
Le chiffre d’affaires correspond au montant facturé ou encaissé auprès des clients. Ce n’est ni votre salaire ni votre bénéfice. Dans une EI au régime réel, vous retirez d’abord les dépenses professionnelles déductibles : achats, sous-traitance, loyer, assurances, abonnements, matériel, déplacements ou frais bancaires. Le résultat obtenu est le bénéfice, qui sert généralement de base aux cotisations sociales et à l’imposition.
Le revenu professionnel ne se confond donc pas avec la somme présente sur le compte bancaire. Un entrepreneur peut encaisser un chiffre d’affaires élevé tout en disposant d’un revenu faible si ses achats, ses charges de structure ou ses investissements sont importants. À l’inverse, une activité de conseil avec peu de frais peut dégager une marge forte avec un chiffre d’affaires plus modeste.
| Étape | Ce qu’elle représente | Impact sur le revenu |
|---|---|---|
| Chiffre d’affaires | Ventes ou prestations réalisées | Point de départ du calcul |
| Frais professionnels | Dépenses liées à l’activité | Réduisent le bénéfice au réel |
| Bénéfice ou revenu professionnel | Résultat après déduction des frais | Base centrale des cotisations et de l’impôt |
| Cotisations et impôts | Prélèvements sociaux et fiscaux | Réduisent le revenu disponible |
| Revenu net | Montant restant pour l’entrepreneur | Somme à intégrer au budget personnel |
Les cotisations sociales : une charge majeure de l’EI
L’entrepreneur individuel relève du statut de travailleur non salarié. Ses cotisations financent notamment la couverture maladie-maternité, les allocations familiales, la retraite de base et complémentaire, l’invalidité-décès, la CSG et la CRDS. Elles ne sont pas un impôt : elles ouvrent des droits à une protection sociale, dont le niveau dépend notamment des revenus déclarés.
Une assiette différente selon le régime
Au régime réel, les cotisations sociales sont calculées à partir du revenu professionnel, c’est-à-dire du bénéfice après prise en compte des charges déductibles. Des contenus de référence situent ces cotisations autour de 45 % des revenus de l’activité indépendante. Ce repère ne suffit toutefois pas à prévoir une situation individuelle : l’activité, le niveau de revenu, les exonérations éventuelles et les cotisations minimales peuvent modifier le résultat.
En micro-entreprise, le mécanisme est différent. Les cotisations sont calculées sur le chiffre d’affaires déclaré dans le cadre du régime micro-social. Les dépenses réellement supportées ne réduisent pas cette base. Cette formule convient surtout lorsque les frais restent contenus et prévisibles. Si les dépenses sont élevées, l’absence de déduction au réel peut réduire l’intérêt du régime.
Pourquoi la première année exige une réserve de trésorerie
Au démarrage, les cotisations peuvent reposer sur une base forfaitaire ou sur une estimation, avant d’être ajustées lorsque le revenu réel est connu. Cette régularisation crée un décalage possible entre l’argent encaissé et les cotisations appelées plus tard. Un bon lancement commercial peut donc augmenter les encaissements sans fournir immédiatement une vision exacte des prélèvements à venir.
Il est prudent de mettre de côté une part des encaissements dès les premières factures, plutôt que d’attendre le décompte. Cette réserve doit tenir compte des cotisations, des impôts et des dépenses annuelles déjà prévisibles. Elle évite de considérer comme disponible une somme qui servira ensuite à régler une échéance.
Impôts, TVA et CFE : les prélèvements à ne pas mélanger
Les charges fiscales s’ajoutent aux cotisations sociales. L’EI est en principe soumise à l’impôt sur le revenu, dans la catégorie correspondant à l’activité : BIC pour les activités commerciales et artisanales, BNC pour de nombreuses activités libérales, ou BA pour les activités agricoles. Une option pour l’impôt sur les sociétés peut être envisagée dans certaines configurations. Elle mérite une étude personnalisée, car elle modifie le traitement du bénéfice et de la rémunération.
TVA : collectée ne signifie pas acquise
Lorsque l’entreprise est redevable de la TVA, elle la facture à ses clients, puis reverse la TVA collectée après déduction de la TVA récupérable sur les dépenses éligibles. La TVA encaissée ne doit donc pas être considérée comme une recette disponible. La franchise en base peut s’appliquer sous certains seuils : 85 000 € pour l’achat-vente, l’hébergement et la restauration, et 37 500 € pour les prestations de services et les activités libérales.
La trésorerie comporte une zone d’ombre souvent sous-estimée. Les montants encaissés pour la TVA, les provisions de cotisations et les factures fournisseurs à venir peuvent donner l’impression d’un compte bancaire confortable. Séparer ces sommes sur un compte ou dans un suivi dédié permet de distinguer le budget réellement disponible du montant simplement encaissé. Cette méthode est particulièrement utile pour les activités saisonnières, où quelques mois très facturés doivent financer des échéances réparties sur l’année.
CFE et autres coûts fiscaux
La cotisation foncière des entreprises (CFE) fait partie de la contribution économique territoriale. Son montant dépend notamment de la commune et de la situation de l’entreprise. Elle doit être intégrée au prévisionnel, même lorsqu’aucun local commercial n’est loué. Selon l’activité, d’autres contributions ou taxes peuvent aussi s’ajouter.
Si vous embauchez, vous devez enfin prévoir les cotisations liées aux salaires. Elles sont distinctes de vos propres cotisations d’indépendant et s’ajoutent aux dépenses de fonctionnement de l’entreprise. Le coût d’un salarié ne se limite donc pas au montant net versé sur son compte.
Micro ou réel : le choix qui change la lecture des charges
La micro-entreprise est une forme simplifiée de l’entreprise individuelle, mais les deux notions ne sont pas synonymes. Le régime micro applique un abattement forfaitaire pour frais : 71 % en achat-vente, 50 % pour les prestations de services et 34 % pour les activités libérales. Cet abattement remplace la déduction des dépenses réelles.
| Régime | Prise en compte des frais | Intérêt principal |
|---|---|---|
| Micro-entreprise | Abattement forfaitaire | Simplicité déclarative si les frais réels sont faibles |
| EI au réel simplifié | Déduction des charges réellement engagées | Adapté aux dépenses significatives et suivies |
| EI au réel normal | Déduction des charges réelles avec obligations plus complètes | Organisation comptable adaptée à une activité plus développée |
Les seuils de chiffre d’affaires généralement associés au régime micro sont de 188 700 € pour l’achat-vente et de 77 700 € pour les prestations de services et les activités libérales. Le bon choix ne dépend pas uniquement du chiffre d’affaires. Comparez surtout vos frais réels au montant de l’abattement forfaitaire, votre besoin de récupérer la TVA et le temps que vous pouvez consacrer à la comptabilité.
Une activité avec des achats, du matériel ou un local peut avoir intérêt à déduire ses dépenses réelles. À l’inverse, une activité de conseil avec peu de frais peut privilégier la simplicité du régime micro. Le niveau de chiffre d’affaires doit donc être analysé avec la structure des coûts et les obligations administratives.
Une méthode simple pour estimer vos charges EI
Avant d’utiliser un simulateur, rassemblez quelques données fiables : votre activité, le chiffre d’affaires prévisionnel, les dépenses annuelles, le régime envisagé, votre situation de première année et votre éventuel assujettissement à la TVA. Plus les hypothèses sont réalistes, plus l’estimation du revenu net sera utile.
- Estimez le chiffre d’affaires sur une année complète, en distinguant les périodes creuses et les périodes fortes.
- Listez les frais récurrents et ponctuels : matériel, logiciels, assurances, local, véhicule, communication, comptabilité et frais bancaires.
- Déterminez si vos frais réels sont plus ou moins élevés que l’abattement micro applicable.
- Évaluez séparément les cotisations sociales, l’impôt, la TVA à reverser et la CFE.
- Conservez une provision mensuelle pour les régularisations et les dépenses annuelles.
Le simulateur officiel de l’Urssaf pour entreprise individuelle peut aider à approcher les cotisations, les impôts et le revenu net selon votre profil. Son résultat reste indicatif. Une évolution d’activité, une aide, une exonération, un déficit, une activité multiple ou l’embauche d’un salarié peut modifier fortement le calcul.
Pour un projet de création ou un changement de régime, un expert-comptable peut sécuriser l’arbitrage et le prévisionnel de trésorerie. L’objectif est de distinguer dès le départ le chiffre d’affaires encaissé, les sommes à réserver et le revenu réellement disponible.