Comptabilité ventilation : pourquoi une facture de 1 000 € ne finit jamais sur un seul compte
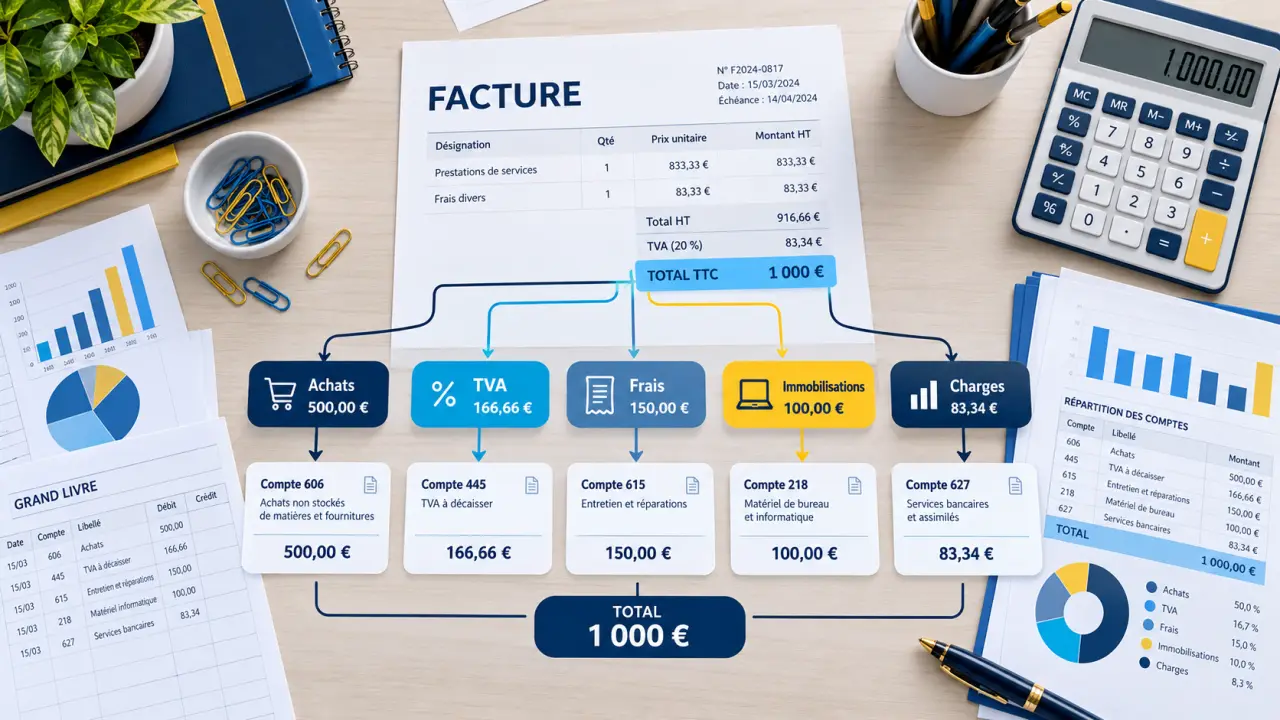
Ventiler une écriture, c'est répartir un montant unique sur plusieurs comptes au lieu de le ranger d'un bloc sous une seule étiquette. Une facture mêle souvent plusieurs natures de dépenses, un encaissement regroupe plusieurs sources de revenus : la ventilation permet de refléter cette réalité dans les comptes de charges (classe 6) et de produits (classe 7). Voici comment elle fonctionne, quelle méthode choisir et comment la contrôler avant validation.
Ce que recouvre la ventilation comptable
Une opération, plusieurs lignes
La ventilation consiste à répartir des entrées et des sorties de fonds sur plusieurs postes. Concrètement, une ligne de feuille comptable est divisée en plusieurs lignes, chacune portant une part du montant total et son propre compte de destination. Selon la configuration, ces destinations peuvent être des comptes généraux ou des comptes bancaires. Elle concerne aussi bien les journaux généraux que les documents de vente et d'achat.
Ventilation d'une facture sur plusieurs comptes
Répartissez un montant HT en pourcentages, puis contrôlez l'équilibre débit/crédit des écritures.
| Compte | Libellé | Débit (€) | Crédit (€) |
|---|---|---|---|
| Totaux | 0,00 | 0,00 | |
Montant de ligne = total × pourcentage ÷ 100, arrondi au centime. L'écart d'arrondi éventuel est affecté à la ligne la plus importante. Le crédit fournisseur correspond au TTC (HT ventilé + TVA déductible). Total des débits = total des crédits.
Pourquoi ne pas tout imputer sur un seul compte
Une imputation globale écrase l'information. Si un achat regroupe des objets destinés à être revendus tels quels et d'autres destinés à être transformés, un seul compte rendrait le résultat illisible. La nature de l'opération détermine le compte à utiliser : une ventilation soignée améliore le suivi financier, analytique et fiscal, et facilite la lecture du compte de résultat.
Ventilation comptable, analytique et budgétaire
Ne confondez pas les notions. La ventilation comptable répartit un montant entre des comptes du plan comptable. La ventilation analytique ajoute des axes (activité, projet, service) pour savoir où la dépense a été consommée. La ventilation budgétaire, elle, compare ces répartitions à des prévisions. Les trois peuvent coexister sur la même ligne.
Répartir une opération : comptes, parts et exemples
Choisir le bon compte de charge ou de produit
Les exemples d'une association de coopération scolaire illustrent bien le principe. La cotisation versée à l'OCCE2B va au compte 6586, l'assurance MAE MAIF au compte 61681. L'achat d'objets revendus sans transformation s'impute au 6070 et leur revente au 7070. Si les objets sont transformés dans une activité éducative, l'achat passe au 6181 et la revente au 7080. Une même opération change donc de comptes selon ce qu'on en fait.
Un exemple chiffré à la main
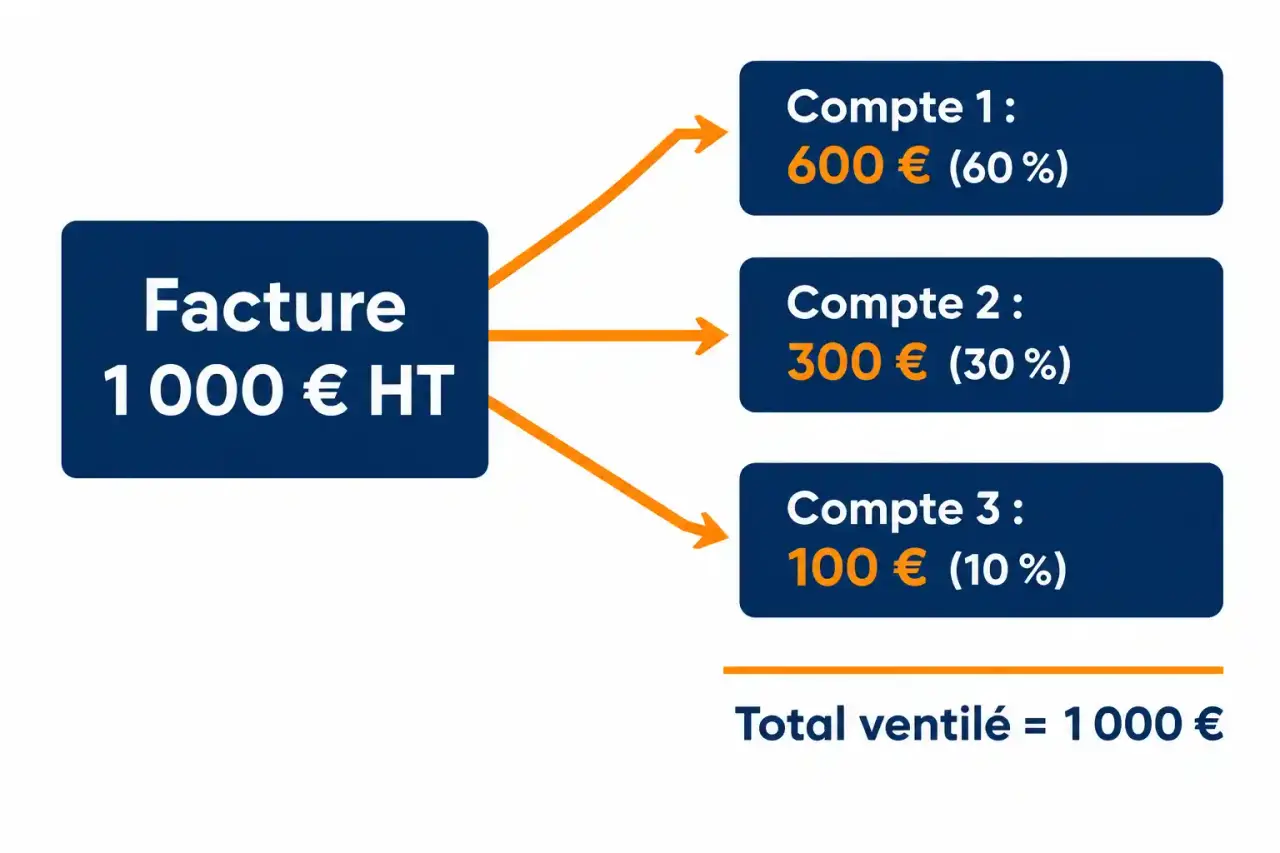
Prenons une facture de 1 000 € HT à répartir à 60 %, 30 % et 10 % entre trois comptes de charges. On obtient trois lignes de 600 €, 300 € et 100 €, chacune débitée sur son compte, le total étant crédité sur le compte du fournisseur. Avec de la TVA déductible, on ajoute une ligne de TVA : on dépasse alors facilement six lignes comptables. Le débit total doit toujours égaler le crédit total, quel que soit le nombre de lignes.
Ventilation fixe, variable ou ad hoc
Comparer les trois méthodes
Le choix dépend de la stabilité de votre clé de répartition.
| Méthode | Principe | Quand l'utiliser |
|---|---|---|
| Fixe | Parts ou pourcentages prédéfinis | Loyer partagé entre services, clé stable |
| Variable | Calcul à partir d'un compte statistique sur une période de calcul | Clé qui évolue (effectifs, volumes) |
| Ad hoc (à la volée) | Répartition saisie au moment de l'opération, avec possibilité de « Copier à partir du parent » | Cas ponctuel, montant exceptionnel |
Axes analytiques et compte statistique
Un compte statistique est un compteur sans valeur monétaire (nombre de salariés, surface, commandes) dont le solde sert de base de calcul pour la ventilation variable. Chaque ligne peut en outre porter des axes analytiques, et des filtres de solde permettent de limiter les sections analytiques prises en compte.
Le sel de la ventilation : un bon réactif
Voyez la ventilation comme un catalyseur : elle ne change pas le montant total, elle accélère et rend visible ce qui se passe dans les comptes. Un autre intérêt est moins connu : en détaillant par lignes, vous pouvez contrepasser une seule ligne erronée plutôt que toute la ventilation. Ce gain de traçabilité compte lors d'une correction après clôture.
Contrôler, ajuster et valider
Tester avant de comptabiliser
Les logiciels de gestion proposent généralement une page de test de ventilation et un aperçu de validation. Ces outils permettent de vérifier que les montants sont correctement répartis avant de passer en écriture définitive. Si la répartition est incorrecte, on la modifie ou on répartit à nouveau les ventilations du compte avant comptabilisation.
Checklist avant validation
- Le total ventilé est égal au montant d'origine (attention aux parts qui n'atteignent pas 100 %).
- Chaque ligne pointe vers le bon compte de charge ou de produit.
- Les écarts d'arrondi sont placés sur une ligne identifiée, plutôt que dispersés.
- La TVA suit bien chaque ligne concernée.
- Les axes analytiques sont renseignés si votre suivi l'exige.
- L'aperçu de validation a été consulté avant de cliquer sur Valider.
Le cas de l'e-commerce
Ventiler par plateforme, pays et taux de TVA
Un vendeur actif sur Amazon, Shopify et Prestashop reçoit des versements globaux qui mêlent ventes, commissions et parfois remboursements. La ventilation permet de séparer les revenus par plateforme, par pays et par taux de TVA, ce qui est utile pour la déclaration de TVA et le rapprochement des paiements. Les commissions de plateforme sont isolées en charges au lieu d'être déduites silencieusement du revenu.
Quand se faire accompagner
Dès que plusieurs plateformes, plusieurs pays et plusieurs taux se croisent, la saisie manuelle devient fragile. Un expert-comptable familier des flux e-commerce peut définir la structure de ventilation une fois pour toutes, puis automatiser les cas récurrents.