Simulation CFE : le taux communal ne suffit pas à prévoir votre facture
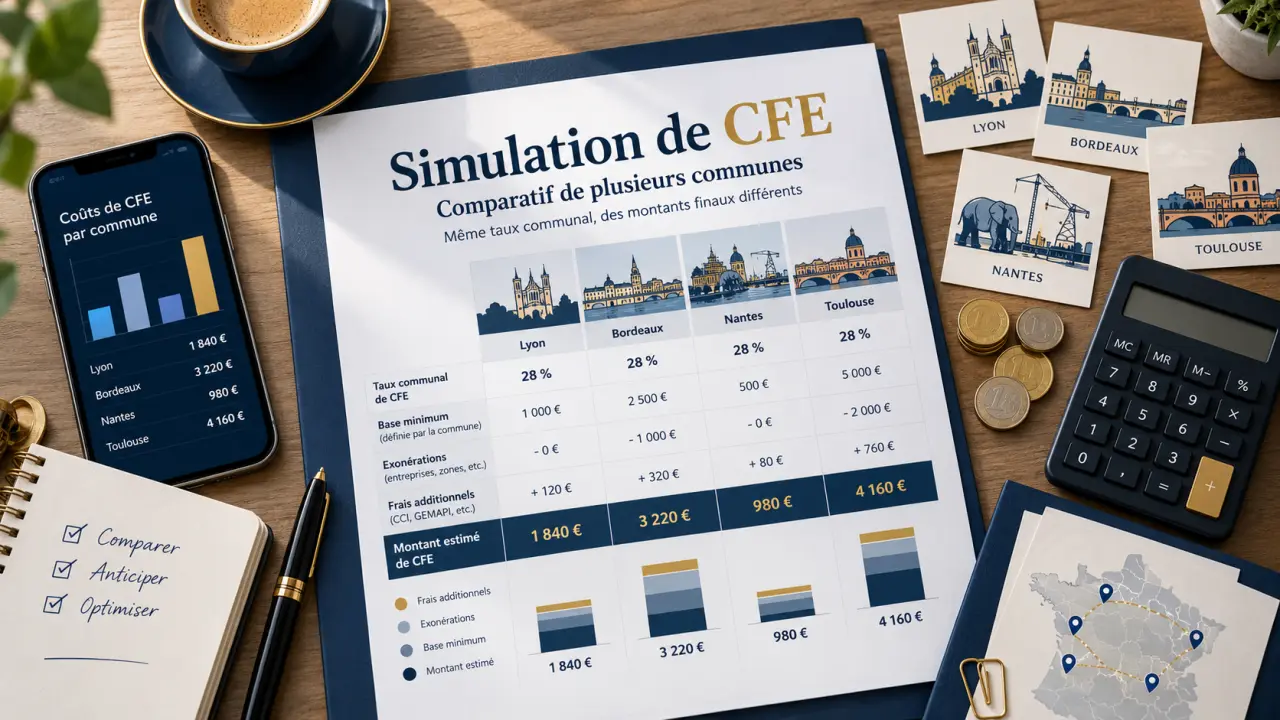
Pour estimer votre cotisation foncière des entreprises, multipliez la base d’imposition retenue par le taux local, puis ajoutez les taxes et frais applicables. La difficulté consiste surtout à trouver la bonne base : valeur locative de vos locaux ou base minimale. Une simulation CFE fiable demande donc votre commune, votre chiffre d’affaires de référence et votre situation immobilière, sans oublier les exonérations éventuelles.
Réunir les données qui changent réellement le résultat
La CFE est un impôt local concernant, en principe, les personnes et entreprises exerçant une activité professionnelle non salariée à titre habituel. Elle peut toucher une société, un entrepreneur individuel ou un micro-entrepreneur. Elle constitue, avec la CVAE, une composante de la contribution économique territoriale, ou CET : ces termes ne désignent donc pas le même impôt.
Avant d’utiliser un simulateur de CFE ou un tableur, rassemblez les informations suivantes :
- L’année d’imposition, pour utiliser les paramètres correspondants.
- La commune de l’établissement, qui détermine le taux local et la base minimale applicable.
- Le chiffre d’affaires hors taxes de N-2, soit l’avant-dernière année précédant l’imposition, sous réserve des règles propres aux entreprises récentes.
- La base foncière imposable des biens utilisés pour l’activité, possédés ou loués.
- La date de création et les exonérations possibles, qui peuvent modifier radicalement l’estimation.
Votre dernier avis de CFE est un bon point de départ : il permet de retrouver la base et les taux précédemment appliqués. Pour une première estimation, demandez les renseignements manquants au service des impôts des entreprises et à la collectivité compétente. Le loyer payé n’est pas la valeur locative fiscale : saisir son loyer annuel à sa place peut fausser tout le calcul.
Choisir la bonne base : local, domicile ou activité itinérante
Avec un local, partir de la valeur locative fiscale
La CFE repose sur la valeur locative des biens immobiliers utilisés pour l’activité pendant la période de référence, généralement N-2. Cette valeur est déterminée selon les règles fiscales, et non d’après le prix d’achat ou le seul montant du bail. Les abattements et réductions applicables permettent ensuite d’obtenir la base imposable.
Lorsque cette base est inférieure à la base minimale applicable, la cotisation minimum peut prendre le relais. Il ne faut donc pas additionner systématiquement valeur locative et base minimale : ce sont deux mécanismes à distinguer, pas deux lignes à cumuler.
Sans local, ne pas confondre absence de bureau et exonération
Un consultant travaillant chez ses clients, un graphiste à domicile ou un professionnel itinérant peut devoir payer la CFE. L’absence de boutique ou de bureau dédié ne supprime pas cet impôt. La cotisation est alors souvent calculée sur une base minimale, rattachée au lieu d’imposition de l’entreprise.
Le chiffre d’affaires N-2 sert à identifier la tranche de cette base minimale. La commune ou l’intercommunalité compétente en fixe le montant dans les limites légales. La base minimale n’est pas la somme à payer : il faut encore lui appliquer le taux local. Les bornes du barème étant revalorisées, vérifiez celles de l’année simulée plutôt que de reprendre un tableau ancien.
Pour comparer deux implantations, construisez une petite matrice : une colonne par commune, puis une ligne pour la base minimale, le taux, les exonérations et le total estimé. Cette lecture croisée révèle un piège discret : une commune affichant un taux plus faible peut coûter davantage si sa base minimale est plus élevée. Comparez toujours le produit base × taux, pas le taux isolé.
Effectuer le calcul et distinguer les frais supplémentaires
La formule de départ est simple : CFE hors taxes annexes = base imposable retenue × taux local. Le taux est voté par la commune ou l’intercommunalité compétente. Pour comparer plusieurs villes, utilisez des données portant sur la même année et sur votre tranche de chiffre d’affaires.
Voici deux simulations pédagogiques, avec un taux hypothétique de 28 % et une base minimale supposée de 500 €. Elles illustrent le mécanisme, sans constituer un tarif applicable à une commune précise.
| Élément du calcul | Entreprise avec local | Indépendant sans local |
|---|---|---|
| Base foncière avant comparaison | 3 500 € | Absence de local dédié |
| Base minimale supposée | 500 € | 500 € |
| Base retenue | 3 500 € | 500 € |
| Taux local hypothétique | 28 % | 28 % |
| CFE hors taxes annexes | 980 € | 140 € |
La facture peut également comprendre une taxe additionnelle et des frais de gestion. Avec les hypothèses de calcul d’une taxe additionnelle de 1,12 % de la CFE, puis de frais de gestion de 1 % sur l’ensemble, le premier exemple donne 10,98 € de taxe et 9,91 € de frais, soit environ 1 001 €. Le second aboutit à environ 143 €.
Ces pourcentages ne doivent pas être appliqués aveuglément à toutes les entreprises : les taxes annexes, exonérations et modalités de calcul dépendent de la situation. Un simulateur sérieux doit préciser ses hypothèses et séparer chaque composante. Son résultat reste indicatif ; seul l’avis fiscal établit le montant effectivement réclamé.
Vérifier les exonérations avant de provisionner la dépense
L’année de création bénéficie en principe d’une exonération de CFE. Il faut la distinguer de la première année d’imposition, généralement l’année suivante : une réduction de 50 % de la base d’imposition est alors prévue, selon les règles applicables. Ne traduisez pas automatiquement cette réduction par une facture totale divisée par deux, notamment lorsque la cotisation minimum intervient.
Le seuil de 5 000 € HT de chiffre d’affaires ou de recettes mérite aussi une vérification. Il ouvre une exonération de cotisation minimum lorsque les conditions sont réunies. Il ne faut pas en déduire sans examen une exonération générale de toute CFE pour une entreprise disposant de locaux imposables. La période de référence et, le cas échéant, l’ajustement à une année complète comptent également.
D’autres exonérations dépendent de l’activité exercée ou de l’implantation géographique. Certaines sont permanentes, d’autres temporaires ou soumises à une décision locale et à une demande. Avant de retenir zéro dans votre budget, faites confirmer votre éligibilité, la durée de l’avantage et les formalités nécessaires.
Passer de l’estimation au contrôle de l’avis
La déclaration initiale de CFE doit être transmise avant le 31 décembre de l’année de création, même lorsque cette première année est exonérée. Elle permet notamment de renseigner l’activité et les locaux. Un changement de surface, d’établissement ou de situation peut ensuite nécessiter une déclaration modificative.
Le paiement annuel intervient généralement au 15 décembre, sous réserve du calendrier fiscal. Lorsque la cotisation de l’année précédente dépasse 3 000 €, un acompte de 50 % est en principe dû en juin, sauf notamment en cas de mensualisation. Consultez l’avis dans votre espace professionnel pour connaître les échéances exactes.
À sa mise à disposition, rapprochez l’avis de votre simulation : commune, base retenue, taux, exonérations et taxes annexes. Si l’écart est important, cherchez d’abord une évolution de base ou une information déclarative incorrecte. Pour plusieurs établissements, ne réduisez pas le calcul à une seule commune : vérifiez séparément les éléments d’imposition. Cette dernière étape transforme une simple estimation en véritable outil de suivi de trésorerie.