Taxe sur le chiffre d’affaires des exploitants agricoles : 90 € de forfait et deux taux à distinguer
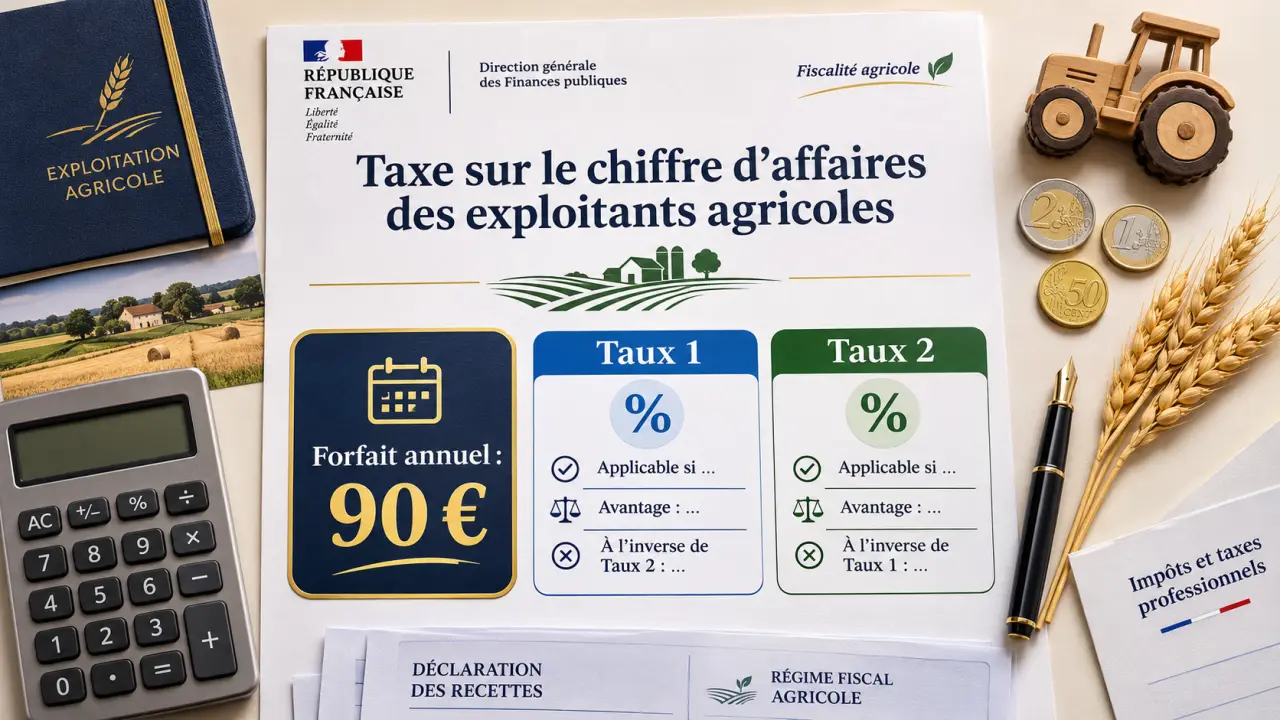
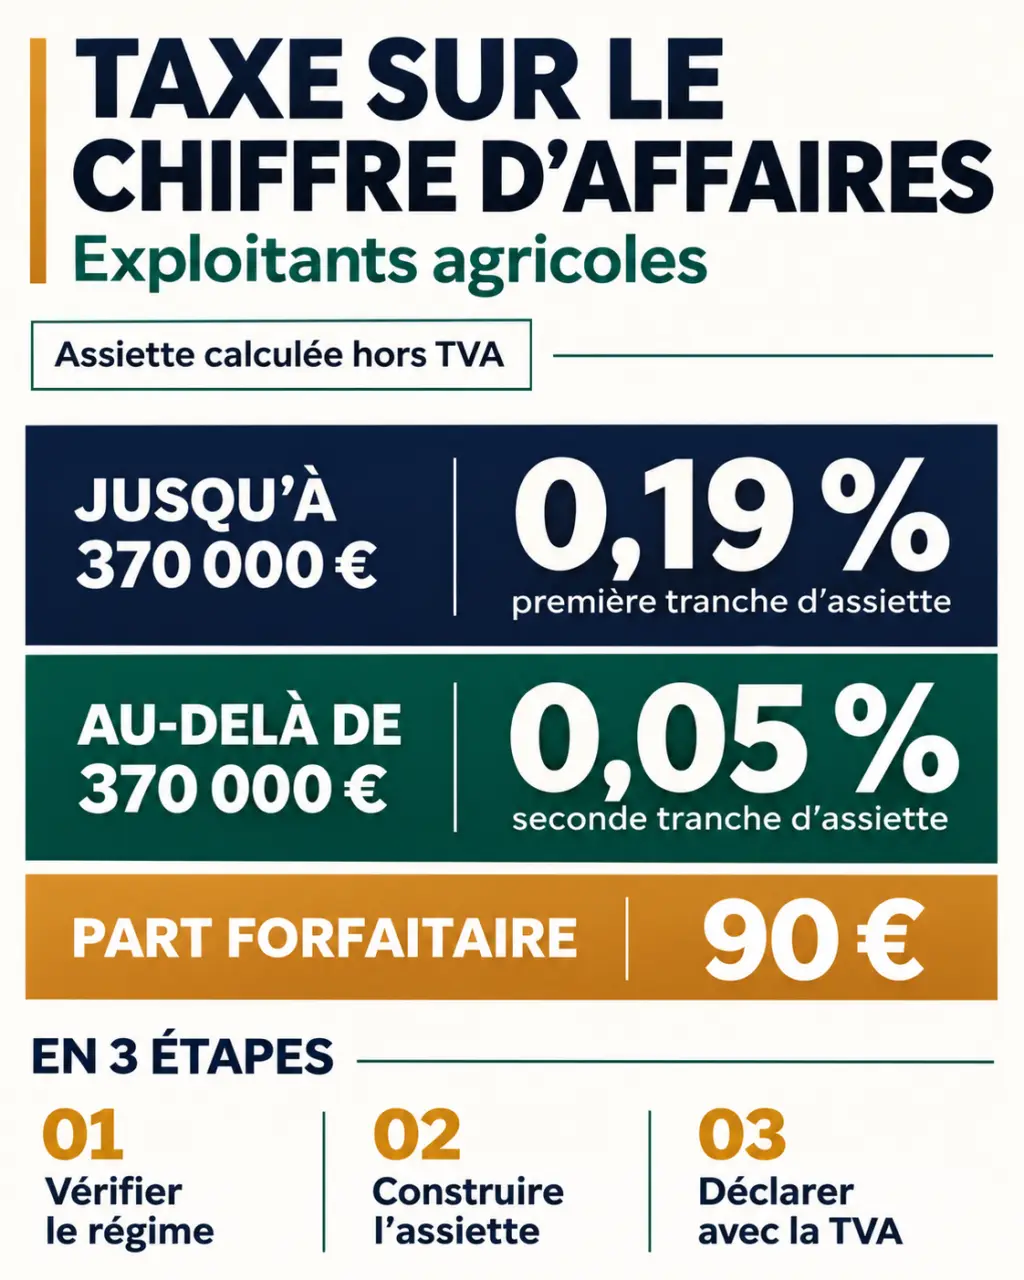
La taxe sur le chiffre d’affaires des exploitants agricoles comprend une part forfaitaire, indiquée à 90 € par le BOFiP, et une part variable : 0,19 % jusqu’à 370 000 € d’assiette, puis 0,05 % au-delà. Prévue par l’article 302 bis MB du Code général des impôts, elle se déclare avec les obligations de TVA. Son calcul exige toutefois de vérifier le régime de l’exploitation, les recettes retenues et les éventuelles exclusions.
Vérifier son régime avant de calculer la taxe
Souvent appelée taxe ADAR, cette taxe concerne les exploitants agricoles au titre de leurs activités agricoles. Elle ne se confond ni avec la TVA facturée aux clients ni avec l’impôt sur le bénéfice : une exploitation peut donc la devoir même si son résultat est faible.
Les exploitants relevant du régime simplifié de l’agriculture sont concernés, ainsi que ceux dont les opérations agricoles relèvent du régime général de TVA. La forme juridique ne suffit pas à déterminer l’imposition : une exploitation individuelle comme une société agricole peut être redevable.
En revanche, les exploitants placés sous le régime du remboursement forfaitaire agricole sont exclus. Attention à ne pas confondre ce régime de TVA avec le micro-BA, qui concerne l’imposition du bénéfice agricole.
Les activités de sylviculture, de conchyliculture et de pêche en eau douce sont également exclues. Lorsqu’elles coexistent avec d’autres productions agricoles taxables, il faut isoler leurs recettes plutôt que considérer toute l’exploitation comme exonérée.
Selon le BOFiP, la qualité d’exploitant et le régime d’imposition s’apprécient au 1er janvier. Une création, une cessation ou un changement de régime mérite donc une vérification particulière : la situation au jour du dépôt ne suffit pas toujours à trancher.
Construire l’assiette sans reprendre aveuglément le total comptable
La part variable repose sur le chiffre d’affaires de l’année précédente ou du dernier exercice clos, selon les règles applicables. Les montants sont retenus hors TVA. Le bénéfice, la trésorerie disponible et le total des encaissements bancaires ne constituent pas, à eux seuls, la bonne base.
Ventes agricoles, aides et recettes exceptionnelles
Le point de départ est le chiffre d’affaires provenant des activités agricoles imposables. Il faut y ajouter les paiements accordés au titre des soutiens directs agricoles visés par la réglementation. Toutes les aides ne doivent donc pas être traitées indistinctement : leur nature juridique compte davantage que leur intitulé bancaire.
Les recettes des activités expressément exclues doivent être retirées. Les cessions d’immobilisations et autres opérations exceptionnelles doivent aussi être identifiées séparément pour vérifier leur traitement, sans les assimiler automatiquement aux ventes courantes de l’exploitation.
Activités mixtes : distinguer avant de rattacher
Une activité commerciale ou non agricole ne devient pas agricole simplement parce qu’elle figure dans la même comptabilité. Il faut examiner les règles de rattachement applicables aux recettes accessoires et conserver une ventilation justifiable. Les anciens seuils de 50 000 € et 30 %, appréciés sur les trois années d’imposition précédentes, figurent dans certaines versions de la doctrine : ils ne doivent pas être réutilisés sans contrôler la version applicable à la période déclarée.
Cette ventilation peut devenir un tremplin pour mieux piloter l’exploitation : créez un tableau de passage entre chiffre d’affaires comptable et assiette fiscale, avec une colonne par exclusion et par soutien direct ajouté. L’année suivante, ce rapprochement permet de repérer immédiatement une nouvelle activité, une aide inhabituelle ou une recette classée au mauvais endroit, au lieu de reconstruire tout le calcul.
Appliquer le forfait et les deux tranches de calcul
L’article 302 bis MB prévoit une part forfaitaire comprise entre 76 et 92 €, dont le montant est fixé dans ce cadre. Le BOFiP indique un forfait de 90 €. Il ne s’agit donc pas de deux forfaits concurrents : la fourchette légale et le montant fixé correspondent à deux niveaux de règle. Vérifiez néanmoins le tarif applicable à votre déclaration.
La part variable se calcule par tranches. Le taux de 0,05 % ne remplace pas celui de 0,19 % sur l’ensemble de l’assiette lorsque le seuil est dépassé.
| Composante | Calcul |
|---|---|
| Part forfaitaire | 90 € selon le montant indiqué au BOFiP |
| Première tranche | Assiette jusqu’à 370 000 € × 0,19 % |
| Seconde tranche | Fraction dépassant 370 000 € × 0,05 % |
Pour une assiette de 200 000 €, la part variable atteint 380 €. Avec un forfait de 90 €, la taxe s’élève à 470 €.
Pour une assiette de 500 000 €, le calcul donne 703 € sur les premiers 370 000 €, puis 65 € sur les 130 000 € restants. La taxe totale atteint donc 858 €, forfait de 90 € compris. Ces exemples supposent une exploitation sans règle particulière de calcul.
Associer la déclaration à la bonne échéance de TVA
Le support et le calendrier dépendent du régime de TVA. Le paiement accompagne la déclaration de la taxe : il ne faut pas attendre un avis d’imposition distinct.
| Situation | Support déclaratif | Échéance à retenir |
|---|---|---|
| Régime simplifié agricole avec déclaration annuelle | Déclaration n° 3517-AGR, dite CA12A, Cerfa n° 10968 | En principe, deuxième jour ouvré suivant le 1er mai pour une déclaration annuelle calendaire |
| Régime agricole avec déclarations trimestrielles | Déclaration agricole n° 3310-CA3, Cerfa n° 10960 | Dépôt relatif au premier trimestre |
| Régime général de TVA | Annexe n° 3310-A à la déclaration n° 3310-CA3 | Déclaration de mars ou du premier trimestre, selon la périodicité |
Pour un exercice décalé ou une situation particulière, contrôlez le calendrier propre à votre déclaration. La date exacte de télédéclaration apparaît dans l’espace professionnel. Utilisez toujours le millésime du formulaire correspondant à la période concernée.
Le recouvrement, le contrôle, les garanties et les sanctions suivent les règles applicables à la TVA. Conservez donc le détail de l’assiette, les justificatifs des exclusions et le calcul des deux tranches avec votre dossier déclaratif.
Traiter les changements et les statuts particuliers
Dans un GAEC, notamment un GAEC total, des règles particulières peuvent modifier le calcul en fonction des associés. N’appliquez pas mécaniquement l’exemple d’une exploitation individuelle : vérifiez les modalités propres au groupement dans le BOFiP BOI-TCA-CAEA.
En métayage, identifiez les recettes revenant à chaque partie et sa qualité d’exploitant. De même, plusieurs exploitations juridiquement distinctes ne se regroupent pas automatiquement pour calculer une taxe unique.
À la retraite ou en cas de cessation, distinguez l’arrêt effectif de l’activité du simple changement de statut social. Une activité agricole maintenue peut nécessiter un examen fiscal. Le BOFiP précise par ailleurs que la part forfaitaire de 90 € n’est pas réduite au prorata du temps en cas de cessation.
Avant de valider, contrôlez cinq éléments : le régime au 1er janvier, la période de référence, les recettes agricoles retenues, les soutiens directs ajoutés et l’échéance déclarative. En présence d’un GAEC, d’une activité mixte ou d’une cessation, faites confirmer ces points par votre comptable ou votre service des impôts des entreprises.