Analyse de la gestion du recouvrement des créances : un DSO en baisse ne suffit pas
Un encaissement en hausse ne prouve pas, à lui seul, que le recouvrement fonctionne mieux. Il peut masquer des factures anciennes toujours bloquées ou des relances trop coûteuses. L’analyse de la gestion du recouvrement des créances consiste à croiser délais, montants récupérés, dossiers activés et coûts pour identifier les actions qui libèrent réellement de la trésorerie, sans dégrader la relation client.
Délimiter le portefeuille avant de mesurer la performance
Le recouvrement regroupe les actions destinées à obtenir le règlement des créances : suivi des échéances, relances, traitement des contestations et, si nécessaire, démarches formelles. Son analyse doit distinguer les factures non échues, les retards, les litiges et les créances devenues irrécouvrables. Ces situations ne demandent ni les mêmes interventions ni les mêmes indicateurs.
Commencez par rapprocher les factures et les règlements avec la comptabilité. Un paiement non lettré peut apparaître comme un impayé ; un avoir oublié gonfle artificiellement l’encours. Pour chaque facture, conservez le client, le montant initial, le solde, les dates d’émission et d’échéance, le statut du litige et la prochaine action.
Fixez ensuite un périmètre stable : même portefeuille, même période et même convention de calcul. Séparez notamment les clients professionnels des particuliers, ou les abonnements des ventes ponctuelles. Comparer deux équipes sans tenir compte de l’ancienneté des dossiers et des conditions de paiement conduit à des conclusions trompeuses.
Une revue hebdomadaire sert à piloter les actions ; une clôture mensuelle permet d’analyser les tendances. Les objectifs doivent partir de votre historique et de vos conditions contractuelles, plutôt que d’un seuil universel.
Croiser les indicateurs plutôt que chercher un chiffre unique
Le tableau de bord doit répondre à quatre questions : combien reste-t-il à encaisser, depuis quand, sur combien de dossiers et à quel coût ? Les indicateurs suivants se complètent.
| Indicateur | Calcul | Lecture utile |
|---|---|---|
| DSO | Créances clients TTC ÷ chiffre d’affaires TTC × jours de la période | Durée estimée d’immobilisation des créances. |
| Taux de recouvrement | Sommes encaissées sur le périmètre ÷ sommes à recouvrer sur ce périmètre × 100 | Part des montants récupérés. |
| Taux d’activation | Dossiers avec encaissement ÷ dossiers suivis × 100 | Part des dossiers ayant généré un paiement, même partiel. |
| Coût à l’euro recouvré | Coûts du recouvrement ÷ montants recouvrés | Dépense nécessaire pour récupérer un euro. |
| Taux de litiges | Montant des créances litigieuses ÷ encours total × 100 | Poids financier des contestations. |
DSO, délai réel et retard : trois lectures différentes
Le DSO comptable rapporte un encours à un rythme de ventes : ce n’est pas la moyenne exacte des délais observés sur les factures réglées. Cette dernière se calcule entre émission et paiement, éventuellement pondérée par les montants. Le DSO varie aussi avec la saisonnalité ; la méthode par apurement consiste à épuiser l’encours avec les chiffres d’affaires des périodes précédentes pour mieux tenir compte de leur répartition.
L’ADD mesure le retard, et non le délai accordé au client. Une approche consiste à calculer la moyenne des jours entre échéance et règlement des factures payées tardivement. Une autre utilise l’écart entre DSO et DSO théorique sans retard. Documentez la méthode retenue : ces résultats ne sont pas interchangeables.
Encaissements et activation : conserver le même dénominateur
Dans un exemple mensuel, 92 000 € de retards au 1er avril s’ajoutent à 174 000 € de factures arrivant à échéance, soit 266 000 € à recouvrer. Au 15 avril, 128 000 € encaissés représentent un taux de recouvrement de 48,12 %, avec 138 000 € restant à récupérer. Il faut uniquement compter les encaissements rattachés à ce portefeuille.
Sur 75 dossiers, 47 ayant reçu un paiement donnent un taux d’activation de 62,66 %, par troncature à deux décimales. Un bon taux d’activation peut toutefois cacher de faibles versements. Pour comparer les périodes, suivez une cohorte fixe de factures plutôt qu’un portefeuille dont la composition change continuellement.
Le CEI, indice d’efficacité du recouvrement, complète l’analyse : (encours initial + ventes à crédit − encours final total) ÷ (encours initial + ventes à crédit − encours final non échu) × 100. Harmonisez les bases fiscales et identifiez les avoirs ou abandons de créances, qui peuvent fausser son interprétation.
Lire la balance âgée pour relier retards et trésorerie
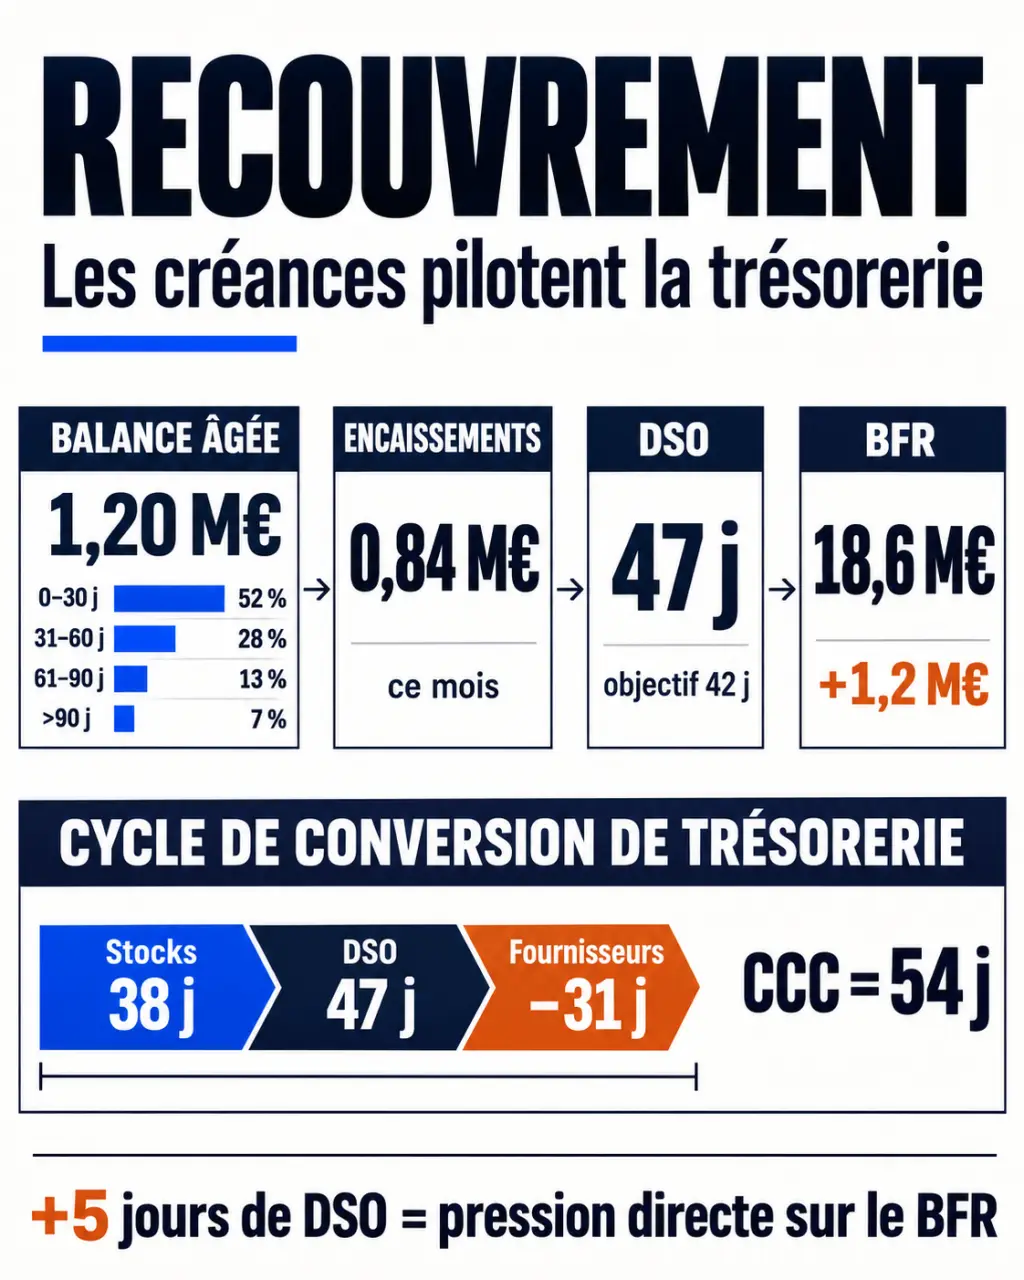
La balance âgée classe les soldes selon leur retard à la date d’observation. Isolez les créances non échues, puis utilisez des tranches sans chevauchement : 1 à 30 jours, 31 à 60 jours, 61 à 90 jours et plus de 90 jours. Analysez leur évolution en euros et en proportion de l’encours.
Une baisse du DSO accompagnée d’une hausse des créances de plus de 90 jours n’est pas forcément rassurante : les nouveaux clients paient peut-être vite tandis que les anciens dossiers se dégradent. Croisez ancienneté, montant, promesse de paiement et existence d’un litige pour choisir les priorités.
À activité comparable, réduire les créances clients diminue le besoin en fonds de roulement, ou BFR. Le cycle de conversion de trésorerie combine durée de stockage, DSO et délai de paiement fournisseurs : durée de stockage + DSO − délai fournisseurs. Accélérer les encaissements raccourcit donc ce cycle, sans constituer un bénéfice comptable supplémentaire.
Suivez également les créances irrécouvrables rapportées au chiffre d’affaires, avec une convention constante, et les provisions nécessaires. Une sortie d’encours liée à une perte ne doit jamais être présentée comme une réussite du recouvrement.
Corriger le point de blocage avant de multiplier les relances
Une facture claire, envoyée rapidement au bon interlocuteur avec les justificatifs nécessaires, évite des retards évitables. Une relance préventive, par exemple 5 jours avant l’échéance, peut confirmer sa réception. Après échéance, demandez une date de règlement précise et consignez l’engagement.
Le poste client fonctionne comme un engrenage : si la validation d’un bon de livraison reste bloquée chez le commercial, accélérer les relances comptables ne transmet aucune force au paiement. Mesurez donc aussi le temps passé entre l’identification du blocage et sa résolution, avec un responsable nommé. Ce délai interne révèle parfois un levier plus efficace qu’un message supplémentaire au débiteur.
- Facture contestée : transmettre le dossier au responsable capable de trancher et suivre sa résolution.
- Promesse non tenue : reprendre contact et adapter l’escalade au risque.
- Difficulté financière : examiner un échéancier réaliste, formalisé et suivi.
- Absence persistante de réponse : envisager une mise en demeure puis une orientation juridique adaptée.
Respectez les règles applicables aux délais de paiement, aux démarches de recouvrement et à la prescription. Une créance contestée ou une procédure judiciaire nécessite une analyse spécifique, pas une simple séquence automatique.
Choisir les moyens selon le coût et la complexité
Un tableur convient à un portefeuille limité si les données sont actualisées et les responsabilités claires. Un logiciel spécialisé devient pertinent lorsque les volumes exigent une synchronisation comptable, des relances segmentées, un historique partagé et un suivi des promesses. Vérifiez surtout l’arrêt des relances après paiement et la gestion des litiges.
Comparez le coût total : abonnement, intégration, maintenance et temps des équipes. Pour calculer le coût du recouvrement, additionnez temps chargé, outils, frais et honoraires externes ; rapportez ensuite ce total aux encaissements du même périmètre.
L’externalisation peut répondre à un manque de ressources, à des dossiers complexes ou à un portefeuille international. Évaluez commissions, frais fixes, reporting et pratiques relationnelles. L’affacturage répond surtout à un besoin de financement et peut inclure la gestion des créances selon le contrat : il ne se confond pas avec une agence de recouvrement.
Retenez finalement une action prioritaire par cause de retard, un responsable et une date de revue. C’est cette discipline, davantage que l’accumulation d’indicateurs, qui transforme l’analyse en encaissements prévisibles.