Conjoint collaborateur en micro-entreprise : deux calculs de cotisations, cinq ans maximum
Votre conjoint peut travailler régulièrement dans votre micro-entreprise sans être rémunéré, à condition de déclarer un statut adapté. Le statut de conjoint collaborateur lui ouvre des droits sociaux personnels, mais entraîne des cotisations supplémentaires et reste limité à cinq ans cumulés. Avant de le choisir, vérifiez la réalité de sa participation, le coût des deux modes de calcul et les conséquences pour sa retraite.
Une aide régulière et non rémunérée doit avoir un statut
Le statut de conjoint collaborateur concerne l’époux, le partenaire de Pacs ou le concubin qui participe régulièrement à l’activité du micro-entrepreneur, sans percevoir de rémunération. Il ne devient ni copropriétaire de l’entreprise ni salarié : sa collaboration est reconnue et donne lieu à une affiliation sociale personnelle.
Estimation des cotisations du conjoint collaborateur
Estimation indicative.
Estimation
Avec un chiffre d’affaires nul en mode proportionnel, le calcul donne zéro. Cela ne signifie pas nécessairement l’absence de toute cotisation ou obligation.
Divergence des barèmes : des différences de barèmes sont mentionnées entre Legalstart, Service-Public et Bpifrance. Cette estimation ne cherche pas à résoudre cette divergence. Confirmez les règles et montants applicables auprès de l’Urssaf.
Droits sociaux : le seul montant calculé ne garantit pas l’ouverture ou le niveau de droits sociaux. Les conditions applicables doivent être vérifiées auprès des organismes compétents.
Aucun lien ni aucune date de vérification ne peuvent être confirmés ici.
La régularité s’apprécie à partir des tâches réellement accomplies. Répondre aux clients chaque semaine, préparer les commandes ou assurer durablement le suivi administratif constituent des indices de participation habituelle. Un dépannage isolé n’a pas la même portée. L’absence de salaire ne dispense donc pas de déclarer une collaboration régulière. L’Urssaf rappelle qu’une participation régulière non déclarée peut relever du travail dissimulé.
Pour apprécier la situation, utilisez une lentille différente : regardez non seulement le temps consacré, mais aussi ce qui se passerait en cas d’absence. Si les devis restent bloqués, les expéditions s’accumulent ou les rendez-vous ne sont plus organisés, le conjoint occupe probablement une fonction durable. Tenir pendant quelques semaines un relevé des tâches, de leur fréquence et de leur utilité aide à distinguer le service ponctuel d’un véritable rôle dans l’entreprise.
Une activité salariée ou indépendante extérieure n’exclut pas systématiquement ce statut. Certaines situations créent toutefois une présomption de non-participation régulière, susceptible d’être renversée par des éléments concrets. Il faut donc examiner l’organisation effective, et non conclure automatiquement qu’un emploi ailleurs interdit toute collaboration.
Deux calculs de cotisations à comparer sur une même période
Les cotisations du conjoint s’ajoutent à celles du micro-entrepreneur. Deux méthodes sont présentées pour la micro-entreprise : un calcul proportionnel, fondé sur une fraction du chiffre d’affaires, et un calcul sur une base forfaitaire. Les règles générales applicables aux autres indépendants ne doivent pas être transposées automatiquement.
Le calcul proportionnel suit le chiffre d’affaires
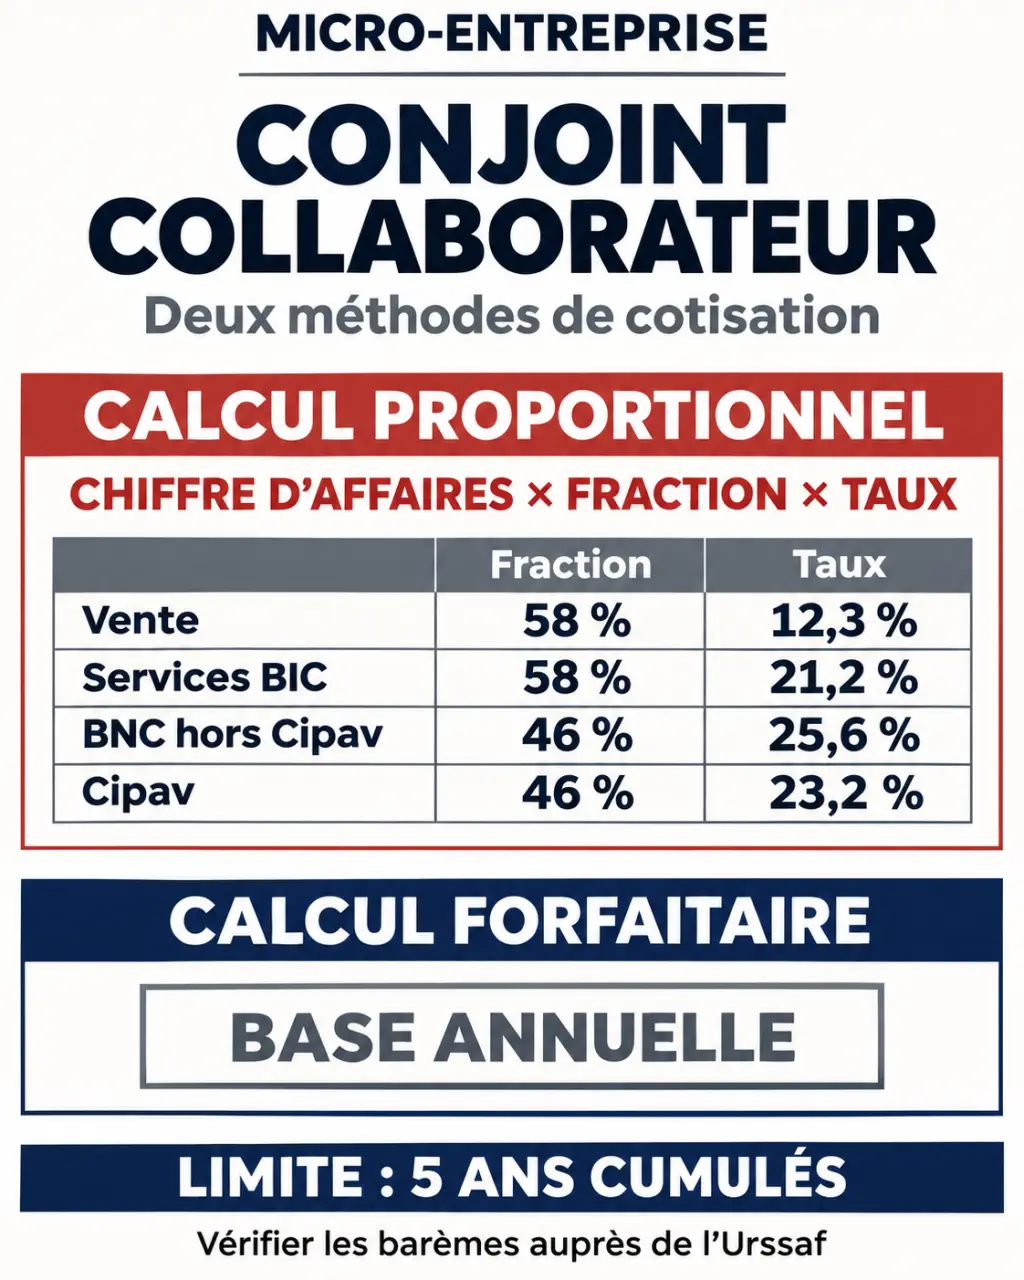
La formule est : chiffre d’affaires × fraction retenue × taux de cotisation. Le taux ne s’applique donc pas directement à la totalité des recettes. Service-Public, dans sa fiche vérifiée le 1er janvier 2026, présente les paramètres suivants, également repris par Bpifrance Création.
| Activité | Fraction du chiffre d’affaires | Taux appliqué |
|---|---|---|
| Vente de marchandises et fourniture de logement | 58 % | 12,3 % |
| Prestations de services BIC | 58 % | 21,2 % |
| Activité libérale BNC hors Cipav | 46 % | 25,6 % |
| Activité libérale relevant de la Cipav | 46 % | 23,2 % |
Par exemple, pour une activité relevant de la Cipav réalisant 2 500 € de chiffre d’affaires mensuel, Bpifrance indique 266,80 € de cotisations : 2 500 × 46 % × 23,2 %. Si le chiffre d’affaires est nul, cette méthode ne génère pas de cotisations pour le conjoint, mais peut limiter les droits constitués.
Le forfait reste dû même sans recettes
Le calcul forfaitaire repose sur une assiette annuelle indépendante des recettes réelles. Bpifrance présente les bases suivantes : elles constituent des repères à faire confirmer pour la période concernée avant toute option.
| Activité | Base annuelle forfaitaire | Taux |
|---|---|---|
| Vente et fourniture de logement | 13 087 € | 12,3 % |
| Prestations de services BIC | 18 583 € | 21,2 % |
| BNC hors Cipav | 21 674 € | 25,6 % |
| Activité libérale Cipav | 21 674 € | 23,2 % |
Pour le BNC hors Cipav, Bpifrance donne ainsi un montant mensuel de 462,40 €. Le forfait rend la charge plus prévisible, mais reste payable même lorsque l’entreprise ne réalise aucun chiffre d’affaires.
Attention aux comparaisons entre sites : Legalstart affiche notamment 24,6 % et une fraction de 58 % pour le hors-Cipav, contre 25,6 % et 46 % chez Service-Public et Bpifrance. Les bases forfaitaires divergent également. Ne mélangez pas ces barèmes : faites confirmer par l’Urssaf les paramètres applicables à votre activité et à votre échéance.
La protection sociale dépend aussi des cotisations versées
Le conjoint collaborateur constitue des droits personnels, notamment en retraite de base et complémentaire et en invalidité-décès, selon son régime d’affiliation. Le statut ouvre également l’accès à la formation professionnelle et, sous conditions, à des prestations liées à l’arrêt de travail ou à la parentalité.
Les organismes cités indiquent une durée d’affiliation de 12 mois pour les indemnités journalières et de six mois pour les prestations maternité ou paternité. Ces durées ne suffisent pas, à elles seules, à garantir une prestation : les autres conditions doivent être vérifiées auprès de l’organisme compétent.
Pour la retraite, être déclaré ne signifie pas valider automatiquement tous ses trimestres. Avec un calcul proportionnel, un faible chiffre d’affaires peut produire des cotisations insuffisantes. Le forfait peut soutenir la constitution de droits malgré des recettes irrégulières, sans dispenser de vérifier les droits réellement acquis auprès de la caisse de retraite.
Le bon arbitrage consiste donc à comparer une année complète : recettes prévisionnelles, charge totale et droits attendus. Le statut ne donne pas droit à l’assurance chômage. Il ne procure pas non plus une couverture salariée automatique contre les accidents du travail et maladies professionnelles ; une assurance volontaire auprès de la CPAM peut être étudiée.
Déclarer la collaboration et conserver les justificatifs
La déclaration relève du micro-entrepreneur et s’effectue au guichet unique des formalités des entreprises. Elle intervient à la création si le conjoint participe dès le départ, ou par une formalité modificative lorsqu’il rejoint une entreprise existante. Le choix du statut doit correspondre au travail réellement exercé.
- Décrire les missions confiées au conjoint et leur caractère régulier.
- Vérifier le lien conjugal et l’absence de rémunération.
- Effectuer la déclaration au guichet unique et joindre l’attestation écrite du conjoint relative au statut choisi.
- Confirmer auprès de l’Urssaf l’option de cotisation, ses modalités et sa date d’effet.
- Conserver le récépissé, l’attestation et les confirmations d’affiliation.
Ne confondez pas déclaration du statut et choix de l’assiette : assurez-vous que les deux démarches sont prises en compte. Les échéances de modification d’assiette dépendent des règles applicables ; une date annoncée pour une autre catégorie d’indépendants ne vaut pas nécessairement pour votre micro-entreprise.
Préparer la sortie avant les cinq ans cumulés
La durée maximale est de cinq ans cumulés. Si la participation continue ensuite, un autre statut doit être choisi. À défaut de choix, le conjoint est réputé relever du statut salarié : mieux vaut anticiper plutôt que laisser cette conséquence s’imposer.
L’Urssaf situe l’entrée en vigueur de cette limite au 1er janvier 2022 et indique une échéance transitoire au 31 décembre 2026 pour les collaborations antérieures. Si vous êtes concerné, faites confirmer votre décompte personnel.
- Conjoint salarié : il perçoit une rémunération et relève des obligations d’employeur. En micro-entreprise, le salaire et les charges ne sont pas déduits au réel du chiffre d’affaires imposable.
- Conjoint associé : cette solution suppose une société. Une entreprise individuelle au régime micro ne permet pas d’accueillir un associé.
- Fin de participation : elle doit être déclarée, comme toute modification mettant fin aux conditions du statut.
Une cessation d’activité, une rupture du lien conjugal ou un changement de structure peut également nécessiter la fin du statut. Avant chaque transition, vérifiez ensemble la date de cessation, les nouvelles cotisations et la continuité de la couverture sociale.