Business plan Excel sur 3 ans : contenu, remplissage et crédibilité du dossier
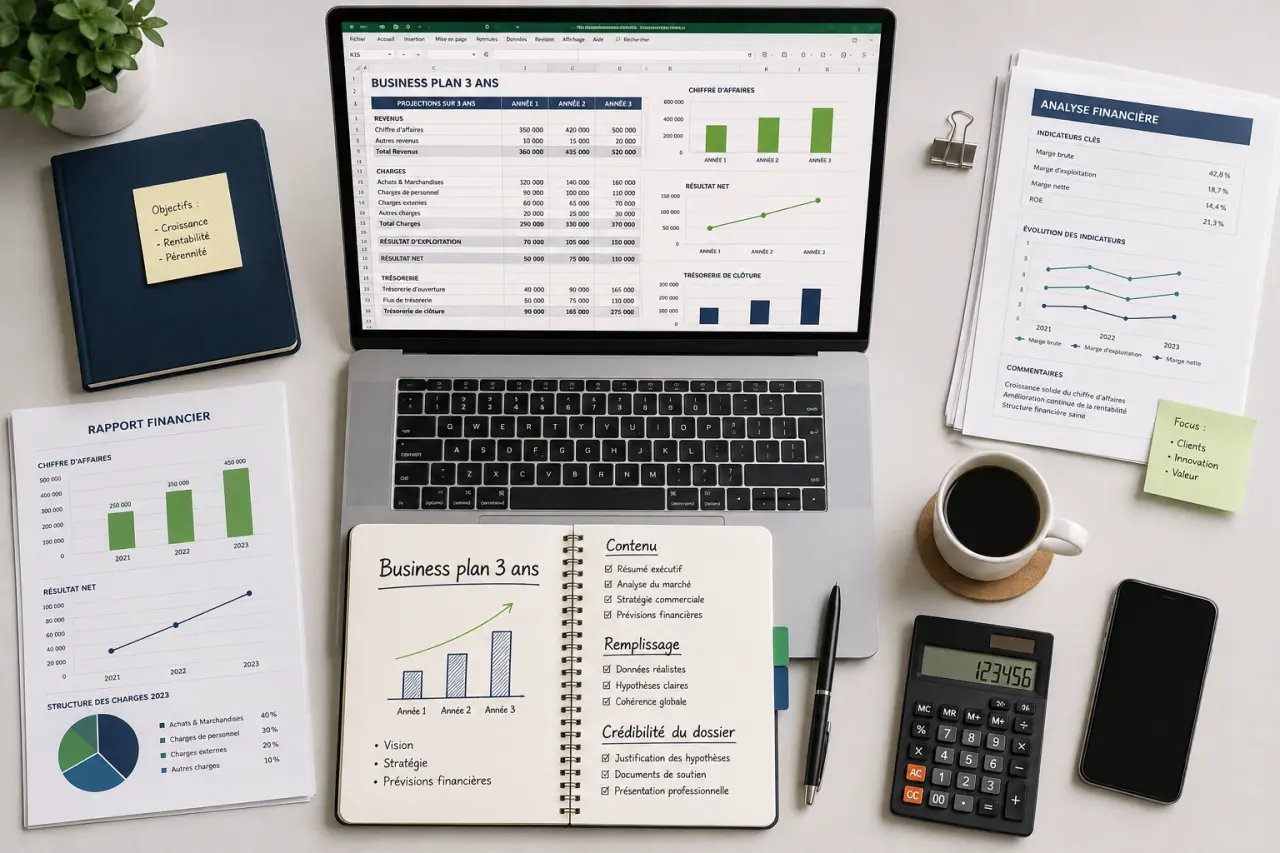
Un business plan Excel sert à transformer une idée d’entreprise en chiffres lisibles : chiffre d’affaires, charges, trésorerie, financement, rentabilité. Pour un créateur ou un repreneur, l’objectif n’est pas seulement de remplir des cases, mais de produire un prévisionnel financier crédible, compréhensible par une banque, un expert-comptable ou un organisme d’aide.
Le bon modèle doit donc être simple à utiliser, mais assez complet pour éviter les oublis : besoins de démarrage, salaires, cotisations sociales, investissements, amortissements, délais de paiement, seuil de rentabilité et budget de trésorerie. Un fichier trop sommaire rassure rarement un financeur. Un fichier trop complexe décourage l’entrepreneur. L’enjeu est de trouver le bon niveau de détail.
Ce qu’un bon business plan Excel doit vraiment contenir
Un business plan Excel n’est pas un simple tableau de ventes prévisionnelles. C’est un outil de montage financier qui relie vos hypothèses commerciales à vos besoins de financement et à votre capacité à tenir dans le temps. En pratique, il doit couvrir au minimum les 3 premières années d’activité, car cette durée permet de visualiser le démarrage, la montée en puissance et les premiers équilibres économiques.
Calculateur de seuil de rentabilité
Comprendre les résultats :
- Seuil de rentabilité : Le niveau de CA à atteindre pour couvrir l'intégralité de vos charges (résultat = 0).
- Marge de sécurité : Indique de combien votre CA peut baisser avant de devenir déficitaire. Plus elle est élevée, plus votre projet est robuste.
Les hypothèses de départ à renseigner
La première partie du fichier doit permettre de saisir les informations structurantes : statut juridique, régime social du dirigeant, date de démarrage, activité de service ou vente de marchandises, chiffre d’affaires moyen journalier, croissance prévue sur les 2 années suivantes, charges fixes et charges variables. Ces hypothèses servent de base à tous les calculs automatiques.
Pour une activité de service, le point clé sera souvent le temps facturable, le tarif moyen et le niveau de charges fixes. Pour une activité de vente, il faudra ajouter la marge, les achats de marchandises, les stocks et parfois les délais fournisseurs. Cette distinction évite une erreur fréquente : appliquer le même raisonnement financier à un consultant indépendant et à une boutique avec stock.
Les tableaux financiers indispensables
Un modèle sérieux doit générer plusieurs tableaux complémentaires : compte de résultat prévisionnel, plan de financement initial, budget prévisionnel de trésorerie, bilan prévisionnel, soldes intermédiaires de gestion et capacité d’auto-financement. Chaque tableau répond à une question différente. Le compte de résultat mesure la rentabilité, la trésorerie mesure la capacité à payer, le plan de financement vérifie si les ressources couvrent les besoins.
Les investissements doivent aussi être séparés des charges courantes. Un ordinateur, un véhicule, du mobilier ou un matériel professionnel peuvent être immobilisés puis traduits en amortissements. Cette logique évite de fausser le résultat de la première année avec des dépenses qui concernent plusieurs exercices.
Comment remplir le fichier sans produire des chiffres fragiles
Remplir un prévisionnel financier Excel demande moins de technicité comptable que de méthode. Le risque principal n’est pas de mal utiliser Excel, mais de saisir des hypothèses séduisantes et insuffisamment justifiées. Un financeur repère vite un chiffre d’affaires ambitieux sans preuve commerciale, ou une trésorerie initiale trop faible par rapport aux délais de paiement.
Commencer par les besoins de démarrage
Avant de parler de rentabilité, listez tout ce qu’il faut financer pour lancer l’activité : frais de création, dépôt de garantie, travaux, équipements, stock initial, site internet, communication, assurances, honoraires, trésorerie de sécurité. Les petits montants oubliés finissent souvent par peser lourd. Un poste de 500€ isolé paraît anodin, plusieurs postes de 500€ peuvent créer un trou de trésorerie dès les premières semaines.
Le financement des besoins de démarrage doit ensuite rester cohérent : apport personnel, prêt bancaire, aides, subventions, crédit fournisseur ou compte courant d’associé. Le plan de financement initial doit montrer que chaque besoin est couvert par une ressource clairement identifiée.
Raisonner hors taxes et documenter chaque hypothèse
Dans la plupart des prévisionnels, les montants doivent être saisis hors taxes lorsque l’entreprise récupère la TVA. Mélanger TTC et hors taxes rend les marges illisibles et peut fausser le besoin en fonds de roulement. Les charges fixes doivent aussi être réalistes : loyer, logiciels, comptabilité, assurance, abonnement téléphonique, frais bancaires, énergie, publicité, déplacements.
Chaque chiffre important mérite une justification : devis fournisseur, étude de prix, panier moyen observé, nombre de jours travaillés, taux de transformation commercial, coût d’acquisition client. Un business plan Excel n’est pas crédible parce qu’il est bien présenté, il l’est parce que les hypothèses peuvent être défendues oralement.
Les indicateurs à lire avant de présenter le dossier
Une fois le fichier complété, le plus utile commence : l’analyse. Beaucoup d’entrepreneurs s’arrêtent au résultat net, alors que plusieurs indicateurs doivent être lus ensemble. Un projet peut afficher un bénéfice prévisionnel tout en manquant de trésorerie, notamment si les clients paient tard ou si les stocks immobilisent trop d’argent.
Seuil de rentabilité et marge de sécurité
Le seuil de rentabilité indique le niveau de chiffre d’affaires nécessaire pour couvrir les charges. Il permet de répondre à une question très concrète : combien faut-il vendre chaque mois pour ne pas perdre d’argent ? Si ce seuil paraît trop proche du chiffre d’affaires espéré, la marge de sécurité est faible. Dans ce cas, il faut tester plusieurs scénarios : un chiffre d’affaires inférieur de 33%, une marge ramenée à 50%, ou un démarrage plus lent que prévu.
Ces variantes ne servent pas à noircir le projet, mais à mesurer sa résistance. Un dossier solide montre que l’entrepreneur a envisagé les écarts possibles et qu’il sait quelles dépenses réduire ou quels leviers activer si les ventes prennent du retard.
Trésorerie de départ et besoin en fonds de roulement
La trésorerie de départ est souvent sous-estimée. Elle doit absorber les premiers achats, les charges fixes, les délais de paiement clients, les cotisations sociales, les remboursements d’emprunt et les imprévus. Le besoin en fonds de roulement, ou BFR, mesure justement le décalage entre ce que l’entreprise doit payer et ce qu’elle encaisse.
Pensez la trésorerie comme un filet tendu sous le projet : il ne sert pas à faire décoller l’activité, mais à éviter qu’un simple retard de paiement ne la fasse tomber. Plus les mailles sont larges, clients qui paient à 45 jours, fournisseurs à régler comptant, stock important, saisonnalité forte, plus il faut renforcer ce filet par un apport, une réserve bancaire ou une ligne de financement adaptée. Cette lecture concrète aide à comprendre pourquoi une entreprise rentable sur le papier peut malgré tout se retrouver en tension de trésorerie.
3 ans, 5 ans, Excel ou OpenOffice : choisir le bon format
Le format du modèle dépend du niveau de maturité du projet. Pour une création classique, un prévisionnel sur 3 ans suffit généralement à présenter la trajectoire financière. Une version sur 5 ans devient plus pertinente pour un projet avec investissements lourds, développement progressif, innovation, levée de fonds ou remboursement long.
| Format | Usage conseillé | Point de vigilance |
|---|---|---|
| Excel 3 ans | Création ou reprise simple, demande bancaire, dossier d’aide | Bien détailler la première année mois par mois si la trésorerie est tendue |
| Excel 5 ans | Projet industriel, startup, immobilier professionnel, investissements élevés | Ne pas inventer une croissance lointaine sans justification |
| OpenOffice | Utilisateur sans licence Excel ou besoin d’un fichier gratuit modifiable | Vérifier les formules et la mise en page après ouverture |
| Application en ligne | Besoin d’accompagnement, de contrôles automatiques ou de restitution plus visuelle | Comparer la liberté de modification et les options d’export |
Excel reste apprécié parce qu’il est modifiable, transparent et facilement transmissible. Vous pouvez adapter les lignes à votre activité, ajouter un poste de charge, corriger un taux de cotisations sociales ou tester un scénario. En revanche, cette liberté exige de la prudence : une formule supprimée ou une cellule mal copiée peut dégrader tout le prévisionnel.
Rendre le business plan crédible auprès d’une banque ou d’un expert
Un financeur ne cherche pas un dossier parfait, mais un dossier cohérent. Il veut comprendre le modèle économique, vérifier que les besoins sont correctement financés et s’assurer que l’entrepreneur maîtrise ses chiffres. Le business plan Excel doit donc être accompagné d’un plan d’affaires rédigé : marché, offre, clientèle cible, concurrence, stratégie commerciale, organisation et profil du porteur de projet.
Les erreurs qui décrédibilisent immédiatement le prévisionnel
Les erreurs les plus visibles sont souvent les mêmes : chiffre d’affaires qui augmente fortement sans explication, absence de rémunération du dirigeant, charges sociales oubliées, stock non financé, délais de paiement ignorés, investissements passés en charges, trésorerie qui devient négative sans commentaire. Une autre erreur consiste à présenter un seul scénario, comme si le lancement se déroulait exactement comme prévu.
Avant d’envoyer le fichier, relisez les liens logiques : le statut juridique influence les cotisations sociales et l’imposition des bénéfices ; les salaires entraînent des charges ; les investissements génèrent des amortissements ; les délais clients modifient la trésorerie ; les charges variables évoluent avec les ventes. Si ces relations sont cohérentes, le dossier gagne immédiatement en sérieux.
Quand faire valider son business plan Excel
Une validation par un expert-comptable est recommandée dès que le projet implique un prêt significatif, des salariés, plusieurs associés, un stock important, une reprise d’entreprise ou un régime fiscal complexe. L’expert ne se contente pas de corriger les formules : il peut challenger les hypothèses, vérifier les cotisations sociales, l’Acre, l’IS ou l’IR, et repérer les angles morts du montage financier.
Le meilleur usage d’un modèle Excel est donc double : gagner en autonomie pour construire soi-même une première version, puis faire relire les points sensibles avant de présenter le dossier. Cette combinaison donne un business plan plus solide, plus défendable et mieux préparé aux questions des banques comme des organismes d’aide aux créateurs.