Business plan marketplace : trafic, GMV et point mort à crédibiliser
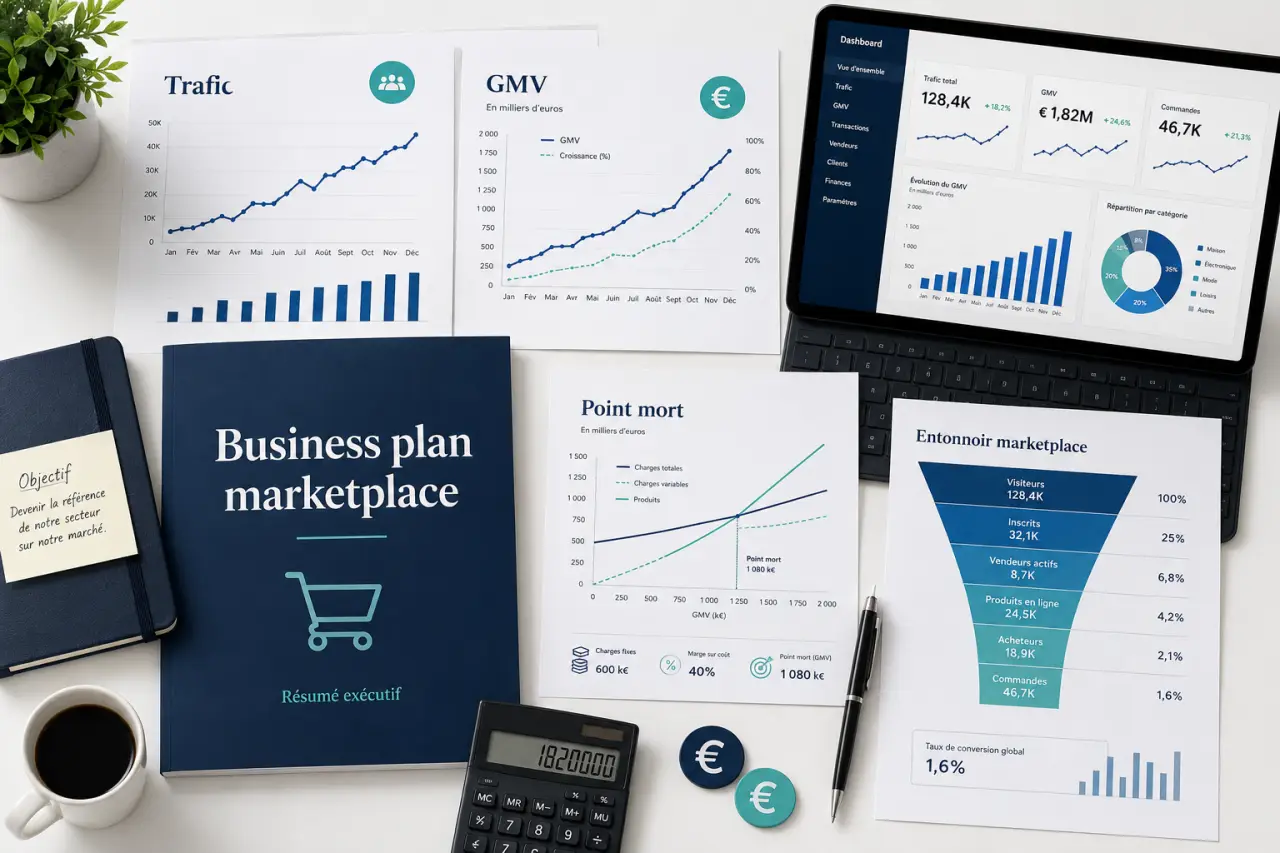
Une marketplace ne se finance pas avec une simple idée de plateforme. Pour convaincre des investisseurs, une banque ou des partenaires stratégiques, il faut montrer comment l’offre rencontre la demande, comment les transactions se déclenchent et à quel moment le modèle devient rentable. Le business plan doit donc relier trois dimensions : le marché visé, le modèle de revenus et un prévisionnel financier cohérent.
La difficulté vient du fait qu’une place de marché ne fonctionne pas comme un e-commerce classique. Vous ne vendez pas seulement des produits ou des services, vous organisez la rencontre entre vendeurs et acheteurs, avec des flux de paiement, des règles de confiance, du trafic à acquérir et des coûts opérationnels souvent sous-estimés.
Ce que doit prouver le business plan d’une marketplace
Le business plan sert d’abord à démontrer la viabilité du projet. Il ne doit pas seulement décrire une plateforme séduisante, mais expliquer pourquoi des vendeurs accepteront de l’utiliser, pourquoi des acheteurs viendront y acheter, et comment l’entreprise captera une part de valeur sur chaque transaction ou mise en relation. C’est cette logique qui rassure un financeur.
Calcul du prévisionnel d’une marketplace
Note : Le GMV (Gross Merchandise Volume) représente la valeur totale des transactions traitées et ne constitue pas le chiffre d'affaires de la marketplace.
Un document stratégique, pas seulement financier
Un bon dossier commence par une proposition de valeur claire : marketplace B2B, B2C ou C2C, généraliste ou spécialisée, locale ou internationale, transactionnelle ou centrée sur la génération de leads. Cette clarification évite les projections floues. Une marketplace de services, une plateforme de location et une place de marché de produits physiques n’ont pas les mêmes taux de retour, besoins SAV, règles de paiement ni cycles d’acquisition. Il faut donc annoncer le cadre dès le départ.
L’analyse de marché doit ensuite montrer le volume d’opportunité, les concurrents directs et indirects, les habitudes d’achat, les freins à l’adoption et les segments prioritaires. Le business model canvas peut aider à garder l’ensemble lisible, car il relie les clients, les canaux, les ressources clés, les partenaires et les sources de revenus. Le document gagne alors en cohérence, sans perdre sa dimension opérationnelle.
La différence majeure avec un e-commerce
Dans un e-commerce, le chiffre d’affaires dépend principalement des ventes réalisées sur un stock ou une offre maîtrisée. Dans une marketplace, l’indicateur central est souvent le GMV, ou Volume de Marchandises Brutes. Il représente le montant total des transactions réalisées sur la plateforme. Le revenu réel de la marketplace correspond ensuite à la part captée sur ce volume, par exemple via une commission, un abonnement ou des frais de service.
Cette distinction compte beaucoup pour les financeurs. Une plateforme peut afficher un GMV élevé tout en générant peu de marge si son taux de commission est faible ou si ses coûts d’acquisition, de paiement, d’IT et de service client absorbent la valeur créée. Le business plan doit donc montrer le volume, puis le revenu réellement encaissé.
Choisir un modèle économique crédible et défendable
Le modèle de revenus doit correspondre à la maturité du marché, au pouvoir de négociation des vendeurs et à la valeur réellement apportée. Une commission élevée peut être acceptable si la marketplace apporte un flux d’acheteurs qualifiés. À l’inverse, un abonnement sera difficile à vendre au lancement si la plateforme n’a pas encore prouvé son volume d’affaires. Le bon modèle est celui que le marché peut accepter.
| Modèle | Principe | Point de vigilance |
|---|---|---|
| Commission | Prélèvement fixe ou en pourcentage sur les transactions ou mises en relation | Dépend fortement du volume et du taux de conversion |
| Abonnement | Paiement mensuel ou annuel par les vendeurs | Plus crédible quand l’audience est déjà qualifiée |
| Listing fee | Frais d’inscription ou de publication d’annonces | Peut freiner l’offre si la valeur perçue est faible |
| Publicité | Mises en avant, sponsorisation, visibilité premium | Nécessite une audience suffisante |
| Frais de service | Frais facturés aux acheteurs, vendeurs ou aux deux | Doivent rester compréhensibles et acceptables |
| Hybride | Combinaison de plusieurs revenus | Risque de complexité si le modèle est mal expliqué |
Les exemples de marché donnent des repères utiles, sans devoir être copiés. Airbnb applique notamment 3 % de frais de service aux hôtes et 14 % aux voyageurs. Cdiscount Marketplace propose un abonnement vendeur à 39,99 €. Amazon facture 0,99 € HT par article pour une formule individuelle, ou 39 € HT par mois pour une formule professionnelle, avec des commissions variables, par exemple environ 15 % sur les livres et 7 % sur les produits électroniques. Ebay applique aussi des frais, dont 0,35 € au-delà de 150 annonces par mois. Ces chiffres montrent surtout une chose : chaque modèle traduit un équilibre entre volume, valeur apportée et acceptabilité commerciale.
Construire le prévisionnel autour du trafic, de la conversion et du GMV
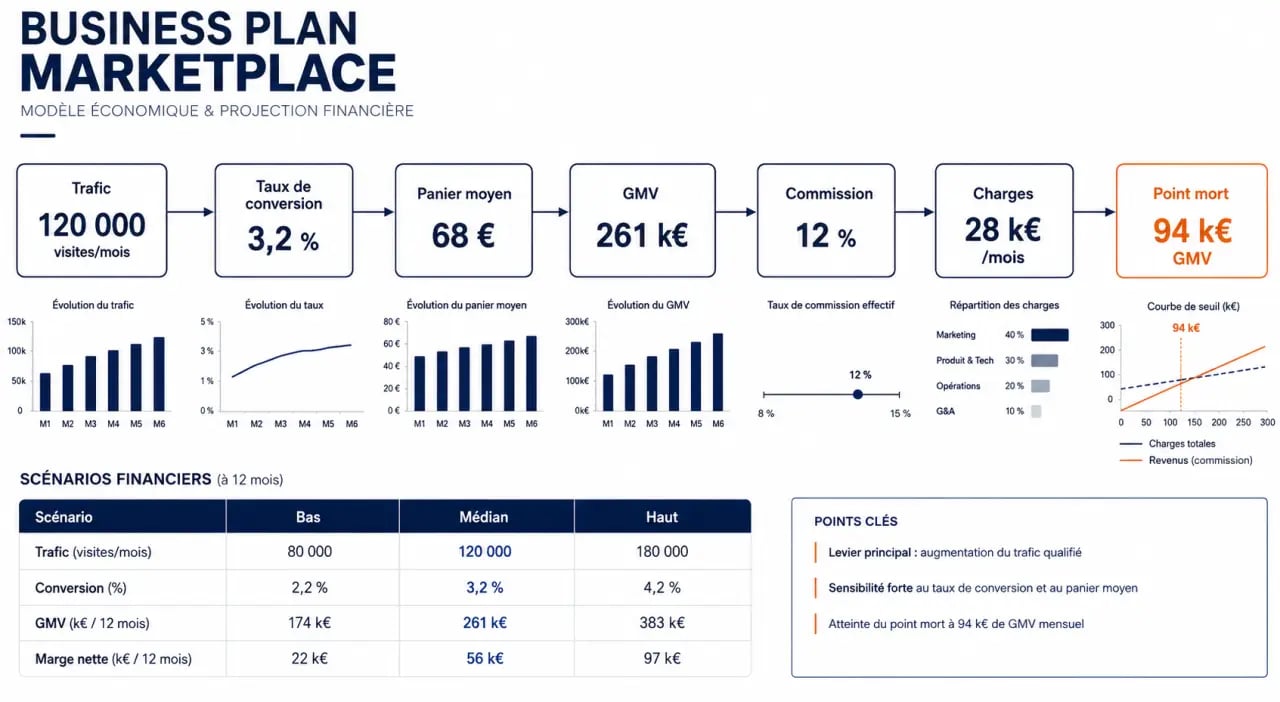
Le prévisionnel financier d’une marketplace doit partir d’hypothèses simples, vérifiables et reliées entre elles. La base de calcul peut suivre cette logique : trafic, taux de conversion, panier moyen, GMV, taux de commission, revenus nets, puis charges. Plus cette chaîne est explicite, plus le business plan devient lisible. Les financeurs veulent comprendre d’où viennent les chiffres, pas seulement voir une trajectoire de croissance.
Les hypothèses de trafic à justifier
Le trafic ne doit pas apparaître comme un chiffre sorti d’un tableur. Il faut distinguer les sources : référencement naturel, référencement payant, réseaux sociaux, partenariats, retargeting, affiliation, base vendeurs ou communauté existante. Une marketplace récente peut afficher un taux de conversion de 0 à 2 % au lancement. Cette fourchette oblige à rester prudent et à tester plusieurs scénarios, surtout si le projet dépend fortement de l’acquisition payante. Un trafic abondant ne suffit pas si l’audience n’a pas l’intention d’acheter.
Le bon réflexe consiste à séparer l’acquisition des acheteurs et celle des vendeurs. Une marketplace peut attirer des vendeurs sans générer suffisamment d’acheteurs, ou inversement. C’est le fameux problème de l’œuf et de la poule : le business plan doit montrer comment l’équipe enclenche les deux côtés du marché, par exemple avec une niche prioritaire, une zone géographique pilote ou une catégorie à forte demande. Cette séquence rend le scénario plus crédible.
GMV, commissions et revenus réellement encaissés
Le GMV ne doit jamais être confondu avec le chiffre d’affaires de la plateforme. Si votre marketplace génère 100 000 € de transactions et prélève 10 % de commission, le revenu brut de commission est de 10 000 €, avant frais de paiement, remboursement, SAV, coûts marketing et charges fixes. Il faut aussi intégrer le taux d’annulation et, pour les produits physiques, le taux de retour produit. Ces éléments changent vite la rentabilité réelle.
Une erreur fréquente consiste à faire progresser le trafic, le panier moyen et le taux de conversion en même temps, sans justification opérationnelle. Dans la réalité, ces variables fonctionnent comme un engrenage : si une dent force, tout le mécanisme ralentit. Une hausse du trafic issue de campagnes peu qualifiées peut dégrader la conversion ; une commission trop élevée peut réduire le nombre de vendeurs actifs ; un catalogue trop large peut augmenter les coûts de modération et de support. Le prévisionnel le plus crédible n’est donc pas celui qui affiche la croissance la plus spectaculaire, mais celui qui montre quelles hypothèses entraînent quelles conséquences.
Prévoir les charges spécifiques que les financeurs regarderont
Les charges d’une marketplace ne se limitent pas au développement du site. Les coûts techniques, humains, réglementaires et commerciaux montent souvent plus vite que prévu, surtout pendant la phase de lancement où le modèle n’a pas encore atteint son point mort. C’est souvent là que la présentation financière est examinée de près.
Technologie, paiement et conformité
La plateforme doit gérer les comptes vendeurs, les annonces, les transactions, les remboursements, les litiges, les avis et parfois la facturation. Le recours à un PSP, c’est-à-dire un prestataire de services de paiement, permet de sécuriser les flux et de gérer les paiements entre acheteurs, vendeurs et plateforme. Ce choix a un coût, mais il rassure aussi les partenaires et limite les risques opérationnels. Il est difficile de bâtir un projet sérieux sans ce socle.
Il faut également chiffrer l’hébergement, les serveurs, la maintenance, les évolutions fonctionnelles, la cybersécurité, les outils de support, les solutions d’analyse et les éventuelles intégrations logistiques. Une marketplace qui promet une expérience fluide doit investir dans la fiabilité, pas seulement dans l’acquisition. Les dépenses techniques reviennent souvent dans la durée, pas uniquement au lancement.
SAV, acquisition et équipe
Le service après-vente est souvent sous-estimé. Des repères de 30 à 60 centimes d’euros par commande peuvent être utilisés pour intégrer une base de coût SAV, selon le niveau d’automatisation et la complexité des litiges. À cela s’ajoutent les coûts de modération des offres, d’onboarding des vendeurs, de service client acheteurs, de contenu et d’animation commerciale. Ce sont des postes modestes à l’unité, mais lourds à l’échelle du volume.
Le business plan doit aussi préciser l’équipe : fondateurs, profils tech, acquisition, opérations, finance, juridique ou support. Les investisseurs évaluent autant la qualité du modèle que la capacité de l’équipe à exécuter le plan d’action. Une bonne idée sans exécution reste fragile.
Présenter des scénarios et un point mort convaincants
Un seul scénario financier donne une illusion de précision. Pour une marketplace, il est préférable de présenter au moins trois trajectoires : bas, médian et haut. Elles permettent de tester la sensibilité du modèle au trafic, au taux de conversion, au panier moyen, à la commission, aux frais de paiement et aux charges fixes. Le lecteur voit alors où se situe la marge de sécurité.
| Scénario | Utilité | Ce qu’il faut tester |
|---|---|---|
| Bas | Mesurer la résistance du projet | Trafic plus lent, conversion faible, coûts d’acquisition élevés |
| Médian | Présenter la trajectoire de référence | Croissance progressive, commission stable, charges maîtrisées |
| Haut | Illustrer le potentiel | Effet réseau, vendeurs actifs, meilleure récurrence d’achat |
Le calcul du point mort indique le niveau de revenus nécessaire pour couvrir les charges. Dans une marketplace, il dépend souvent du couple volume-commission : plus les coûts fixes sont élevés, plus il faut de GMV pour atteindre l’équilibre. Il est courant de prévoir 1 à 3 ans avant de devenir rentable, selon l’intensité marketing, le secteur, la technologie et la profondeur de l’offre. Ce délai doit être assumé dans le document.
Enfin, le cash-flow doit être traité avec soin. Une marketplace peut croître vite tout en consommant beaucoup de trésorerie pour recruter ses vendeurs, financer l’acquisition, améliorer le produit et absorber les délais opérationnels. Un business plan solide ne masque pas ces tensions : il les anticipe, les chiffre et explique le besoin de financement associé. C’est souvent ce point qui fait la différence lors d’une discussion avec un investisseur.
Pour être convaincant, le document final doit donc raconter une progression logique : un marché priorisé, un modèle économique adapté, des hypothèses prudentes, des charges réalistes et des scénarios capables de résister à la discussion. C’est cette cohérence, plus que la taille affichée du marché, qui donne du poids à un projet de marketplace.