Compte de résultat modèle : calculez les 3 résultats intermédiaires
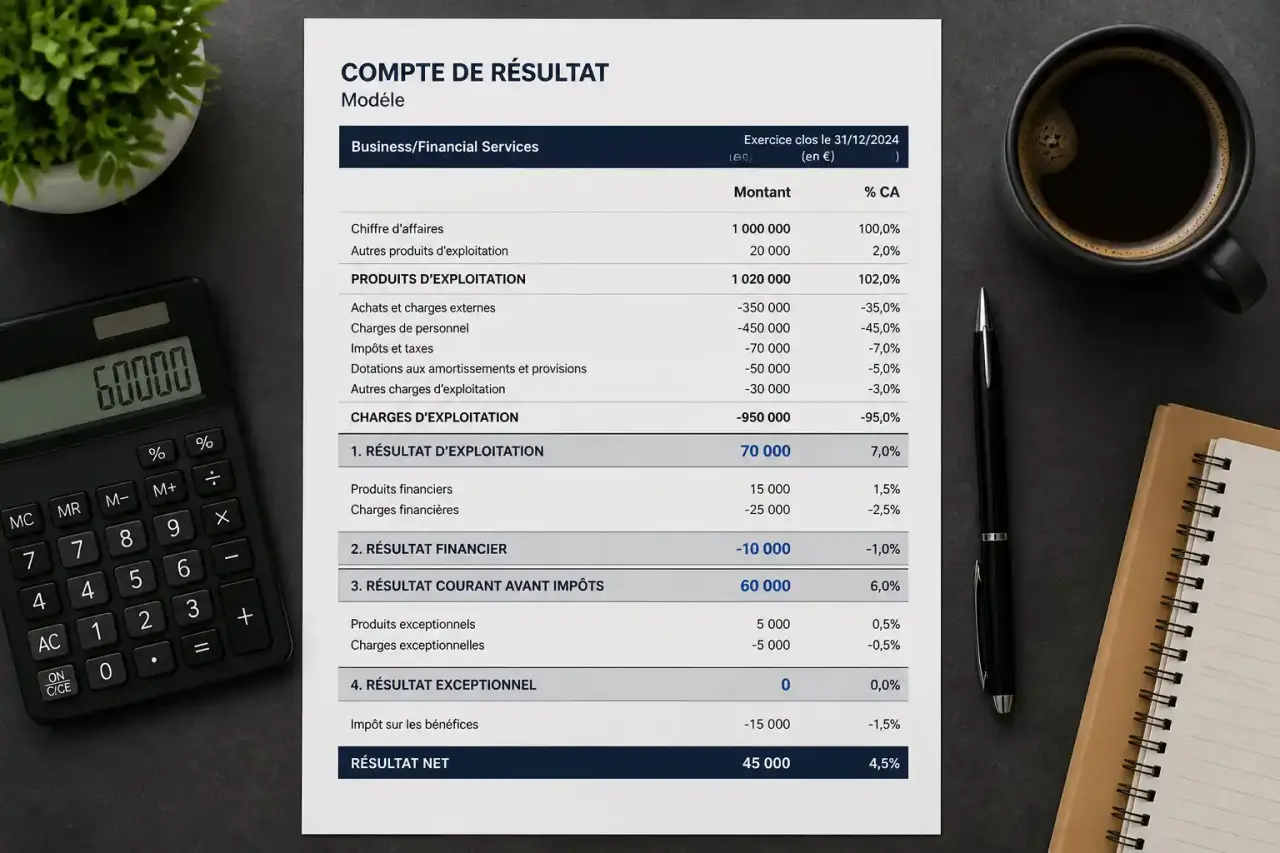
Un modèle de compte de résultat classe les revenus et les dépenses d’une entreprise sur une période donnée, généralement un exercice de 12 mois. Correctement rempli, ce tableau permet de déterminer un bénéfice ou une perte et de localiser l’origine du résultat : activité courante, financement ou opération inhabituelle.
À quoi sert un compte de résultat dans une entreprise ?
Le compte de résultat est un document comptable dynamique. Il retrace les produits et les charges enregistrés pendant l’exercice. Les produits correspondent aux revenus générés par l’entreprise, notamment ses ventes. Les charges regroupent les dépenses liées à son activité, comme les achats, les salaires, les loyers, les assurances, les intérêts d’emprunt ou les amortissements.
Testez vos connaissances sur le compte de résultat
Sa fonction principale consiste à calculer le résultat net comptable. Lorsque le total des produits dépasse celui des charges, l’entreprise réalise un bénéfice. Dans le cas contraire, elle enregistre une perte. Le compte de résultat participe aux comptes annuels. Il aide aussi le dirigeant à suivre la rentabilité, à préparer un échange avec une banque ou à construire un prévisionnel.
Ne pas le confondre avec le bilan comptable
Le bilan et le compte de résultat sont complémentaires, mais ils ne répondent pas à la même question. Le bilan présente le patrimoine de l’entreprise à une date précise : ce qu’elle possède, ce qu’elle doit et les ressources qui financent son activité. Le compte de résultat décrit ce qui s’est passé entre le début et la fin de l’exercice. Le résultat net calculé dans le compte de résultat est ensuite reporté au bilan.
La structure à reproduire dans un compte de résultat modèle
Un tableau exploitable sépare les produits et les charges par nature. Dans la comptabilité courante, les charges proviennent souvent des comptes de classe 6 et les produits des comptes de classe 7. Cette organisation évite de mélanger une vente habituelle avec un produit financier ou une opération exceptionnelle.
Les produits : ce que l’activité rapporte
Les produits d’exploitation comprennent principalement le chiffre d’affaires hors taxes, issu des ventes de marchandises, des prestations ou des produits fabriqués. Selon l’activité, le tableau peut aussi intégrer la production stockée, la production immobilisée ou des subventions d’exploitation. Les produits financiers, comme les intérêts perçus, sont présentés séparément. Les produits exceptionnels correspondent aux opérations non récurrentes.
Les charges : ce que l’entreprise consomme ou supporte
Les charges d’exploitation regroupent les achats consommés, les prestations externes, les impôts et taxes, les rémunérations, les charges sociales et les dotations aux amortissements. Les charges financières comprennent notamment les intérêts d’un emprunt. Les charges exceptionnelles doivent rester distinctes pour ne pas donner une vision faussée de la rentabilité habituelle.
Exemple de tableau simplifié à adapter à votre activité
Ce modèle de compte de résultat simplifié présente la logique des calculs. Les montants sont indiqués hors taxes pour les postes concernés. Dans un fichier Excel, prévoyez une colonne pour l’exercice réalisé et, si nécessaire, une autre pour le prévisionnel ou l’exercice précédent.
| Poste | Montant |
|---|---|
| Chiffre d’affaires | 200 000 € |
| Autres produits d’exploitation | 10 000 € |
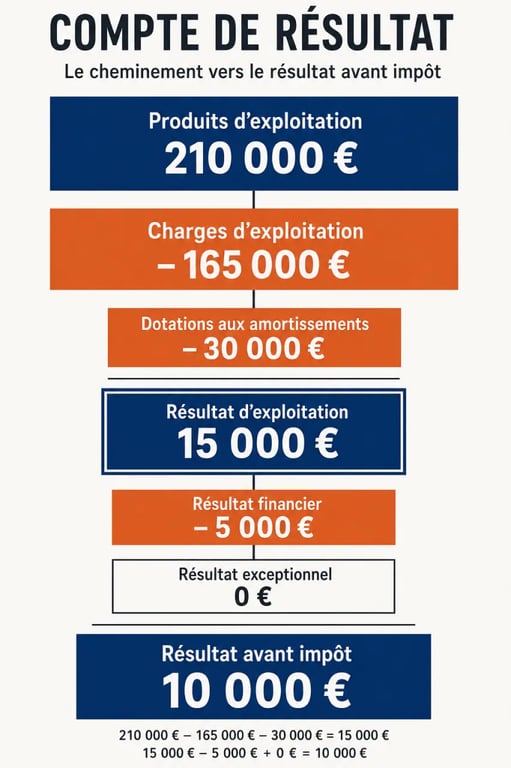
| Total des produits d’exploitation | 210 000 € |
| Achats, services extérieurs, salaires et autres charges d’exploitation | 165 000 € |
| Dotations aux amortissements | 30 000 € |
| Résultat d’exploitation | 15 000 € |
| Résultat financier | -5 000 € |
| Résultat exceptionnel | 0 € |
| Résultat avant impôt | 10 000 € |
Dans cet exemple, l’activité principale est rentable : elle génère 15 000 € après prise en compte de ses charges d’exploitation. Le coût du financement réduit ensuite ce montant de 5 000 €. Le résultat avant impôt atteint donc 10 000 €. Ce niveau de détail est plus utile qu’un seul total final, car il montre immédiatement à quel niveau la performance diminue.
Remplir le tableau sans fausser le résultat
Un modèle sert à classer les données, mais il ne remplace pas le contrôle des écritures. Sa fiabilité dépend de la qualité des informations saisies et de leur cohérence avec la période analysée, les factures, les écritures comptables et les opérations de clôture. Avant de compléter le tableau, définissez clairement l’exercice concerné et le niveau de détail nécessaire au pilotage.
Procéder dans un ordre simple
- Recensez les ventes et les prestations facturées sur la période pour déterminer le chiffre d’affaires.
- Listez les autres produits, puis séparez ceux qui relèvent de l’exploitation, du financier et de l’exceptionnel.
- Centralisez les charges en distinguant les achats, les frais externes, les frais de personnel, les amortissements et les intérêts.
- Calculez chaque résultat intermédiaire avant de déterminer le résultat net après impôt, lorsque le montant de l’impôt est connu.
- Comparez le tableau avec l’exercice précédent ou le prévisionnel pour repérer les variations significatives.
La méthode consiste à relier les données brutes à la décision. Commencez par les ventes, déduisez les achats et les autres charges variables, puis examinez les coûts fixes et le financement. Cette lecture permet d’identifier le niveau où la performance se contracte. Une hausse du chiffre d’affaires peut ainsi masquer une marge insuffisante, tandis qu’un résultat d’exploitation solide peut être réduit par des intérêts trop élevés.
Les erreurs les plus fréquentes
La première erreur consiste à confondre encaissement et produit. Une vente facturée relève de l’exercice concerné, même si son règlement intervient plus tard. À l’inverse, le remboursement du capital d’un emprunt n’est pas une charge du compte de résultat : seuls les intérêts le sont. Il faut aussi éviter de classer une dépense exceptionnelle parmi les charges récurrentes, car l’analyse de la rentabilité opérationnelle serait faussée.
Lire les 3 résultats intermédiaires avant de regarder le résultat net
Le résultat net donne une vision globale, mais il ne suffit pas à expliquer la situation de l’entreprise. Les trois résultats intermédiaires permettent d’isoler la contribution de chaque partie de l’activité.
- Le résultat d’exploitation mesure la performance du cœur de métier. Il répond à la question suivante : l’activité habituelle couvre-t-elle ses propres coûts ?
- Le résultat financier traduit l’incidence des emprunts, des intérêts, des placements ou des différences de change. Un résultat d’exploitation positif peut être fragilisé par un endettement coûteux.
- Le résultat exceptionnel isole les opérations inhabituelles. Il ne doit pas devenir le moteur régulier de la rentabilité.
Pour interpréter le tableau, comparez les montants en valeur et en proportion du chiffre d’affaires. Une baisse du résultat d’exploitation malgré une hausse des ventes mérite une analyse des achats, des prix, des salaires ou des frais fixes. Une perte ponctuelle peut, en revanche, avoir une cause identifiable et non durable.
Choisir entre modèle simplifié, normal et prévisionnel
Le format dépend de votre objectif. Un indépendant ou une petite activité peut commencer avec un compte de résultat simplifié, à condition de conserver les grandes catégories de charges et de produits. Une société qui cumule plusieurs sources de revenus, des stocks, des salariés ou des financements aura intérêt à retenir une présentation plus détaillée, cohérente avec sa comptabilité.
Le compte de résultat prévisionnel reprend la même architecture, mais à partir d’hypothèses : volume des ventes, prix, achats, recrutements, loyers, amortissements et coûts financiers. Lors d’une création d’entreprise, il couvre souvent les trois premières années d’activité. Préparez une version par année et indiquez clairement les hypothèses retenues plutôt que de recopier un montant arbitraire.
Un fichier Excel facilite l’automatisation des additions et la comparaison entre le réalisé et le prévisionnel. Pour les comptes annuels ou les déclarations, un expert-comptable reste l’interlocuteur adapté pour vérifier le classement des opérations et les règles applicables à votre structure.