Dette prescrite : 2 ans, 5 ans ou 10 ans, et les actes qui relancent le délai
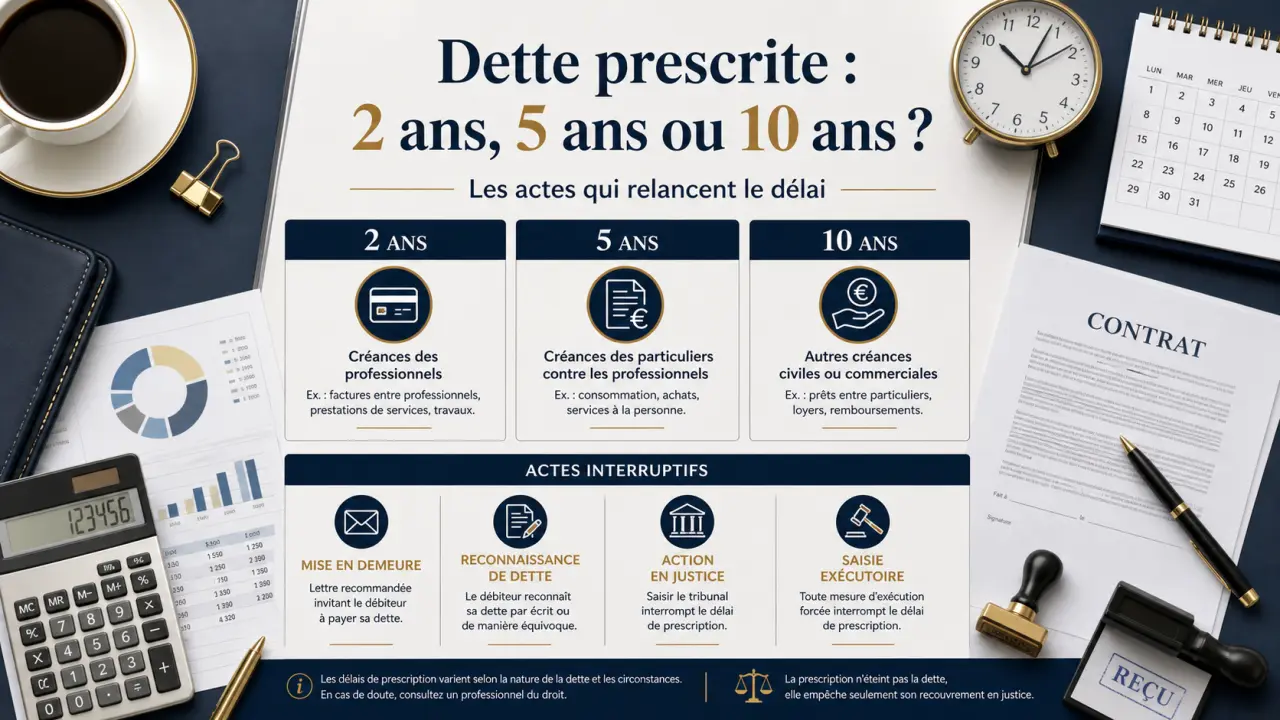
Une dette ne se réclame pas indéfiniment devant un juge. La prescription fixe une limite dans le temps, et passé ce délai, le créancier peut encore tenter un recouvrement amiable, mais son action judiciaire devient en principe irrecevable si le débiteur oppose la prescription. Pour savoir où vous en êtes, il faut regarder la nature de la dette, son point de départ et les actes qui ont pu interrompre ou suspendre le délai.
Ce que signifie vraiment la prescription d’une dette
La prescription d’une dette correspond à la perte du droit d’agir en justice après l’écoulement d’un délai légal. L’article 2219 du Code civil définit la prescription extinctive comme un mode d’extinction d’un droit qui résulte de l’inaction de son titulaire pendant un certain temps. En pratique, la dette ne disparaît pas forcément sur le plan matériel, mais la possibilité normale de la faire reconnaître et recouvrer judiciairement s’éteint.
Calculateur de prescription
Déterminez la date théorique d'expiration de votre dette.
Cette nuance compte beaucoup. Une créance prescrite peut encore faire l’objet d’une demande amiable, par courrier ou par une société de recouvrement. En revanche, si une procédure est engagée trop tard, le débiteur peut opposer la prescription comme une fin de non-recevoir. Le juge ne la relève pas toujours de lui-même, il faut donc la faire valoir clairement.
Prescription et forclusion : deux notions proches, mais pas identiques
La prescription doit être distinguée de la forclusion. La prescription concerne le plus souvent l’extinction progressive du droit d’agir après un délai, avec des mécanismes possibles d’interruption ou de suspension. La forclusion est généralement plus stricte : elle sanctionne l’expiration d’un délai précis pour exercer une action déterminée. Dans certains litiges de crédit à la consommation, cette distinction peut changer l’issue du dossier.
En pratique, il ne suffit donc pas de dire que la dette est ancienne. Il faut vérifier le régime applicable, qu’il s’agisse d’une prescription de droit commun, d’un délai spécial, d’un délai biennal, d’un délai commercial ou d’un délai de forclusion prévu par un texte particulier.
Les délais à connaître selon le type de dette
Le délai de prescription d’une dette dépend de la nature de la créance et de la qualité des parties, qu’il s’agisse d’un particulier, d’un professionnel, d’un commerçant, d’un consommateur, d’un bailleur ou d’un emprunteur. Le délai de droit commun prévu à l’article 2224 du Code civil est de 5 ans pour les actions personnelles ou mobilières, à compter du jour où le titulaire du droit a connu ou aurait dû connaître les faits lui permettant d’agir.
Mais ce délai de 5 ans n’est pas universel. Certaines dettes obéissent à un délai plus court, notamment dans les relations entre un professionnel et un consommateur.
| Type de dette ou de créance | Délai courant | Point de vigilance |
|---|---|---|
| Dette entre particuliers | 5 ans | Le point de départ dépend souvent de la date prévue pour le remboursement. |
| Action d’un professionnel contre un consommateur | 2 ans | Le délai biennal est fréquent en matière de consommation. |
| Créance commerciale entre professionnels | 5 ans | Le Code de commerce prévoit généralement ce délai pour les obligations entre commerçants ou entre commerçant et non-commerçant. |
| Loyers et charges locatives | 3 ans dans de nombreux cas locatifs | La date d’exigibilité de chaque loyer doit être examinée séparément. |
| Créance constatée par une décision de justice | 10 ans pour l’exécution | Une dette jugée n’est plus une simple facture impayée, le titre exécutoire change la logique. |
Ces repères ne remplacent pas l’analyse du contrat, des échanges et des actes déjà effectués. Une facture, un prêt familial, un crédit, un loyer ou une condamnation judiciaire ne se traitent pas de la même manière. Le bon réflexe consiste à classer la dette avant de compter les années.
Le point de départ : la date qui change tout
Le calcul ne commence pas toujours le jour où l’argent a été remis, ni le jour de la première relance. En matière de prescription, le point de départ est souvent la date à laquelle la somme devient exigible, par exemple l’échéance de remboursement, la date limite de paiement d’une facture, un loyer impayé ou une mensualité non réglée.
Pour une dette remboursable à une date précise, le délai court en principe à partir de cette échéance. Pour une dette sans date clairement fixée, la situation peut être plus délicate. Il faut rechercher le moment où le créancier pouvait utilement agir, par exemple après une demande de remboursement restée sans effet.
Un exemple simple de calcul
Un particulier prête une somme à un proche avec un remboursement prévu le 1er juin. Si aucun paiement n’intervient, le délai de 5 ans commence généralement à courir à partir de cette date. Sauf interruption ou suspension, l’action judiciaire devra donc être engagée avant l’expiration du délai applicable. À l’inverse, si des actes interruptifs sont intervenus entre-temps, le compteur peut repartir.
Il faut aussi se méfier des paiements fractionnés. Chaque échéance peut avoir son propre point de départ. Pour un loyer, une mensualité ou un abonnement, une partie de la dette peut être prescrite tandis qu’une autre reste encore actionnable.
La méthode de vérification en trois dates
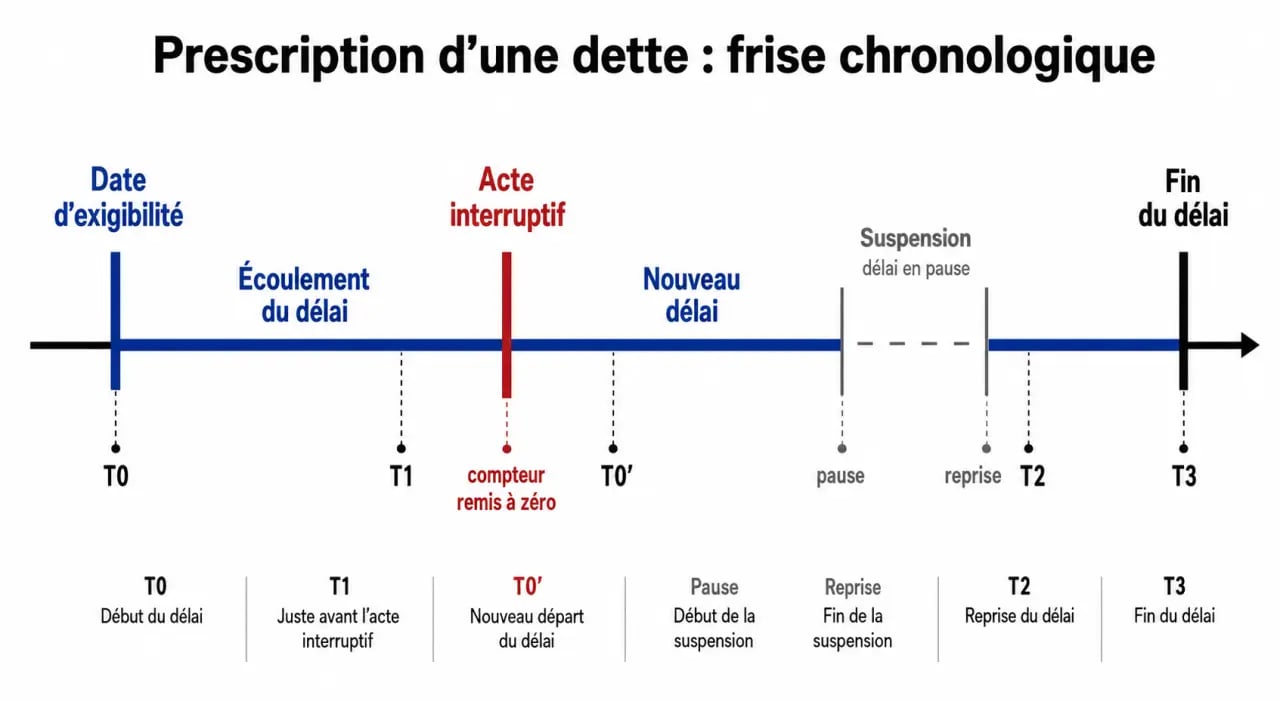
Pour éviter les erreurs, isolez trois dates : la date de naissance de la dette, la date à laquelle elle était exigible, puis la date du dernier acte juridiquement significatif. Beaucoup de litiges se jouent sur cette chronologie. Un courrier ancien, un accusé de réception, une assignation, une ordonnance ou un acte d’huissier de justice peuvent modifier l’analyse.
Imaginez le délai comme une corde tendue entre deux repères. Le premier repère est l’exigibilité, le second l’expiration. Une simple relance posée à côté ne change rien. En revanche, un acte interruptif fait repartir un nouveau délai à zéro. Une suspension, elle, bloque temporairement le cours du délai sans effacer le temps déjà écoulé. Cette distinction évite de confondre une dette encore actionnable avec une dette déjà prescrite.
Interruption, suspension, relance : les effets ne sont pas les mêmes
La prescription peut être interrompue ou suspendue, mais ces deux mécanismes n’ont pas les mêmes conséquences. L’interruption efface le délai déjà écoulé et fait repartir un nouveau délai. La suspension arrête temporairement le cours du délai, puis celui-ci reprend là où il s’était arrêté.
Les actes qui peuvent interrompre la prescription
Une citation en justice, une action judiciaire ou certains actes d’exécution peuvent interrompre la prescription. L’article 2231 du Code civil prévoit que l’interruption efface le délai acquis et fait courir un nouveau délai de même durée. L’intervention d’un huissier de justice peut donc être déterminante lorsqu’elle s’inscrit dans une procédure valable de recouvrement ou d’exécution.
La reconnaissance de dette par le débiteur peut aussi avoir un effet important. Si le débiteur reconnaît clairement devoir la somme, notamment par écrit, cette reconnaissance peut relancer le délai. C’est pourquoi il faut être prudent dans les échanges : côté débiteur, mieux vaut éviter les formulations ambiguës, et côté créancier, il faut conserver toute preuve écrite utile.
Ce qui ne suffit généralement pas
Une simple lettre de relance n’interrompt pas automatiquement la prescription. Une mise en demeure reste utile pour formaliser une demande, fixer une position et constituer un dossier, mais elle ne produit pas nécessairement le même effet qu’une action en justice. Elle garde toutefois une vraie utilité, surtout lorsqu’elle est envoyée en lettre recommandée avec accusé de réception.
La preuve est centrale. Un courrier non daté, un appel téléphonique ou un message oral seront difficiles à exploiter. Le recommandé avec accusé de réception permet d’établir l’envoi, le contenu et la réception ou la présentation du courrier. Pour un créancier, c’est un réflexe de traçabilité ; pour un débiteur, c’est aussi un moyen de dater précisément les demandes reçues.
Médiation et conciliation : une pause dans le délai
La médiation et la conciliation peuvent suspendre le délai de prescription. L’article 2238 du Code civil prévoit notamment cette suspension lorsque les parties conviennent de recourir à une médiation ou à une conciliation. L’intérêt est simple : tenter une solution amiable sans laisser le délai expirer dans le silence.
Cette suspension ne doit pas être confondue avec une interruption. Le temps déjà écoulé n’est pas effacé, il est simplement mis entre parenthèses pendant la période concernée. Il faut donc noter précisément les dates de début et de fin de la démarche amiable.
Que faire face à une dette ancienne ou contestée ?
Si vous recevez une réclamation pour une dette ancienne, ne payez pas dans la précipitation et ne reconnaissez pas la dette sans vérification. Demandez d’abord les justificatifs : contrat, facture, échéancier, jugement éventuel, détail des sommes, date du dernier paiement, actes de procédure. Une société de recouvrement doit pouvoir expliquer l’origine de la créance qu’elle réclame.
Ensuite, comparez les dates avec le délai applicable. Si la dette paraît prescrite, vous pouvez répondre par écrit, de préférence en recommandé avec accusé de réception, en indiquant que vous contestez la demande et que vous entendez vous prévaloir de la prescription. Restez factuel, sans entrer dans de longs développements émotionnels.
Côté créancier, l’enjeu est inverse : agir avant l’expiration du délai. Une relance amiable peut être pertinente, mais elle ne doit pas faire perdre de temps si l’échéance approche. Lorsque les sommes sont importantes ou que la prescription est proche, l’avis d’un avocat ou d’un professionnel du recouvrement peut éviter une action tardive ou mal orientée.
- Identifiez la dette : consommation, prêt personnel, facture professionnelle, loyer, jugement.
- Retrouvez la date d’exigibilité : c’est souvent le vrai point de départ.
- Listez les actes intervenus : paiement, reconnaissance écrite, mise en demeure, action en justice, médiation.
- Conservez les preuves : accusés de réception, courriels, contrats, relevés, actes d’huissier de justice.
- Évitez les réponses ambiguës : une phrase mal rédigée peut être interprétée comme une reconnaissance.
La prescription d’une dette repose donc sur une chronologie précise. Une fois la créance qualifiée, le délai identifié et les actes vérifiés, la situation devient beaucoup plus lisible : soit l’action reste possible, soit la prescription peut être opposée, soit un doute sérieux justifie un conseil juridique personnalisé.