Préserver la trésorerie sans abîmer la relation client : pourquoi faire appel à un agent de recouvrement de créances
Une facture impayée n’est jamais une simple ligne en retard dans un tableau comptable. Elle mobilise du temps, bloque de la trésorerie, tend la relation commerciale et peut fragiliser une entreprise lorsque les retards se répètent. Mandater un agent ou une société de recouvrement permet de structurer la démarche, d’accélérer les relances et de choisir la bonne voie entre négociation amiable et action judiciaire.
Ce qu’apporte concrètement un agent de recouvrement
Un agent de recouvrement intervient pour le compte d’un créancier afin d’obtenir le paiement d’une créance échue. Son rôle n’est pas de faire pression à n’importe quel prix, mais d’organiser une démarche structurée, avec vérification du dossier, relances adaptées, échanges avec le débiteur, proposition d’échéancier si nécessaire, puis orientation vers une procédure plus ferme lorsque l’amiable ne suffit plus.
Un tiers qui remet du cadre dans un dossier bloqué
Lorsqu’un client ne répond plus, conteste partiellement une facture ou promet de payer sans respecter ses engagements, la relance interne atteint vite ses limites. L’intervention d’un tiers change la dynamique : le débiteur comprend que le dossier est suivi, documenté et susceptible d’évoluer. Cela suffit souvent à relancer le dialogue, notamment lorsque l’impayé vient d’un oubli, d’un problème administratif ou d’une tension temporaire de trésorerie.
Un gain de temps pour les équipes internes
Relancer une facture impayée demande plus qu’un appel rapide. Il faut retrouver les pièces, vérifier les dates d’échéance, conserver les échanges, adapter le ton, savoir quand envoyer une mise en demeure et éviter les formulations maladroites. Pour une TPE, une PME ou un service comptable déjà sollicité, externaliser permet de se concentrer sur l’activité principale tout en gardant un suivi rigoureux des créances.
Le bon raisonnement consiste à considérer chaque impayé comme un dossier avec un axe de progression : d’un côté, la valeur économique de la créance ; de l’autre, la qualité future de la relation avec le client. Une petite facture due par un client stratégique ne se traite pas comme une dette ancienne d’un débiteur silencieux. En gardant cette logique, l’entreprise évite deux erreurs fréquentes : relancer trop mollement une créance à risque, ou durcir trop vite le ton avec un partenaire récupérable.
Quand externaliser le recouvrement devient pertinent
Il n’est pas toujours nécessaire de mandater un cabinet dès le premier jour de retard. En revanche, certains signaux montrent que la gestion interne ne suffit plus et que l’intervention d’un professionnel peut éviter l’enlisement.
Après des relances amiables restées sans effet
Si les courriers, mails et appels n’obtiennent aucune réponse, ou si le débiteur multiplie les promesses non tenues, le risque augmente. Plus une créance vieillit, plus elle devient difficile à récupérer. Une intervention dès l’ouverture du dossier par un professionnel peut alors aider à clarifier la situation : simple retard, litige réel, mauvaise foi ou impossibilité de paiement.
En cas de volume d’impayés ou de saturation interne
Un impayé isolé se gère parfois en interne. Un portefeuille de factures échues, lui, peut désorganiser un service entier. Les entreprises qui facturent beaucoup de petits montants, travaillent en B2B récurrent ou accordent des délais de paiement longs sont particulièrement concernées. Le cabinet de recouvrement apporte une méthode, des priorités et une traçabilité qui évitent de traiter les dossiers au hasard.
Lorsque la relation client doit être préservée
Contrairement à une idée reçue, externaliser ne signifie pas rompre la relation commerciale. Un bon agent de recouvrement sait distinguer le débiteur de mauvaise foi du client en difficulté. Il peut proposer un échéancier, reformuler le litige, obtenir un engagement écrit ou reprendre contact avec une personne décisionnaire. Cette neutralité aide parfois à désamorcer un conflit que les échanges directs ont rendu trop émotionnel.
Amiable ou judiciaire : choisir la bonne voie
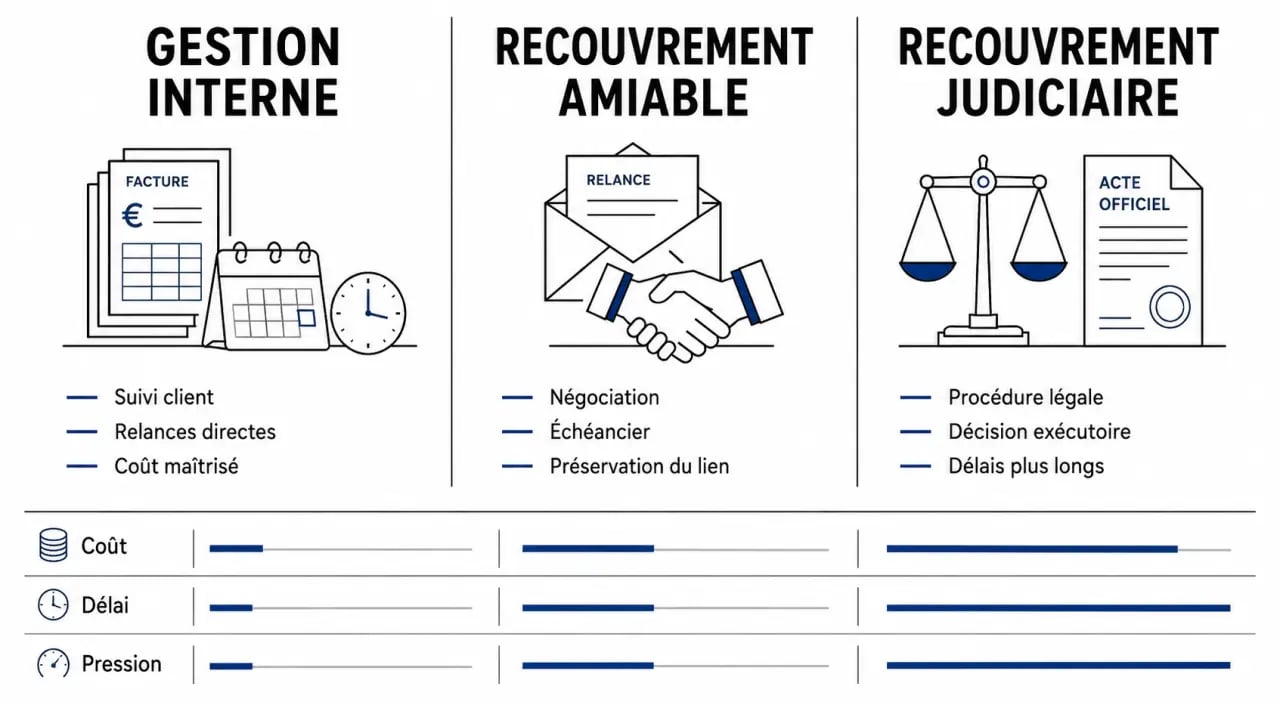
Le recouvrement repose sur deux catégories principales, l’amiable et le judiciaire. La première étape consiste généralement à rechercher un règlement sans tribunal. Le judiciaire intervient lorsque le débiteur refuse de payer, conteste sans fondement ou ne respecte aucun accord.
| Approche | Objectif | Atouts | Limites |
|---|---|---|---|
| Gestion interne | Relancer rapidement après échéance | Coût direct limité, bonne connaissance du client | Temps consommé, manque de cadre, relances parfois irrégulières |
| Recouvrement amiable | Obtenir un paiement ou un accord sans procès | Rapide, moins conflictuel, adapté à la négociation | Pas de pouvoir de contrainte sans titre exécutoire |
| Recouvrement judiciaire | Faire reconnaître la créance et permettre l’exécution | Plus ferme, ouvre la voie à l’exécution forcée | Plus long, plus coûteux, relation commerciale souvent dégradée |
Le recouvrement amiable, souvent le meilleur premier levier
Le recouvrement amiable comprend les relances par courrier, téléphone ou mail, la négociation et, si besoin, la mise en demeure. La société de recouvrement agit pour le compte d’autrui, dans un cadre réglementé. Elle ne dispose pas de moyens d’action spécifiques lui permettant de saisir directement un compte bancaire ou un salaire. Son efficacité repose sur la méthode, la connaissance des dossiers et la capacité à obtenir un engagement volontaire.
Le judiciaire quand il faut un titre exécutoire
Lorsque l’amiable échoue, le créancier peut envisager une procédure judiciaire afin d’obtenir un titre exécutoire. Ce document permet ensuite, dans certaines conditions, de recourir à des mesures d’exécution forcée avec l’intervention d’un commissaire de justice, anciennement huissier de justice. Les mesures possibles peuvent inclure une saisie conservatoire, une saisie sur compte bancaire ou une saisie sur salaire, selon la nature du dossier et les règles applicables.
Coûts, frais et cadre légal : les points à vérifier
La question du prix est centrale, mais elle ne doit pas être analysée seule. Un recouvrement peu coûteux mais mal mené peut abîmer une relation client, provoquer une contestation ou nuire à l’image de l’entreprise. À l’inverse, une démarche encadrée et proportionnée peut récupérer des sommes qui auraient été abandonnées.
Les modes de facturation les plus courants
Un cabinet peut pratiquer une facturation au dossier, une facturation au résultat ou un modèle mixte. La facturation au dossier prévoit des frais dès la prise en charge, indépendamment du succès. La facturation au résultat repose sur un pourcentage des sommes récupérées. Avant de signer, il faut vérifier les frais d’ouverture, les commissions, les frais annexes, les seuils de créance acceptés et les conditions en cas d’échec.
Qui paie les frais de recouvrement ?
En pratique, les conditions dépendent du type de créance, du contrat et du cadre juridique applicable. Il faut être particulièrement vigilant sur les frais réclamés au débiteur : les frais de contact ou de relance ne peuvent pas être imputés librement à la personne sollicitée. Pour éviter les contestations, le créancier doit s’assurer que le prestataire respecte les règles rappelées par les autorités comme la DGCCRF, le Ministère de l’Économie ou Service-public.
Des pratiques encadrées, avec des limites réelles
Une société de recouvrement ne peut pas entretenir une confusion avec un tribunal, un commissaire de justice ou une autorité publique. Elle ne peut pas non plus multiplier les menaces infondées, troubler la tranquillité du débiteur ou contacter des tiers de manière abusive. Les dérives peuvent entraîner des sanctions importantes selon les faits : 1 an de prison et 15 000 € d’amende, 3 ans d’emprisonnement et 45 000 € d’amende, voire 7 ans d’emprisonnement et 100 000 € d’amende dans les cas les plus graves. Ce cadre protège le débiteur, mais aussi le créancier qui mandate un prestataire sérieux.
Choisir un prestataire fiable plutôt qu’un simple relanceur
Le choix d’un agent de recouvrement ne doit pas se limiter au tarif. Le bon prestataire doit comprendre vos enjeux commerciaux, connaître le cadre légal et savoir adapter son discours selon le profil du débiteur.
- Transparence des honoraires : les frais doivent être lisibles, avec un mode de facturation clair au dossier, au résultat ou mixte.
- Méthode de travail : demandez comment sont menées les relances, à quel moment intervient la mise en demeure et comment les échanges sont documentés.
- Respect du cadre légal : le cabinet doit proscrire les menaces, les formulations trompeuses et toute confusion avec une autorité judiciaire.
- Capacité de négociation : un bon recouvrement ne consiste pas seulement à réclamer, mais aussi à obtenir un accord réaliste et suivi.
- Réputation : avis clients, retours d’expérience, ancienneté et spécialisation sectorielle donnent de bons indices de fiabilité.
Avant de mandater, rassemblez les pièces essentielles : facture, bon de commande, contrat, conditions générales, preuve de livraison, échanges précédents et relevé des relances. Plus le dossier est complet, plus le professionnel peut agir vite et éviter les contestations inutiles. Si la créance est incertaine, non chiffrée ou réellement litigieuse, un avis d’avocat ou d’un commissaire de justice peut être préférable avant toute action.
Faire intervenir un agent de recouvrement est donc pertinent lorsque l’entreprise veut récupérer ses créances sans improviser. C’est un choix de méthode : relancer plus tôt, négocier mieux, documenter chaque étape et ne basculer vers le judiciaire que lorsque cela devient nécessaire.