Le tableau de flux de trésorerie relie bénéfice, cash et décisions financières
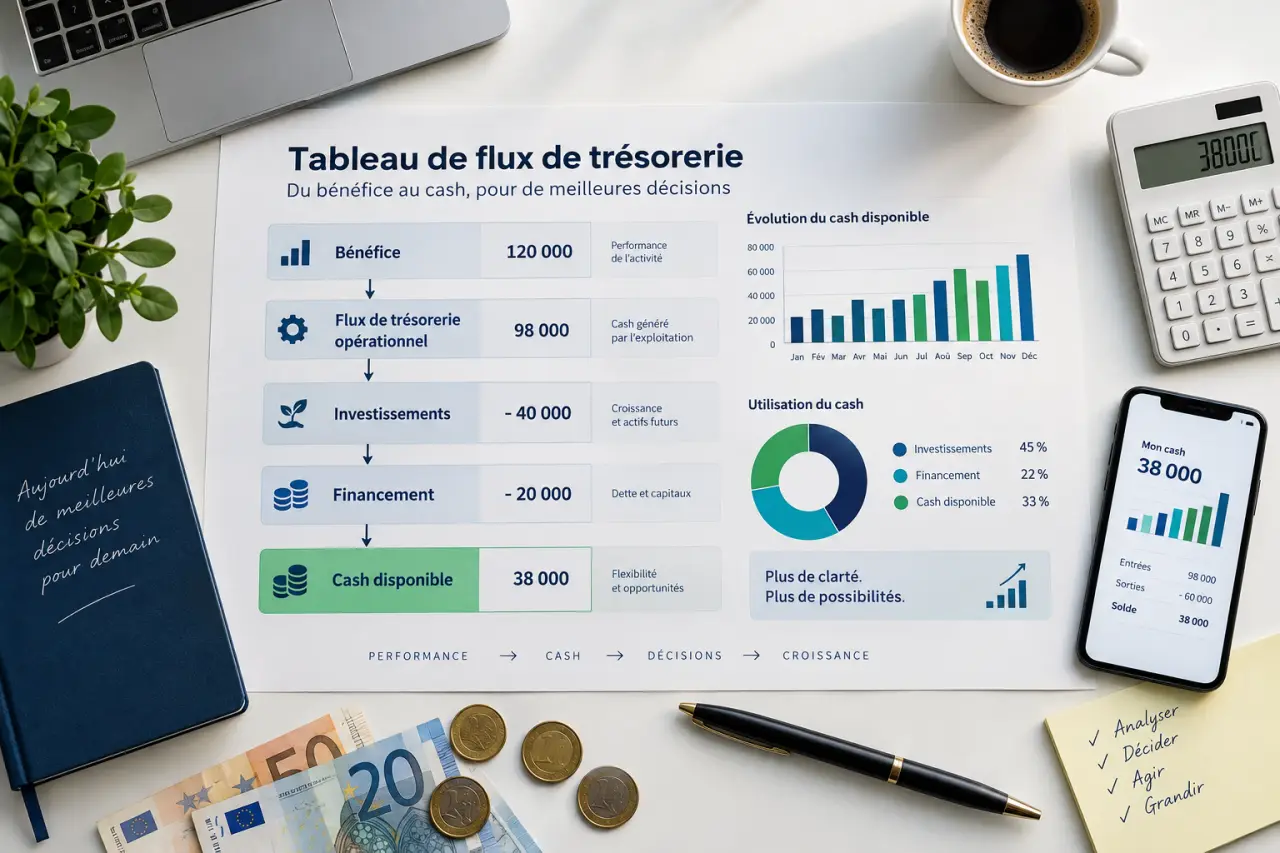
Une entreprise peut afficher un bénéfice tout en manquant d’argent pour payer ses salaires, ses fournisseurs ou ses échéances d’emprunt. Le tableau de flux de trésorerie permet de comprendre cette situation : il montre, sur une période donnée, d’où vient l’argent et comment il a été utilisé. Cet outil aide le dirigeant, l’investisseur et le responsable administratif et financier à suivre les liquidités disponibles et à orienter leurs décisions.
Ce que révèle un tableau de flux de trésorerie que le bénéfice ne montre pas
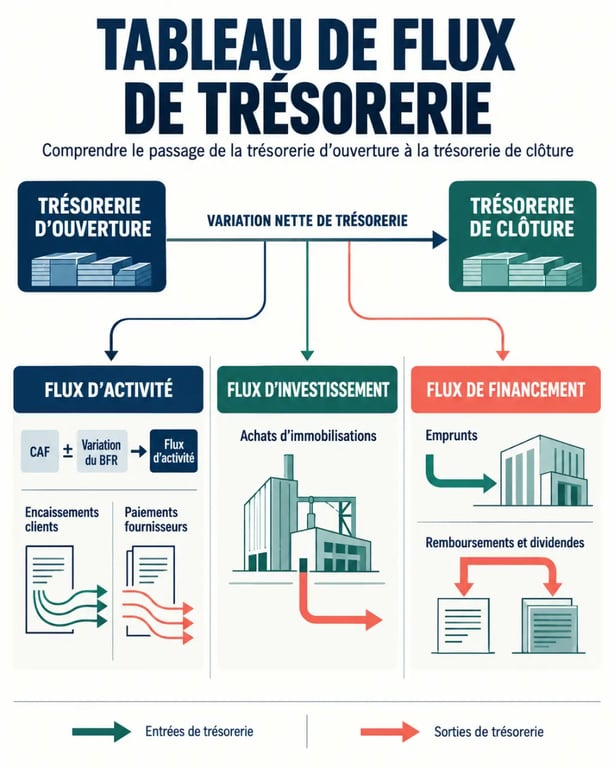
Le tableau de flux de trésorerie suit les encaissements et les décaissements réellement intervenus. Il rapproche ainsi la trésorerie d’ouverture de la trésorerie de clôture. Son objectif n’est pas de mesurer la rentabilité comptable, mais d’expliquer la variation des liquidités disponibles sur la période.
Calculer la variation de trésorerie
Saisissez les montants selon vos conventions comptables. Les flux d’investissement et de financement doivent être renseignés avec leur signe : une sortie de trésorerie est généralement négative.
Résultats détaillés
1. Flux d’activité
CAF − variation du BFR
2. Variation totale de trésorerie
Flux d’activité + flux d’investissement + flux de financement
3. Trésorerie de clôture
Trésorerie d’ouverture + variation totale
La variation totale est nulle avec les valeurs actuelles.
Le compte de résultat repose sur une logique de comptabilité d’exercice : une vente peut être enregistrée avant son règlement par le client, et une charge avant son paiement. Le tableau de flux se concentre, lui, sur les mouvements de cash. Une entreprise peut donc afficher un bénéfice tout en subissant une tension de trésorerie si ses créances clients augmentent fortement ou si elle immobilise trop de fonds dans ses stocks.
Trésorerie, résultat net, CAF et EBE : ne pas les confondre
Le résultat net correspond au profit ou à la perte comptable de l’exercice. L’EBE, ou excédent brut d’exploitation, mesure la performance de l’activité avant certains éléments financiers, fiscaux et calculs comptables. La CAF, ou capacité d’autofinancement, estime les ressources que l’activité peut générer après retraitement des charges et produits non décaissés ou non encaissés, comme les dotations aux amortissements.
La trésorerie désigne l’argent effectivement disponible. La CAF fournit donc une base d’analyse utile, mais elle ne suffit pas à déterminer le cash disponible. La variation du besoin en fonds de roulement, les investissements et les emprunts modifient ensuite le niveau de liquidités.
Les 3 flux à distinguer pour comprendre les mouvements de cash
Un tableau de flux de trésorerie répartit les opérations en trois familles. Leur addition explique la variation totale de trésorerie sur la période.
| Catégorie | Ce qu’elle regroupe | Lecture habituelle |
|---|---|---|
| Flux d’activité | Encaissements clients, paiements fournisseurs, charges courantes, impôts liés à l’exploitation | Capacité du métier à générer du cash |
| Flux d’investissement | Achats ou cessions d’immobilisations, titres de participation, actifs corporels ou incorporels | Effort consacré au développement ou au renouvellement des actifs |
| Flux de financement | Nouveaux emprunts, remboursements, apports en capital, dividendes | Mode de financement de l’entreprise et rémunération des apporteurs de capitaux |
L’activité : le test de la solidité opérationnelle
Le flux de trésorerie d’activité traduit ce que l’exploitation apporte ou consomme réellement. Dans une approche indirecte, on retient souvent la relation suivante : flux d’activité = CAF – variation du BFR. Une hausse du BFR constitue généralement une consommation de trésorerie : davantage de stocks, une progression des créances clients ou une diminution des dettes fournisseurs mobilisent du cash.
Cette lecture permet de distinguer une activité qui génère réellement des liquidités d’une activité dont le résultat reste immobilisé dans le cycle d’exploitation. Le flux d’activité doit donc être analysé avec l’évolution du BFR, et pas isolément.
L’investissement et le financement : deux flux à lire ensemble
L’achat d’une machine, d’un logiciel ou d’un local produit généralement un flux d’investissement négatif, car il implique un décaissement. Ce signe n’est pas inquiétant en soi : il peut accompagner une croissance préparée. Le flux de financement montre comment cet effort est couvert, par un emprunt bancaire, une augmentation de capital, un remboursement de dette ou un versement de dividendes.
Le tableau fonctionne comme un filtre posé sur le relevé bancaire. Il sépare les sorties qui font fonctionner l’activité, celles qui financent les actifs et celles qui modifient la structure financière. Cette lecture évite de considérer un emprunt encaissé comme une preuve de bonne performance. Il peut simplement compenser une exploitation qui consomme durablement du cash.
Construire le tableau à partir des bons documents
La préparation commence par la collecte des états financiers à deux dates de clôture : le bilan de début et de fin de période, le compte de résultat, les annexes et, si besoin, le tableau de financement. Les relevés bancaires et le suivi de trésorerie servent à contrôler la cohérence des montants. Ils ne remplacent toutefois pas le rapprochement avec les données comptables.
- Déterminer la trésorerie nette à l’ouverture et à la clôture.
- Identifier les éléments non monétaires inclus dans le résultat, notamment les amortissements et provisions.
- Calculer l’évolution des postes du BFR : stocks, créances et dettes d’exploitation.
- Recenser les acquisitions et les cessions d’immobilisations.
- Isoler les opérations sur les emprunts, les capitaux propres et les dividendes.
- Vérifier que la somme des trois flux correspond exactement à la variation de trésorerie.
La formule de contrôle est simple : trésorerie de clôture = trésorerie d’ouverture + flux d’activité + flux d’investissement + flux de financement. Si l’égalité n’est pas respectée, un mouvement a été omis, classé dans la mauvaise rubrique ou calculé avec un signe inversé.
Cette vérification permet aussi de repérer les écarts entre les données comptables et les mouvements bancaires. Une opération peut avoir été enregistrée dans le résultat sans avoir encore produit d’encaissement ou de décaissement. Le rapprochement évite alors de confondre résultat comptable et variation réelle de trésorerie.
Méthode directe ou indirecte : choisir une présentation adaptée
Les deux méthodes aboutissent à la même variation globale de trésorerie, mais elles ne présentent pas le flux lié à l’activité de la même manière. Le choix dépend surtout des données disponibles et de l’objectif de l’analyse.
La méthode directe, proche des encaissements et décaissements
La méthode directe liste les entrées et sorties effectives : règlements reçus des clients, paiements aux fournisseurs, salaires, impôts et charges financières. Elle est intuitive pour le pilotage mensuel, car elle donne une vision immédiate des postes qui absorbent la trésorerie. Elle exige toutefois des données assez détaillées pour reconstituer les paiements réels.
Cette présentation facilite le suivi des mouvements courants. Elle aide à répondre à une question concrète : quels encaissements financent l’activité et quels décaissements réduisent les liquidités sur la période ?
La méthode indirecte, pratique pour l’analyse annuelle
La méthode indirecte part généralement du résultat net, ou parfois de la CAF, puis neutralise les éléments sans effet immédiat sur la trésorerie et intègre la variation du BFR. Elle convient particulièrement au travail réalisé à partir des comptes annuels. Son principal avantage est de rendre visible le passage entre la performance comptable et le cash réellement généré.
La comparaison peut se résumer ainsi :
- Méthode directe : à privilégier pour suivre les paiements à court terme et bâtir un budget de trésorerie.
- Méthode indirecte : à privilégier pour expliquer la variation annuelle de cash à partir du bilan et du compte de résultat.
Interpréter les signes sans tirer de conclusions trop rapides
Un flux d’activité positif et récurrent est généralement un signal favorable : l’exploitation finance au moins une partie de ses besoins. Toutefois, un flux positif peut provenir d’une réduction temporaire des stocks, d’un report de paiement aux fournisseurs ou d’une accélération des encaissements clients. Il faut donc comparer plusieurs périodes et rechercher les causes de la variation du BFR.
Un flux d’investissement négatif peut correspondre à une phase normale de modernisation ou d’expansion. Il devient plus sensible lorsque l’entreprise ne génère pas assez de cash opérationnel et doit multiplier les financements externes pour maintenir son activité. Le montant et la nature des investissements comptent autant que leur signe.
De même, un flux de financement positif n’est ni bon ni mauvais par nature. Il peut refléter un projet de croissance, mais aussi une dépendance croissante à la dette. À l’inverse, un flux négatif peut traduire le remboursement d’emprunts ou le versement de dividendes, sans permettre à lui seul de juger la situation financière.
Pour piloter utilement, observez la séquence complète : une activité génératrice de trésorerie, des investissements cohérents avec la stratégie et un financement soutenable. Actualisé chaque mois, trimestre ou année selon la taille de l’entreprise, le tableau de flux de trésorerie transforme les chiffres comptables en décisions concrètes : financer, différer un achat, négocier les délais de paiement ou sécuriser une ligne de crédit.