Franchise de TVA à Lyon : 37 500 € ou 85 000 €, le seuil qui change tout
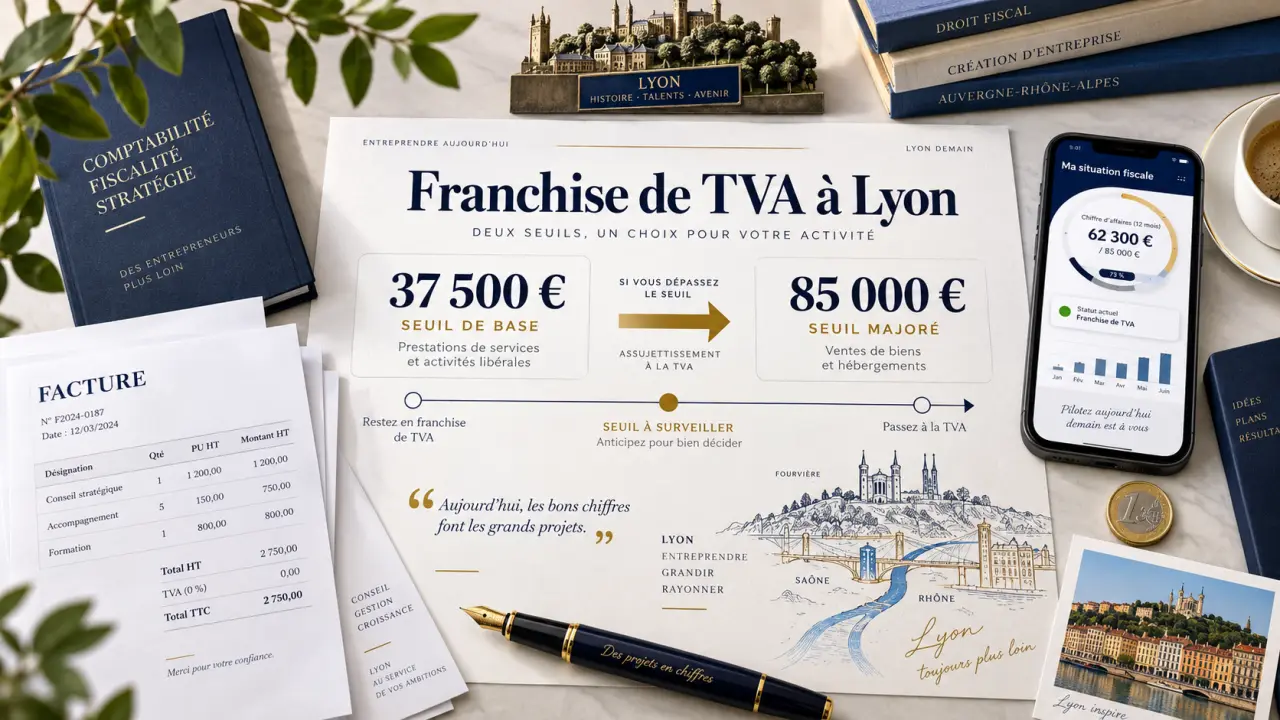
Ouvrir une activité à Lyon, que ce soit comme artisan dans le Vieux Lyon, consultant dans le quartier de la Part-Dieu ou commerçant à la Croix-Rousse, pose vite la même question comptable : faut-il facturer avec ou sans TVA ? La franchise en base de TVA répond à ce besoin pour les petites structures, mais elle repose sur des seuils précis et des obligations qu'il vaut mieux connaître avant de dépasser la limite sans s'en rendre compte.
Qu'est-ce que la franchise en base de TVA et qui peut en bénéficier à Lyon
La franchise en base de TVA est un régime fiscal qui dispense les petites entreprises de facturer et de reverser la TVA sur leurs ventes. Le dispositif est national : une entreprise lyonnaise suit exactement les mêmes règles qu'une entreprise installée ailleurs en France. Ce qui change localement, ce n'est pas le régime lui-même, mais l'accompagnement disponible sur place pour en tirer le meilleur parti.
Les activités concernées par le régime
Le régime s'adresse aux entrepreneurs individuels, micro-entrepreneurs et petites sociétés dont l'activité relève soit de la vente de marchandises, soit de la prestation de services, soit des professions libérales. À Lyon, cela couvre un spectre large : commerces de proximité, artisans du bâtiment, graphistes, consultants en informatique, coachs, professions de santé non réglementées fiscalement de la même façon, etc. La nature de l'activité détermine surtout le seuil applicable, pas l'éligibilité au régime en tant que telle.
Les seuils de chiffre d'affaires à respecter
Deux niveaux de seuils structurent le dispositif. Pour les activités de vente de biens, de restauration et d'hébergement, le seuil de base est fixé à 85 000 € de chiffre d'affaires annuel, avec un seuil de tolérance à 93 500 € qui permet de rester dans le régime l'année du dépassement si celui-ci reste contenu. Pour les prestations de services et les professions libérales, le seuil de base tombe à 37 500 €, avec une tolérance à 41 250 €. Un consultant lyonnais facturant des prestations intellectuelles doit donc surveiller un plafond bien plus bas qu'un commerçant vendant des produits physiques, ce qui change la vitesse à laquelle la question de la TVA redevient d'actualité.
Les avantages et les limites de la franchise de TVA pour une entreprise lyonnaise
L'intérêt principal du régime est la simplicité : pas de déclaration de TVA périodique, pas de calcul de TVA collectée ni de TVA déductible, et une facturation plus légère à gérer pour une petite structure qui démarre. Pour un indépendant lyonnais qui travaille surtout avec des particuliers, ne pas facturer de TVA revient aussi à proposer un prix final plus bas, puisque le client ne paie pas les 20 % habituels.
La contrepartie est moins souvent anticipée : une entreprise en franchise ne peut pas récupérer la TVA qu'elle paie elle-même sur ses achats professionnels, qu'il s'agisse de matériel, de loyer commercial ou de prestations sous-traitées. Pour une activité qui investit beaucoup au démarrage, achat de machines pour un artisan, aménagement d'un local commercial dans le centre de Lyon, cette TVA non récupérable peut représenter un coût réel qui mérite d'être mis en balance avec la simplicité administrative gagnée.
Comment déclarer et sortir de la franchise de TVA en cas de dépassement
La mention obligatoire sur les factures
Une entreprise en franchise de TVA doit faire apparaître sur chaque facture la mention légale "TVA non applicable, article 293 B du Code général des impôts". Cette ligne, souvent discrète en bas de facture, évite toute ambiguïté lors d'un contrôle et prévient les mauvaises surprises côté acheteur, qui sait d'emblée qu'il ne pourra rien déduire sur cette facture. Omettre cette mention, ou la formuler de façon vague, expose à des redressements et complique la relation avec des clients professionnels habitués à vérifier ce détail.
Que faire en cas de dépassement du seuil majoré
Quand le chiffre d'affaires dépasse le seuil de tolérance (93 500 € ou 41 250 € selon l'activité), la sortie du régime de franchise devient automatique dès le premier jour du mois de dépassement. L'entreprise doit alors commencer à facturer la TVA sans délai, basculer vers un régime réel d'imposition (réel simplifié ou réel normal selon le volume d'activité) et mettre à jour ses outils de facturation. Pour une entreprise lyonnaise en forte croissance, anticiper ce basculement, plutôt que le découvrir en cours d'exercice, évite des régularisations rétroactives coûteuses en temps et en trésorerie.
Franchise de TVA ou option pour la TVA : quel choix pour les entrepreneurs lyonnais
Rester en franchise n'est pas une obligation : il est possible d'opter volontairement pour le paiement de la TVA même sous les seuils. Ce choix a du sens pour deux profils fréquents à Lyon. D'abord, les activités qui investissent lourdement au démarrage et veulent récupérer la TVA sur leurs achats : un artisan qui équipe un atelier ou un commerçant qui aménage une boutique y gagne souvent plus qu'il n'y perd. Ensuite, les prestataires qui travaillent presque exclusivement en B2B avec des clients eux-mêmes assujettis à la TVA : dans ce cas, facturer la TVA est neutre pour le client, qui la récupère de son côté, tout en permettant au prestataire de déduire la sienne.
À l'inverse, un indépendant qui vend directement à des particuliers, ou dont l'activité ne nécessite pas d'investissements importants, a tout intérêt à conserver la franchise aussi longtemps que le seuil le permet, pour garder la simplicité de gestion et un prix final plus attractif.
Où se faire accompagner à Lyon pour bien gérer sa franchise de TVA
Le régime étant national, l'accompagnement local se joue surtout sur le conseil et le suivi dans le temps. La Chambre de commerce et d'industrie Lyon Métropole propose des permanences et des ateliers destinés aux créateurs d'entreprise, utiles pour comprendre les implications pratiques du régime au moment de l'immatriculation. Un expert-comptable installé à Lyon reste cependant l'interlocuteur le plus pertinent pour suivre l'évolution du chiffre d'affaires en cours d'année, anticiper un éventuel dépassement de seuil et décider, au bon moment, s'il vaut mieux rester en franchise ou basculer vers une option pour la TVA. L'Urssaf Auvergne-Rhône-Alpes peut également orienter les créateurs d'entreprise sur les démarches administratives qui accompagnent ce choix, notamment au moment de la déclaration d'activité.
Dans tous les cas, le bon réflexe reste le même : suivre son chiffre d'affaires cumulé mois après mois plutôt que de s'en préoccuper une fois l'exercice clos, pour garder la main sur le moment où la question de la TVA se pose réellement.