BNC : définition, régime fiscal et calcul du bénéfice imposable
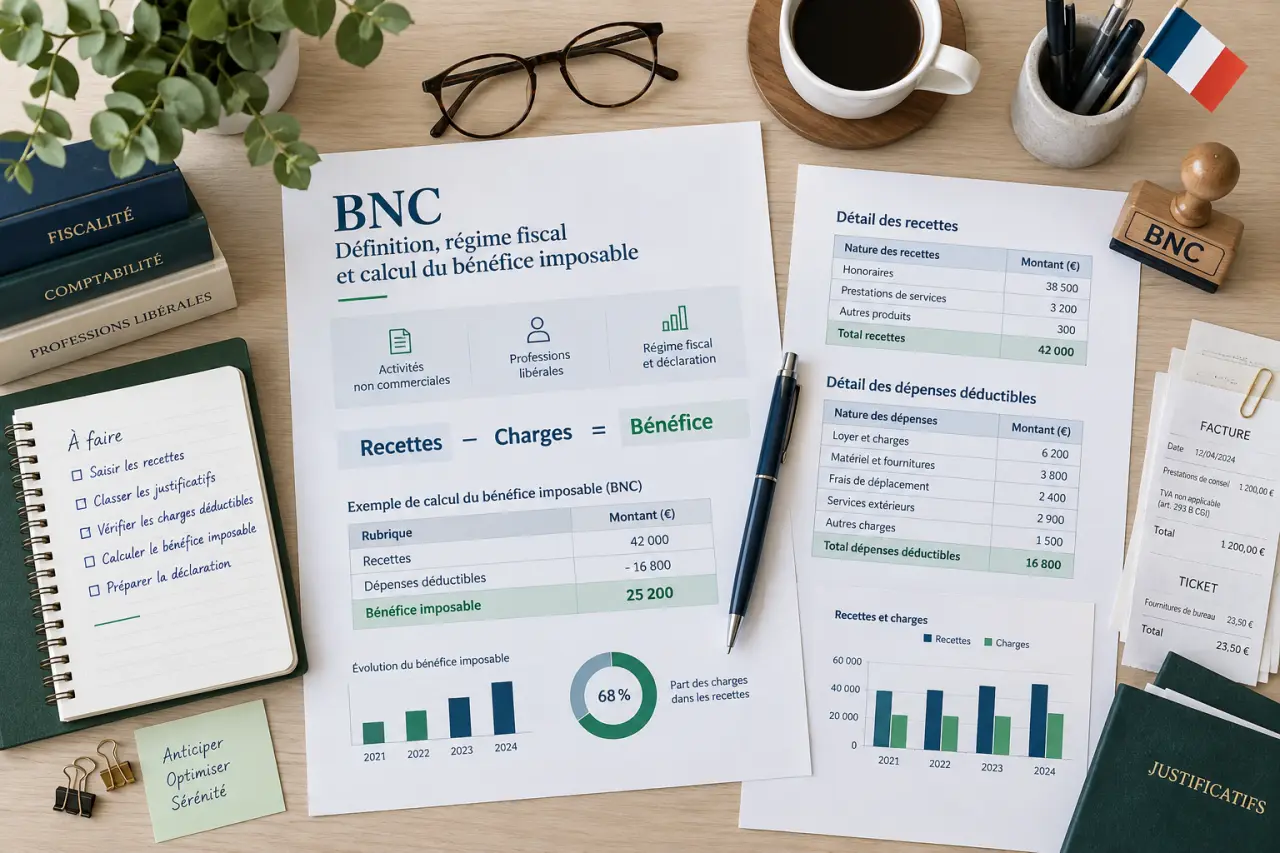
Les bénéfices non commerciaux, ou BNC, correspondent aux revenus tirés d’une activité professionnelle qui n’est ni commerciale, ni artisanale, ni industrielle, ni agricole. Cette catégorie fiscale concerne notamment les professions libérales, les consultants, les créateurs, les auteurs et les titulaires de charges et offices. Pour déclarer correctement ces revenus, il faut qualifier l’activité, choisir le régime adapté et distinguer les recettes du bénéfice réellement imposable.
Les bénéfices non commerciaux : une catégorie fiscale liée à l’activité exercée
Les BNC sont définis par l’article 92 du Code général des impôts. Ils couvrent principalement les revenus des personnes qui exercent une profession libérale ou une activité intellectuelle, artistique ou technique indépendante. Certains revenus qui ne relèvent d’aucune autre catégorie d’imposition peuvent également entrer dans cette catégorie.
Comparateur de régime BNC
Avertissement : Ce résultat est une comparaison indicative fondée uniquement sur les données saisies. Veuillez vérifier les conditions d'éligibilité et les obligations déclaratives auprès de l'administration fiscale.
Quels professionnels relèvent généralement des BNC ?
Les professions libérales réglementées sont les plus faciles à identifier : médecins, avocats, architectes, experts-comptables, psychologues ou infirmiers libéraux, par exemple. Les activités libérales non réglementées peuvent aussi relever des BNC. C’est le cas d’un formateur indépendant, d’un consultant, d’un coach, d’un développeur freelance, d’un traducteur, d’un graphiste ou d’un rédacteur.
Cette catégorie peut également inclure les auteurs qui perçoivent des droits d’auteur, les artistes, les conférenciers et les titulaires de charges et offices, selon leur situation. Le statut juridique ne suffit donc pas à déterminer le classement fiscal. Il faut surtout examiner la nature réelle de l’activité et des revenus perçus.
Recettes, chiffre d’affaires et bénéfice : ne pas les confondre
Les recettes correspondent aux sommes encaissées au titre de l’activité. Le bénéfice imposable est le résultat retenu pour l’impôt sur le revenu et, selon le régime choisi, pour le calcul des cotisations sociales. En déclaration contrôlée, il correspond en principe aux recettes diminuées des dépenses professionnelles déductibles. En micro-BNC, il est déterminé après application d’un abattement forfaitaire.
Ces notions ne donnent pas la même information sur la situation financière de l’entreprise. Un professionnel peut avoir encaissé une somme importante tout en disposant d’une trésorerie limitée après le paiement du matériel, des logiciels, des assurances, des cotisations et des impôts. Suivre séparément les encaissements, les dépenses et le résultat fiscal permet d’éviter de confondre l’argent disponible sur le compte avec le revenu réellement imposable.
BNC ou BIC : la différence dépend de la nature de l’activité
La distinction entre bénéfices non commerciaux et bénéfices industriels et commerciaux, ou BIC, détermine le régime fiscal applicable, les obligations comptables et les formulaires à utiliser. Une même personne peut exercer plusieurs activités et percevoir à la fois des revenus BNC et BIC. La qualification dépend alors de chaque activité, et non d’une appréciation globale de la situation.
| Critère | BNC | BIC |
|---|---|---|
| Nature habituelle de l’activité | Prestation intellectuelle, libérale, artistique ou technique indépendante | Commerce, artisanat, industrie, achat-revente ou hébergement |
| Exemples | Consultant, thérapeute, avocat, graphiste ou auteur | Commerçant, restaurateur, artisan ou vendeur en ligne |
| Logique de revenu | Valorisation d’une expertise ou d’une prestation immatérielle | Vente de biens, fabrication ou prestation commerciale |
| Régimes possibles | Micro-BNC ou déclaration contrôlée | Micro-BIC ou régime réel |
Les situations mixtes demandent une organisation précise. Un formateur qui vend ponctuellement ses propres supports pédagogiques peut cumuler une prestation relevant des BNC et une vente susceptible de relever des BIC. Il est préférable d’isoler les recettes et les dépenses de chaque activité dès le début, afin de pouvoir justifier leur traitement fiscal.
Micro-BNC ou déclaration contrôlée : choisir selon le poids réel des frais
Le choix du régime ne dépend pas uniquement du montant des recettes. Il faut surtout comparer l’abattement forfaitaire avec les dépenses réellement engagées pour exercer. Le régime micro-BNC privilégie la simplicité administrative. La déclaration contrôlée permet de retenir une rentabilité plus proche des charges effectivement supportées.
| Régime | Calcul du bénéfice | Obligations principales | Profil souvent adapté |
|---|---|---|---|
| Micro-BNC | Recettes moins abattement forfaitaire de 34 %, avec un minimum de 305 € | Tenue d’un livre de recettes et report sur la déclaration de revenus | Activité avec peu de frais professionnels |
| Déclaration contrôlée | Recettes encaissées moins charges réelles déductibles | Comptabilité, déclaration 2035 et conservation des justificatifs | Activité avec frais importants ou revenus élevés |
Le seuil du micro-BNC et l’option volontaire
Le seuil du micro-BNC varie selon l’année fiscale concernée. Il est notamment indiqué à 77 700 € pour les revenus déclarés en 2026 et à 83 600 € pour les revenus des années suivantes mentionnées par l’administration. Il faut donc vérifier la limite applicable à l’année de réalisation des recettes et à la déclaration préparée.
Un professionnel peut opter pour la déclaration contrôlée même lorsque ses recettes lui permettent de rester au micro-BNC. Cette option peut être intéressante lorsque les charges réelles dépassent 34 % des recettes, puisque leur déduction peut alors aboutir à un bénéfice imposable inférieur à celui obtenu avec l’abattement forfaitaire. Elle exige toutefois une organisation comptable plus rigoureuse et doit être choisie en tenant compte des obligations supplémentaires.
Calculer le bénéfice imposable et sécuriser les charges déductibles
En déclaration contrôlée, une dépense est déductible lorsqu’elle est engagée dans l’intérêt de l’activité, nécessaire à son exercice, justifiée et correctement enregistrée. Le professionnel doit conserver les factures et les autres pièces utiles, notamment en cas de contrôle. Une dépense personnelle ne peut pas être déduite simplement parce qu’elle a été réglée depuis le compte professionnel.
Les dépenses souvent admises en déduction
- Les loyers et charges d’un local professionnel ;
- Les abonnements, logiciels, fournitures et outils nécessaires à l’activité ;
- Les frais de déplacement professionnel justifiés ;
- Les assurances, honoraires, frais bancaires et cotisations professionnelles ;
- Les frais de formation directement liés à l’activité ;
- Une part des dépenses mixtes, comme le téléphone ou le domicile, lorsqu’elle peut être rattachée de façon objective à l’usage professionnel.
Les dépenses mixtes doivent faire l’objet d’une ventilation cohérente et documentée. Pour un indépendant qui travaille à domicile, il faut retenir une quote-part correspondant à l’usage professionnel réel, plutôt qu’un montant choisi arbitrairement. Les justificatifs et la méthode de calcul doivent rester suffisamment précis pour expliquer la déduction.
Un exemple simple de comparaison
Pour 50 000 € de recettes, le micro-BNC applique un abattement de 34 %, soit 17 000 €. Le bénéfice imposable ressort donc à 33 000 €. Si les charges réelles atteignent 23 000 €, la déclaration contrôlée conduit à un bénéfice de 27 000 €. Dans cet exemple, elle peut être plus favorable sur le plan fiscal, sous réserve des obligations comptables supplémentaires et de la situation globale du professionnel.
Déclarer ses BNC : formulaires, télétransmission et vigilance sur les délais
Au micro-BNC, les recettes sont reportées sur la déclaration complémentaire de revenus professionnels 2042 C Pro. L’administration applique ensuite l’abattement forfaitaire de 34 %. En déclaration contrôlée, le professionnel établit d’abord la déclaration de résultat 2035, accompagnée des annexes 2035 A et 2035 B, puis reporte le résultat sur la 2042 C Pro.
La déclaration 2035 est transmise de manière dématérialisée, notamment par la procédure EFI ou par EDI-TDFC. L’échéance indiquée se situe au plus tard le deuxième jour ouvré suivant le 1er mai, avec un délai supplémentaire de 15 jours pour la téléprocédure. Les dates exactes peuvent évoluer. Elles doivent donc être contrôlées chaque année sur impots.gouv.fr.
Un retard ou une omission peut entraîner une mise en demeure, voire une imposition d’office. Après une mise en demeure, une régularisation dans les 30 jours peut conduire à une majoration de 10 %. Le dépôt effectué hors de ce délai ou un manquement délibéré peut entraîner une majoration de 40 %. Les manœuvres frauduleuses ou l’abus de droit peuvent être sanctionnés à hauteur de 80 %. Certains documents absents, tardifs ou erronés peuvent également donner lieu à une amende de 5 %.
Pour limiter le risque d’erreur, conservez les factures, notes de frais, relevés bancaires et contrats utiles pendant 10 ans. Lorsque les flux deviennent nombreux, qu’une activité mixte apparaît ou que les frais dépassent sensiblement 34 % des recettes, l’appui d’un expert-comptable peut aider à sécuriser le choix du régime et la déclaration 2035.