Taxe formation continue : quel taux, quelle assiette et quelle déclaration DSN ?
La taxe formation continue, officiellement appelée contribution à la formation professionnelle (CFP), est due par la plupart des employeurs. Son montant dépend principalement de l’effectif et de la masse salariale soumise à cotisations. Pour éviter une erreur de paie ou de DSN, il faut aussi distinguer la CFP de la contribution CPF-CDD et des contributions prévues par certaines branches.
À quoi sert la taxe formation continue ?
La CFP participe au financement mutualisé de la formation professionnelle. Elle contribue notamment à l’accompagnement des salariés, à l’accès à la qualification, à l’alternance et aux dispositifs destinés aux demandeurs d’emploi. La collecte est assurée par l’Urssaf via la déclaration sociale nominative (DSN), puis les fonds sont répartis notamment au profit de France Compétences et des opérateurs de compétences, les OPCO.
Le terme « taxe formation continue » reste courant dans les entreprises, mais il peut désigner plusieurs prélèvements. La contribution légale constitue la base commune. Selon la situation de l’employeur, elle peut être complétée par une contribution spécifique sur certains CDD, une contribution conventionnelle décidée par une branche professionnelle ou un versement volontaire destiné à financer un effort de formation supplémentaire.
Trois contributions à ne pas confondre
- La CFP légale : elle est calculée sur la masse salariale et son taux varie notamment selon l’effectif.
- La contribution CPF-CDD : elle finance le compte personnel de formation des salariés en contrat à durée déterminée concernés.
- La contribution conventionnelle : elle découle d’un accord de branche étendu et peut s’ajouter à l’obligation légale.
Cette distinction évite plusieurs erreurs. Une entreprise peut appliquer correctement son taux de CFP et oublier une contribution de branche, ou traiter tous les CDD de la même manière alors que certains contrats relèvent de règles particulières. Le contrôle doit donc commencer par l’identification de la convention collective, de l’IDCC et de l’OPCO de rattachement.
Le taux applicable dépend d’abord de l’effectif
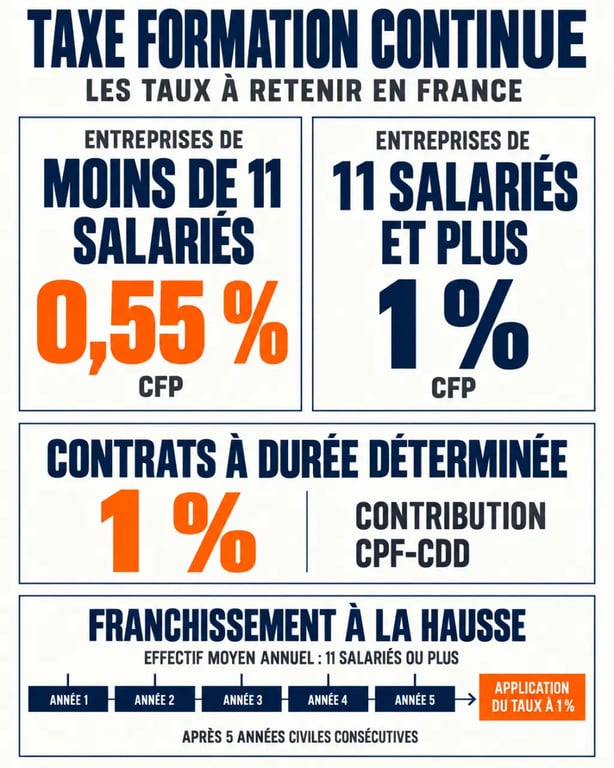
En règle générale, la contribution à la formation professionnelle est calculée sur la masse salariale brute, c’est-à-dire sur les revenus d’activité retenus pour le calcul des cotisations sociales. Le taux légal de référence est de 0,55 % pour les entreprises de moins de 11 salariés et de 1 % pour celles qui atteignent au moins 11 salariés.
| Situation de l’employeur | Taux de CFP | Assiette |
|---|---|---|
| Moins de 11 salariés | 0,55 % | Masse salariale brute soumise à cotisations |
| 11 salariés et plus | 1 % | Masse salariale brute soumise à cotisations |
Exemple de calcul simple
Une entreprise de moins de 11 salariés qui verse 120 000 € de masse salariale brute sur l’année calcule une CFP de 660 € : 120 000 × 0,55 %. Si elle relève du taux de 1 %, la contribution atteint 1 200 € pour cette même assiette. Ce calcul ne tient pas compte des contributions complémentaires éventuellement dues.
Le taux ne doit pas être déterminé à partir du seul nombre de salariés présents au moment du calcul. L’entreprise doit appliquer les règles de décompte de l’effectif et examiner sa moyenne annuelle. Un recrutement ponctuel, une activité saisonnière ou une réorganisation peuvent modifier cette moyenne sans entraîner immédiatement un changement de taux. Cette vérification évite de modifier trop vite le paramétrage de paie au premier mois où l’effectif atteint 11 salariés.
Effectif moyen annuel : quand le seuil de 11 salariés produit ses effets
Pour apprécier les seuils sociaux, l’entreprise s’appuie sur l’effectif moyen annuel (EMA). L’effectif retenu n’est donc pas nécessairement celui affiché à une date donnée. La paie doit appliquer les règles de décompte prévues en sécurité sociale pour déterminer si le seuil est franchi.
Une hausse durable, pas un basculement instantané
Le franchissement à la hausse du seuil de 11 salariés n’entraîne pas automatiquement l’application immédiate du taux de 1 %. Le seuil doit être atteint ou dépassé pendant 5 années civiles consécutives pour que l’obligation liée à ce seuil s’applique. Cette règle évite qu’une variation ponctuelle de l’effectif entraîne une modification immédiate du taux.
En pratique, le gestionnaire de paie doit conserver un suivi annuel de l’EMA et de l’historique du seuil. Une entreprise qui vient de dépasser 11 salariés doit vérifier les années précédentes avant de modifier son paramétrage. À l’inverse, un passage durable sous le seuil doit faire l’objet d’une analyse spécifique : les règles de franchissement à la baisse ne se résument pas à une annulation automatique du taux appliqué.
CDD et secteurs spécifiques : les compléments à vérifier
La contribution CPF-CDD est fixée à 1 % de la masse salariale des salariés en CDD concernés. Elle s’ajoute à la CFP lorsque les conditions sont réunies. Tous les contrats à durée déterminée ne relèvent toutefois pas nécessairement de cette contribution. Certaines catégories de contrats ou de salariés bénéficient de règles particulières. Le type exact de contrat doit donc être contrôlé avant le calcul et la déclaration.
Travail temporaire, BTP et spectacle
Certains secteurs appliquent des modalités propres. Le travail temporaire, le bâtiment et les travaux publics ainsi que le spectacle peuvent relever de taux, de fonds ou de mécanismes déclaratifs spécifiques. Des taux de 0,30 %, 0,22 % ou 2 % peuvent notamment apparaître selon la contribution concernée. Le taux général ne doit donc pas être transposé sans examiner l’activité réelle, la convention collective et les obligations de branche.
Dans une entreprise qui exerce plusieurs activités, l’activité principale, l’IDCC déclaré et le rattachement à l’OPCO doivent rester cohérents. Une erreur de convention collective peut entraîner plusieurs anomalies : mauvais taux, contribution conventionnelle oubliée ou paramétrage DSN inadapté. Le moteur « Connaître son Opco pour sa DSN » peut aider à orienter cette vérification.
Déclarer la CFP en DSN sans confondre les codes
La CFP est déclarée mensuellement dans la DSN et collectée par l’Urssaf. Le paramétrage doit reprendre l’assiette de rémunération appropriée, le taux applicable et le code type de personnel (CTP) correspondant. Les CTP 959, 971 et 987 sont les références à connaître pour les contributions liées à la formation professionnelle et au CPF-CDD.
Contrôles utiles avant l’envoi
- Vérifier l’effectif moyen annuel et l’historique du franchissement du seuil de 11 salariés.
- Rapprocher l’assiette déclarée de la masse salariale soumise à cotisations.
- Contrôler le taux de CFP et l’existence éventuelle d’une contribution CPF-CDD.
- Identifier l’IDCC, l’OPCO et les dispositions conventionnelles applicables.
- Valider le CTP utilisé dans le logiciel de paie avant la transmission de la DSN.
La contribution conventionnelle ne doit pas être présumée. Elle dépend d’un accord professionnel national ou d’un accord de branche étendu. Pour vérifier les règles déclaratives et les paramétrages à jour, consultez les consignes de l’Urssaf, le BOSS et les informations disponibles sur net-entreprises.fr.