Auto-entrepreneur artisan : un statut à surveiller quand les achats réduisent vos marges
Devenir auto-entrepreneur artisan permet de lancer une activité manuelle avec des formalités et une gestion allégées. Ce régime peut convenir pour tester un métier, compléter un revenu ou démarrer seul. Avant de vous déclarer, vérifiez toutefois la nature exacte de l’activité, les qualifications requises et le poids des achats dans votre rentabilité.
Identifier une activité artisanale avant de créer
Un auto-entrepreneur artisan exerce principalement une activité de production, de transformation, de réparation ou de prestation de services reposant sur un savoir-faire. Le bâtiment, la coiffure, l’esthétique, la mécanique, la fabrication d’objets, la boulangerie et la réparation d’équipements en sont des exemples fréquents. La micro-entreprise est une entreprise individuelle : elle ne crée pas de société distincte de son dirigeant.
Vérifier ses connaissances : Micro-entreprise artisanale
Artisan, commerçant ou professionnel libéral : la différence utile
La qualification dépend de ce que vous faites réellement, et non du seul intitulé choisi. Un plombier qui installe et répare exerce une activité artisanale. Une personne qui achète des produits finis pour les revendre relève du commerce. Un consultant qui vend une expertise intellectuelle exerce en principe une activité libérale.
Une même entreprise peut combiner plusieurs activités. Un réparateur peut, par exemple, facturer sa main-d’œuvre artisanale et vendre des pièces. Il doit alors déclarer chaque composante et distinguer les recettes correspondantes. Cette séparation facilite le suivi du chiffre d’affaires et l’application des règles propres à chaque activité.
| Nature de l’activité | Exemple | Point d’attention |
|---|---|---|
| Artisanale | Peinture, coiffure, réparation | Qualification parfois obligatoire |
| Commerciale | Revente de matériaux ou d’accessoires | Suivi des achats recommandé |
| Libérale | Conseil, formation, expertise | Règles sociales et fiscales propres |
| Mixte | Pose d’un équipement vendu au client | Ventiler vente et prestation |
Qualification : diplôme ou expérience selon le métier
Certains métiers artisanaux réglementés exigent une qualification professionnelle. Un CAP, un BEP ou un diplôme équivalent peut la justifier. À défaut, une expérience professionnelle de trois ans dans le métier concerné peut être admise. Cette vérification concerne notamment les activités liées à la sécurité, à la santé, à l’alimentation ou au bâti.
Les conditions varient selon le métier exercé. Pour une activité précise, la Chambre de métiers et de l’artisanat, ou CMA, peut aider à confirmer les justificatifs nécessaires et les règles applicables. Il vaut mieux effectuer cette vérification avant la déclaration, surtout lorsque l’activité implique des interventions chez les clients.
Créer sa micro-entreprise artisanale sans confondre les interlocuteurs
La déclaration de début d’activité se réalise en ligne sur le Guichet unique de l’INPI. Depuis le 1er janvier 2023, ce portail centralise les formalités de création. Il transmet ensuite les informations aux organismes concernés, notamment l’Urssaf et les services d’immatriculation.
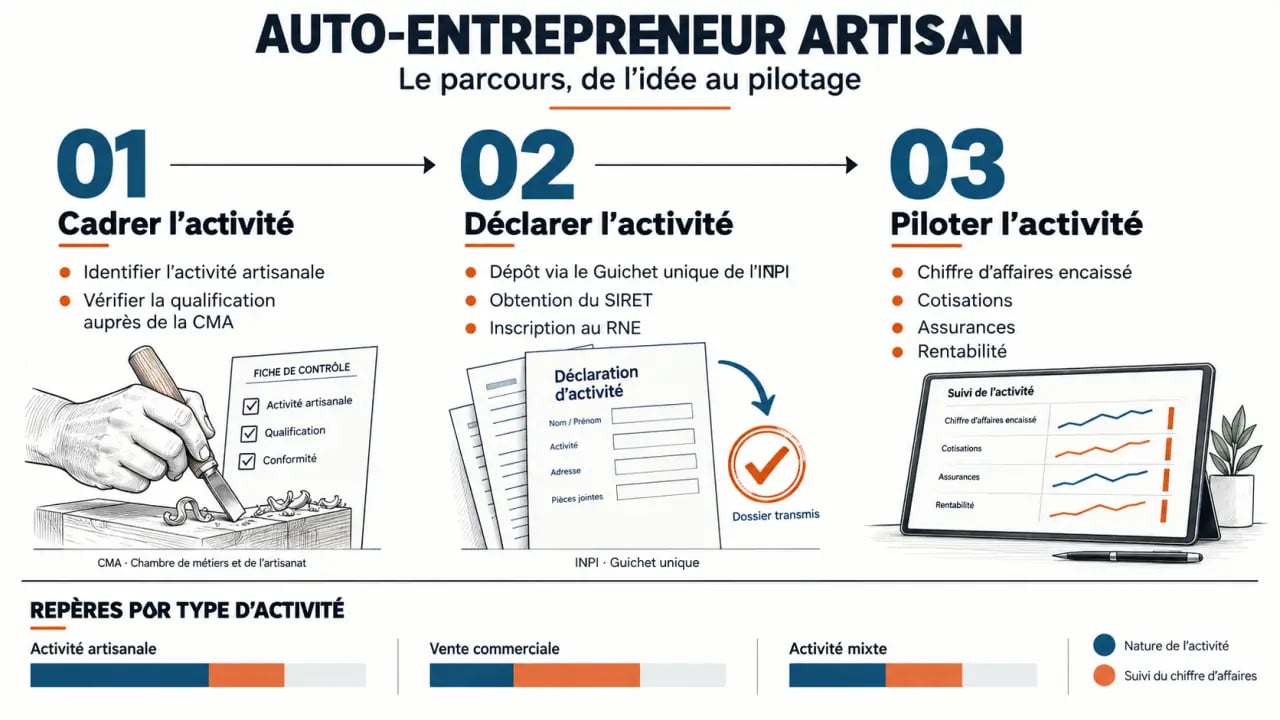
- Définissez l’activité principale, les éventuelles activités secondaires et l’adresse de domiciliation.
- Réunissez les justificatifs demandés, y compris ceux qui prouvent la qualification lorsque le métier est réglementé.
- Déposez la déclaration sur le Guichet unique et répondez aux éventuelles demandes de complément.
- Après validation, récupérez votre numéro SIRET et vérifiez votre immatriculation au Registre national des entreprises.
- Organisez dès le départ vos devis, vos factures, vos assurances et le suivi des encaissements.
Le Registre national des entreprises, ou RNE, a remplacé l’ancienne référence courante au Répertoire des métiers pour les formalités. L’expression « immatriculation au répertoire des métiers » reste fréquente, mais l’immatriculation de l’entreprise s’inscrit désormais dans le RNE. La CMA reste l’interlocuteur adapté pour les questions liées au métier et aux qualifications. L’Urssaf intervient notamment pour les déclarations et les cotisations, tandis que l’INPI héberge le Guichet unique.
Prévoir les cotisations, taxes et impôts dès le premier devis
En micro-entreprise, les cotisations sont calculées sur le chiffre d’affaires encaissé, à déclarer chaque mois ou chaque trimestre. Pour l’achat-revente de marchandises, le taux indiqué est de 12,3 %. Pour les prestations de services commerciales et artisanales, il est de 21,2 %. À chiffre d’affaires nul, le principe présenté est l’absence de cotisations sociales et d’impôt sur le revenu au titre de ce chiffre d’affaires.
À ces prélèvements s’ajoute la contribution à la formation professionnelle, fixée à 0,3 % pour les artisans. Selon la situation, une taxe pour frais de chambre consulaire peut également s’appliquer. La cotisation foncière des entreprises, ou CFE, doit aussi être anticipée : son montant dépend notamment de la commune de domiciliation. Certaines exonérations sont prévues, notamment lorsque le chiffre d’affaires ne dépasse pas 5 000 €.
Chiffre d’affaires ne veut pas dire revenu disponible
C’est souvent le point qui détermine si le statut est adapté. Les cotisations sont calculées sur le chiffre d’affaires, alors que les achats de matériaux, le carburant, l’outillage, les assurances, les déplacements et la sous-traitance ne sont pas déduits. Un artisan qui facture 3 000 € mais dépense 1 500 € en fournitures ne dispose donc pas de 3 000 € de revenu.
La trésorerie d’un artisan reçoit les encaissements, mais plusieurs dépenses les diminuent rapidement : matériaux, acomptes fournisseurs, carburant, assurance et cotisations. Un devis rentable sur le papier peut devenir fragile lorsque les clients paient tard et que les achats doivent être réglés immédiatement.
Avant de fixer un prix, séparez le temps de travail, les consommables, les frais de déplacement, les charges annuelles réparties et la marge de sécurité. Cette méthode permet de mesurer le revenu réellement disponible. Elle évite aussi de confondre une activité soutenue avec une activité suffisamment rentable.
TVA, impôt sur le revenu et aides
La franchise en base de TVA évite de facturer la TVA tant que les seuils applicables sont respectés : 36 800 € pour les prestations de services et 91 900 € pour les ventes de marchandises, selon les seuils cités. En contrepartie, la TVA payée sur les achats n’est pas récupérable. Ce point pèse davantage lorsque l’activité nécessite beaucoup de matières premières, de matériel ou d’équipement.
Les plafonds de chiffre d’affaires de la micro-entreprise mentionnés sont de 77 700 € HT pour les services et de 188 700 € HT pour les ventes. La nature de l’activité et la répartition entre vente et prestation doivent donc être suivies avec attention, en particulier pour une activité mixte.
Le bénéfice est imposé à l’impôt sur le revenu. Sous conditions, le versement libératoire permet de payer cet impôt en même temps que les cotisations : 1,7 % pour les services BIC et 1 % pour l’achat-revente. L’ACRE peut réduire temporairement les cotisations pour les personnes éligibles. La demande doit être examinée rapidement après le début d’activité, le délai cité étant de 60 jours.
Assurances, devis et preuves : les obligations qui protègent l’artisan
Une responsabilité civile professionnelle est fortement recommandée et peut être obligatoire selon l’activité. Dans le bâtiment, la garantie décennale est indispensable lorsque les travaux entrent dans son champ. Elle doit être souscrite avant l’ouverture du chantier. Les règles d’hygiène, de sécurité et les normes techniques dépendent ensuite du métier, notamment dans l’alimentaire, l’esthétique ou les interventions sur des installations.
Sur le plan administratif, conservez un livre de recettes. Un registre des achats est nécessaire lorsque l’activité comporte de la vente de marchandises, de fournitures ou de denrées. Émettez des factures complètes, conservez les devis acceptés et indiquez les informations d’assurance lorsqu’elles sont requises.
Un compte bancaire dédié devient obligatoire après deux années consécutives dépassant 10 000 € de chiffre d’affaires. Même lorsqu’il n’est pas encore imposé, un compte séparé facilite le suivi des encaissements et des dépenses liés à l’activité. Il permet de mieux distinguer l’argent disponible pour l’entreprise de celui destiné aux dépenses personnelles.
Choisir la micro-entreprise artisanale pour les bonnes raisons
Le régime est pertinent si vous démarrez seul, avec peu d’investissements, une activité de service rentable et un besoin de simplicité. Il facilite aussi le cumul avec un emploi salarié, des études, la retraite ou une autre situation, sous réserve de respecter vos obligations contractuelles et professionnelles.
- Atouts : pas de capital social, comptabilité simplifiée, cotisations proportionnelles aux encaissements et création dématérialisée.
- Limites : plafonds de chiffre d’affaires, charges réelles non déductibles, TVA non récupérable sous franchise et protection du revenu à surveiller.
- Signal d’alerte : si les achats, les stocks ou les investissements deviennent importants, une entreprise individuelle au réel, une EURL ou une SASU peut offrir un cadre plus adapté.
Le statut est souvent simple à gérer au démarrage, mais cette simplicité ne compense pas toujours des charges élevées. Lorsque les achats représentent une part importante du prix facturé, l’absence de déduction des dépenses et la TVA non récupérable peuvent réduire fortement la marge. Le choix doit donc reposer sur les chiffres propres à votre métier, et non sur le seul montant des cotisations.
Avant de choisir, projetez trois scénarios : un mois faible, un mois normal et un mois chargé. Pour chacun, calculez le chiffre d’affaires encaissé, les dépenses incompressibles, les cotisations et le revenu restant. Cette comparaison donne une réponse plus fiable qu’un taux de cotisation isolé et permet de vérifier si l’auto-entreprise artisanale soutient réellement votre projet.