Levée de fonds en France en 2025 : 7,15 Md€ levés, mais moins d’opérations
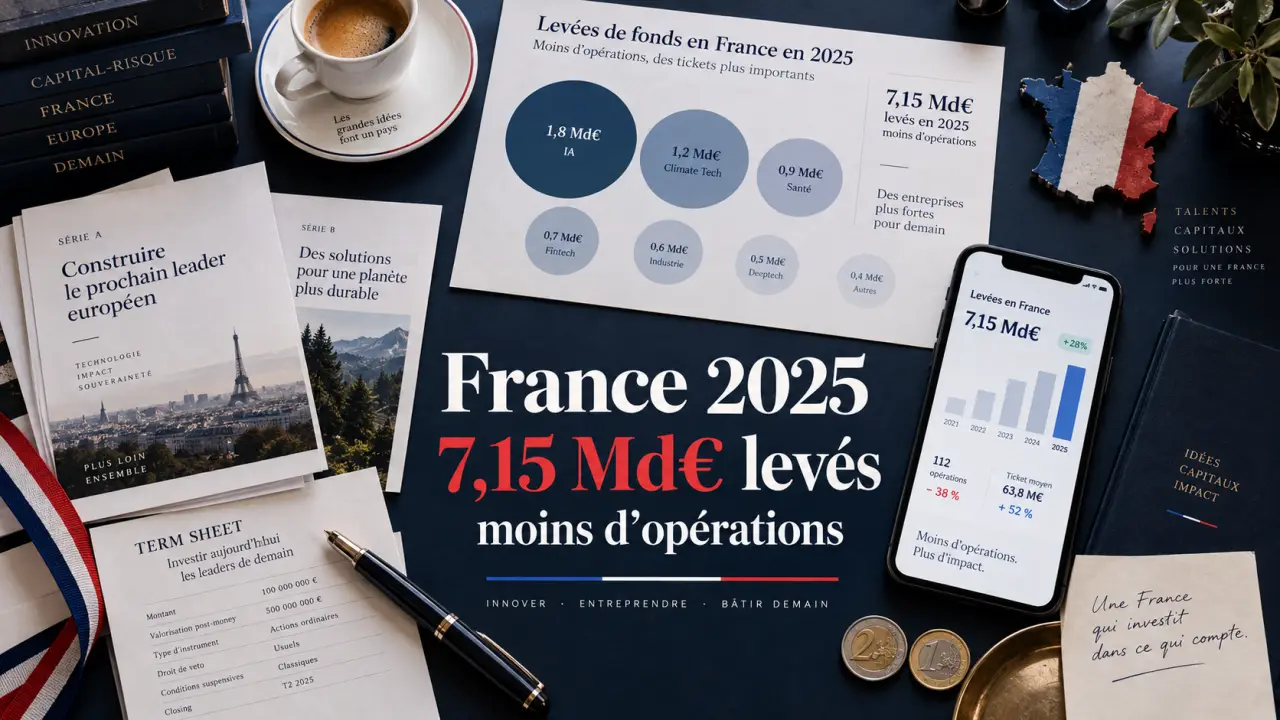
La levée de fonds en France en 2025 révèle un marché plus sélectif. Les investisseurs ont continué à financer les startups, mais sur un nombre plus réduit de dossiers. Selon le périmètre retenu, le bilan atteint 7,15 milliards d’euros pour 486 opérations, ou 7,39 milliards d’euros pour 618 opérations. Ces écarts tiennent à la méthode de comptage, aux dates de publication et aux opérations incluses.
Les chiffres 2025 : moins d’opérations, des tickets plus élevés
Le repère le plus cité pour les levées de fonds françaises en 2025 est de 7,15 milliards d’euros répartis sur 486 opérations. Un autre décompte recense 7,39 milliards d’euros et 618 tours de table. Ces données ne décrivent donc pas exactement le même périmètre. Les bases peuvent différer selon la prise en compte des extensions de tours, des financements non divulgués ou de certaines catégories d’entreprises.
| Indicateur | 2024 | 2025 | Lecture |
|---|---|---|---|
| Montants levés | 7,8 Md€ | 7,15 à 7,39 Md€ | Recul limité, autour de 5 % selon le périmètre retenu |
| Nombre d’opérations | 723 | 486 à 618 | Baisse nette de l’activité de financement |
| Billet moyen | Base de comparaison | +11 % | Des tours plus concentrés et plus sélectifs |
| Part de l’Île-de-France | 67 % des montants | 74 % des montants | Renforcement de la concentration du capital |
En 2024, les startups françaises avaient levé 7,8 milliards d’euros à travers 723 opérations. La comparaison fait apparaître deux mouvements. Les montants reculent légèrement, tandis que le nombre de tours baisse davantage. La hausse de 11 % du billet moyen traduit une préférence pour des entreprises déjà structurées, capables de présenter une traction commerciale, une gestion financière rigoureuse et une trajectoire crédible de croissance.
Le chiffre de 5 % de baisse concerne les montants, selon le périmètre retenu. La diminution du nombre d’opérations est plus marquée, avec une baisse mentionnée de 15 %. Cette différence entre les deux indicateurs est essentielle : un marché peut conserver un volume financier élevé tout en laissant moins de startups accéder au capital.
Pourquoi une méga-levée peut changer le récit annuel
Les grands tours de table pèsent fortement dans les classements annuels. La levée de 1,7 milliard d’euros de Mistral AI, ainsi que les opérations de 105 M€ d’Adcytherix, 100 M€ de Knave, 100 M€ d’Alice & Bob et 70 M€ de Nabla, tirent mécaniquement les montants vers le haut. Ces opérations ne signifient pas que toutes les startups trouvent plus facilement des capitaux.
Le total annuel peut ainsi s’éloigner de l’expérience vécue par la majorité des fondateurs. Quelques opérations concentrent une part importante des capitaux, tandis que les dossiers en pré-amorçage, en amorçage ou au stade des premiers revenus rencontrent des conditions plus strictes. Pour évaluer réellement l’accès au financement, il faut donc examiner le nombre de tours, la médiane des tickets lorsqu’elle est disponible, le stade de maturité et le type d’investisseurs mobilisés.
Un milliard d’euros supplémentaire peut correspondre à une seule entreprise jugée stratégique. Il ne suffit pas à démontrer une amélioration générale des conditions de financement. La lecture des données doit rester distincte selon les stades : une méga-levée tardive n’a pas le même effet sur le marché qu’une série de petits tours seed.
Les secteurs qui attirent encore les investisseurs
Les logiciels et technologies dominent la levée de fonds en France en 2025, avec 3,3 milliards d’euros. L’intelligence artificielle contribue fortement à cette dynamique. Elle apparaît dans les logiciels B2B, la santé, la cybersécurité et les outils de productivité, et pas seulement dans des entreprises spécialisées. Les investisseurs recherchent des usages capables de créer un avantage technologique, d’automatiser un processus coûteux ou d’améliorer la distribution.
Cette présence transversale explique pourquoi l’IA pèse davantage dans les montants que ne le laisserait penser une simple catégorie sectorielle. Elle peut soutenir une entreprise logicielle, renforcer une solution de santé ou modifier la proposition de valeur d’un outil professionnel. Les opérations de grande taille accentuent encore cette visibilité dans les bilans annuels.
La santé résiste mieux que les secteurs en repli
Les sciences de la vie totalisent 970 millions d’euros. Ce niveau traduit une résistance relative du secteur. Les cycles de recherche, les besoins réglementaires et les barrières technologiques rendent ces projets différents des modèles logiciels, avec des calendriers de développement et d’évaluation spécifiques.
Les opérations de Nabla et d’Adcytherix illustrent l’intérêt persistant pour les applications de santé et les biotechnologies. Les processus de vérification sont généralement plus longs, notamment lorsque le projet dépend de validations techniques ou réglementaires. Cette temporalité distingue les sciences de la vie des entreprises pouvant lancer rapidement un produit logiciel.
La fintech atteint 543 millions d’euros, tandis que la greentech représente 1 milliard d’euros. Ces montants restent significatifs, mais le marché se montre plus exigeant. Dans la finance, les investisseurs examinent davantage l’acquisition client, le coût de conformité et la marge. Dans la transition écologique, ils distinguent les projets à forte intensité capitalistique, les technologies industrielles et les solutions dont le modèle économique est déjà démontré.
Une carte du financement dominée par l’Île-de-France
L’Île-de-France concentre 74 % des montants levés en 2025, contre 67 % en 2024. Auvergne-Rhône-Alpes et Occitanie complètent les principaux pôles. À elles trois, ces régions regroupent 85 % des levées. La concentration repose sur la présence de fonds de capital-risque, de business angels, de sièges de grands groupes, de talents et de réseaux d’accompagnement.
Cette répartition géographique influence directement l’accès aux capitaux. Les investisseurs, les équipes dirigeantes et les intermédiaires sont plus faciles à réunir dans les zones où les réseaux sont déjà denses. Une startup située dans une autre région peut toutefois se financer, à condition de compenser cette distance par une préparation plus lisible et des introductions pertinentes.
Le dossier doit présenter des indicateurs commerciaux accessibles, une data room ordonnée, un calendrier de rencontres, des références clients et une estimation précise du marché adressable. La visioconférence facilite les premiers échanges, mais les introductions qualifiées et la capacité à réunir rapidement les décideurs restent déterminantes lors d’un tour.
Lire les données mensuelles sans surinterpréter un pic
Le suivi mensuel aide à repérer les périodes actives et les secteurs qui émergent. Il faut toutefois distinguer un mouvement ponctuel d’une tendance durable. Septembre 2025 a notamment été marqué par le record porté par Mistral AI. Un mois de ce type peut faire progresser fortement le total trimestriel sans signaler une reprise générale des tours seed ou série A.
Les variations mensuelles sont donc à replacer dans une période plus longue. Une hausse peut provenir d’une seule opération de grande taille. À l’inverse, un mois moins dynamique ne signifie pas nécessairement que tous les secteurs ralentissent au même rythme. La comparaison doit intégrer le nombre de transactions et leur répartition par stade.
Les bons indicateurs pour une veille utile
Une veille de marché fiable croise quatre mesures : le montant total, le nombre d’opérations, la taille des tickets et la répartition par secteur. Il est aussi utile d’identifier le type d’investisseur mobilisé, qu’il s’agisse d’un fonds de capital-risque, d’un corporate venture, d’un family office ou de business angels. Cette méthode évite de prendre une méga-levée pour un signal de liquidité généralisée.
- Pre-seed : financement initial destiné à valider une équipe, un prototype ou une première hypothèse de marché.
- Seed : tour d’amorçage visant à obtenir les premiers clients, tester la distribution et atteindre le product-market fit.
- Série A : financement destiné à industrialiser la vente, recruter et rendre le modèle répétable.
- Séries B et C : tours de croissance utilisés pour accélérer l’expansion, consolider une position ou préparer une internationalisation.
Pour comparer une entreprise à son marché, le stade compte autant que le montant. Une startup en seed ne se mesure pas à une scale-up en série C, même si elles évoluent dans le même secteur. En 2025, la sélectivité favorise les sociétés capables de relier leur ambition à des preuves concrètes : revenus, rétention, unité économique, pipeline commercial et gouvernance adaptée au niveau de risque demandé.
Le bilan français de 2025 se lit donc avec prudence. Les montants restent élevés, mais ils reposent davantage sur quelques opérations majeures. Le recul du nombre de tours, la progression du billet moyen et la concentration géographique montrent un financement plus ciblé. Pour les fondateurs comme pour les observateurs, le nombre d’opérations et la nature des entreprises financées comptent autant que le total annuel.