Compta analytique : répartir les coûts sans fausser vos marges
La comptabilité analytique transforme les écritures comptables en informations utiles à la gestion. Elle permet de mesurer le coût réel d’un produit, d’un service, d’un projet, d’un client ou d’un établissement, puis d’en évaluer la marge. Là où la comptabilité générale offre une vision globale de l’entreprise, la comptabilité analytique répond à une question opérationnelle : qu’est-ce qui crée de la valeur et qu’est-ce qui consomme des ressources ?
Comprendre le rôle de la comptabilité analytique
La comptabilité analytique consiste à ventiler les charges et, lorsque cela est utile, les produits selon des objets de coût : produits vendus, missions, équipes, canaux commerciaux, sites, catégories de clients ou centres de responsabilité. Elle ne remplace pas la comptabilité générale. Elle en exploite les données avec un niveau de détail adapté au pilotage.
Calculateur du seuil de rentabilité
Saisissez vos données pour obtenir le seuil de rentabilité en chiffre d’affaires.
Résultats
Son objectif est de reconstituer la formation des coûts. L’entreprise peut ainsi calculer un coût de revient, comparer les marges de deux offres, repérer une activité déficitaire ou vérifier si un prix de vente couvre les ressources mobilisées. Cette lecture sert aussi à construire un budget, à suivre les écarts entre prévisions et réalisations et à arbitrer l’allocation des ressources.
Obligatoire ou simplement utile ?
La comptabilité analytique est en principe facultative, contrairement à la comptabilité générale, qui répond aux obligations légales et fiscales. Elle devient toutefois très utile lorsque l’entreprise propose plusieurs produits ou services, travaille par projets, possède plusieurs sites ou supporte des frais communs importants. Une petite structure peut également y recourir pour connaître la rentabilité par client ou par prestation, au lieu de se limiter à son résultat global.
Comptabilité générale et analytique : deux lectures complémentaires
| Comptabilité générale | Comptabilité analytique |
|---|---|
| Enregistre les opérations de l’entreprise dans un cadre normalisé. | Réorganise les données pour analyser les coûts et les marges. |
| Présente une vision globale des comptes, notamment par nature de charge ou de produit. | Présente une vision détaillée par produit, activité, projet, service ou centre de coûts. |
| Répond aux besoins légaux, fiscaux et financiers. | Répond aux besoins internes de pilotage et de décision. |
| Utilise notamment les comptes de gestion des classes 6 et 7. | Utilise des axes analytiques, des codes, des centres d’analyse et des règles d’imputation. |
Le passage de l’une à l’autre demande souvent des retraitements. Certaines charges peuvent être écartées du périmètre analytique lorsqu’elles sont non incorporables. D’autres nécessitent une ventilation plus précise. Un tableau de rapprochement vérifie que les montants analysés restent cohérents avec la comptabilité générale et permet d’identifier les écarts de périmètre.
Les axes analytiques donnent du sens aux écritures
Un axe analytique est une dimension de suivi attachée à une écriture : « projet », « agence », « gamme », « client », « canal de vente » ou « département », par exemple. Une même facture peut être ventilée selon plusieurs axes. Le choix doit rester limité aux décisions que l’entreprise veut réellement prendre. Multiplier les codes alourdit les saisies et dégrade la qualité des données.
La comptabilité analytique ne compense pas une organisation floue. Si personne ne sait à quel projet rattacher une dépense, si les temps passés ne sont jamais renseignés ou si les responsables ne valident pas les ventilations, le tableau de bord donnera une précision trompeuse. Avant de raffiner les calculs, il faut définir qui attribue les codes, à quel moment, selon quelle règle et avec quel contrôle lors de la clôture analytique.
Classer les charges avant de calculer les coûts
La qualité du résultat dépend d’abord de la classification des charges. Une charge directe est affectable immédiatement à un objet de coût : matières consommées pour un produit, commission liée à une vente ou temps d’un consultant sur une mission identifiée. Une charge indirecte concerne plusieurs objets, comme un loyer, la direction, l’informatique, une assurance ou la communication institutionnelle. Elle doit donc être répartie.
Charges fixes, variables et indirectes : des usages différents
Les charges variables évoluent avec le niveau d’activité, comme une matière première ou des frais de livraison par commande. Les charges fixes ne varient pas immédiatement avec le volume, à l’image d’un loyer ou d’un abonnement logiciel. Cette distinction est nécessaire pour analyser la marge sur coûts variables et le seuil de rentabilité.
Pour les charges indirectes, l’entreprise peut créer des centres d’analyse. Les centres auxiliaires, tels que l’informatique ou les ressources humaines, rendent des services à d’autres centres. Les centres principaux, comme la production ou la distribution, portent ensuite les coûts vers les produits ou les prestations. La répartition s’effectue à l’aide d’une unité d’œuvre, d’une assiette conventionnelle ou d’une clé de répartition.
- Une unité d’œuvre peut être une heure machine, une heure de main-d’œuvre ou un nombre de commandes.
- Une clé de répartition peut reposer sur la surface occupée, l’effectif, le chiffre d’affaires ou le temps consommé.
- Le coût d’une unité d’œuvre se calcule ainsi : coût du centre / nombre d’unités d’œuvre.
- Le taux de frais correspond à : coût du centre / montant de l’assiette.
La clé choisie doit avoir un lien crédible avec la consommation réelle de ressources. Répartir tous les frais indirects au prorata du chiffre d’affaires peut sembler simple, mais cette méthode fausse la rentabilité lorsque certains produits demandent davantage de préparation, de support ou de contrôle que d’autres.
Choisir la méthode adaptée à la décision
Il n’existe pas de méthode universelle. Le choix dépend du niveau de précision recherché, de la disponibilité des données et de la décision à prendre. Une analyse sophistiquée n’a d’intérêt que si elle permet de modifier un prix, un budget, une organisation ou un arbitrage.
| Méthode | Ce qu’elle mesure | À privilégier lorsque |
|---|---|---|
| Coûts complets | Toutes les charges incorporables, directes et indirectes. | Il faut calculer un coût de revient et apprécier la rentabilité à long terme. |
| Coûts partiels | Une partie des charges selon l’objectif d’analyse. | La décision porte sur une gamme, une commande ou une période courte. |
| Direct costing | Les charges variables et la marge sur coûts variables. | Il faut mesurer la contribution d’une activité à la couverture des charges fixes. |
| Méthode ABC | Les coûts selon les activités et leurs inducteurs. | Les frais indirects sont élevés et les processus diversifiés. |
| Coûts standards ou cibles | Des coûts prévus servant de référence ou d’objectif. | Le contrôle budgétaire et l’analyse des écarts sont prioritaires. |
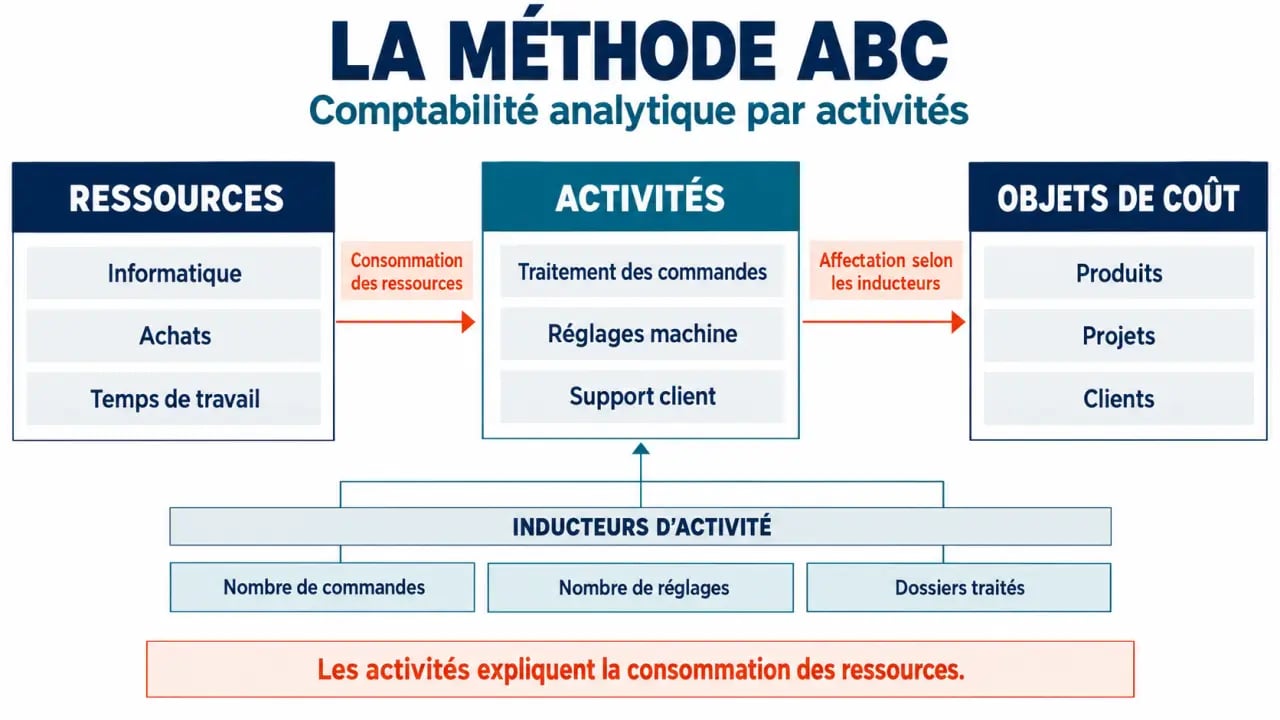
La méthode ABC, ou Activity-Based Costing, suit le cheminement ressources → activités → objets de coût. Plutôt que d’imputer les frais de support selon une clé unique, elle peut utiliser des inducteurs comme le nombre de dossiers traités, de livraisons ou de réglages machine. Elle offre une lecture plus fidèle lorsque les activités de support pèsent fortement, mais demande un paramétrage et une maintenance plus exigeants.
Passer du coût à la décision de rentabilité
Le coût complet aide à fixer un prix durablement rentable. Le direct costing éclaire plutôt une décision à court terme : accepter une commande supplémentaire, maintenir une activité ou comparer deux scénarios. La marge sur coûts variables se calcule en retirant les charges variables du chiffre d’affaires. Elle indique ce qui reste pour absorber les charges fixes et contribuer au résultat.
Le seuil de rentabilité indique le niveau d’activité à atteindre pour couvrir l’ensemble des charges. Sa formule est la suivante : coûts fixes / taux de marge sur coûts variables. Le taux de marge sur coûts variables correspond à la marge sur coûts variables rapportée au chiffre d’affaires. Ce calcul est particulièrement utile lors d’un lancement, d’un investissement ou d’une révision tarifaire.
Un exemple simple de calcul
Une prestation est vendue 1 000 €. Elle mobilise 300 € de charges directes variables et supporte 150 € de frais indirects imputés selon une clé pertinente. Son coût de revient est de 450 € et sa marge est de 550 €. Si les frais indirects étaient répartis mécaniquement, sans tenir compte du temps de préparation ou du support client, cette marge pourrait être surestimée ou sous-estimée. La règle de ventilation doit donc rester vérifiable.
Le suivi des coûts réels face aux coûts prévus permet d’expliquer les écarts : hausse des achats, baisse de productivité, dérive des temps passés ou sous-activité. Chaque écart doit conduire à une action concrète, comme renégocier, ajuster un prix, revoir un processus ou réallouer les moyens.
Mettre en place un dispositif fiable et exploitable
La mise en place peut progresser par étapes. Commencez par une question de gestion précise, par exemple : « quelle est la marge par projet ? ». Définissez ensuite quelques axes analytiques stables, recensez les charges directes et indirectes, puis documentez les clés de répartition. Testez le modèle sur une période courte avant de l’étendre.
- Définir les objets de coût et les décisions attendues.
- Choisir des axes analytiques compréhensibles par les équipes.
- Paramétrer l’affectation des codes sur les achats, les ventes, les paies et les temps passés.
- Contrôler les ventilations et rapprocher périodiquement les données avec la comptabilité générale.
- Analyser les écarts dans un tableau de bord et réviser les clés devenues obsolètes.
Un logiciel de comptabilité analytique ou un logiciel comptable doté d’axes analytiques facilite la saisie, l’intégration des données et la production de rapports. Le tableur peut suffire pour un modèle simple, mais il devient fragile lorsque les volumes, les ventilations et les utilisateurs se multiplient. L’outil le plus pertinent est celui qui préserve la traçabilité des données sans imposer une charge administrative disproportionnée.