Plan de trésorerie : repérez les mois à risque avant de manquer de liquidités
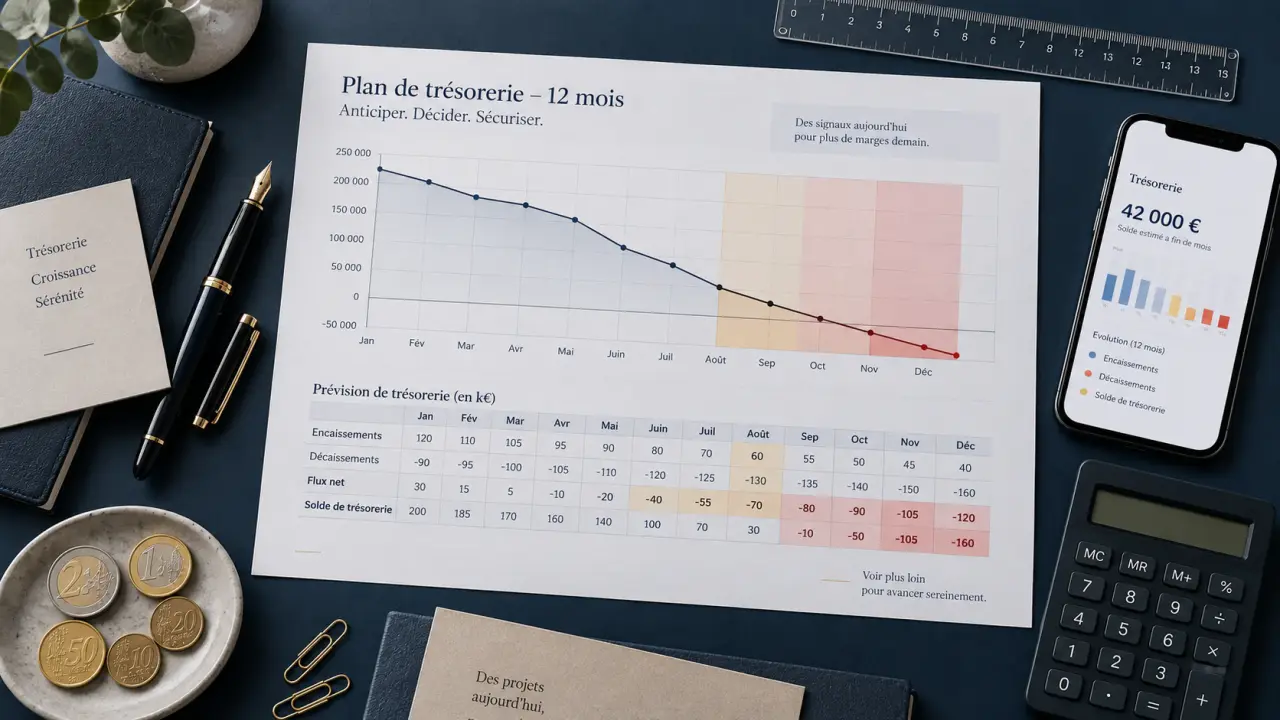
Un plan de trésorerie ne sert pas uniquement à connaître le montant disponible sur le compte bancaire. Il permet de repérer les périodes où les encaissements ne couvriront pas les décaissements, puis d’agir à temps : relancer un client, décaler une dépense, négocier un échéancier ou rechercher un financement. Cet outil de pilotage est particulièrement utile lorsque l’activité est saisonnière, que les délais de paiement s’allongent ou que les charges fixes pèsent lourd.
Partir des flux réellement encaissés et décaissés
Le principe est simple : le plan de trésorerie prévoit, mois par mois, les entrées et les sorties d’argent. Il ne faut donc pas le confondre avec un compte de résultat prévisionnel. Une facture émise en avril, mais réglée en juin, ne devient une entrée de trésorerie qu’en juin. À l’inverse, une dépense engagée aujourd’hui peut réduire le solde bancaire dès le mois où elle est payée.
Les encaissements à inscrire sans optimisme excessif
Commencez par recenser les encaissements attendus : règlements clients, ventes comptant, acomptes, remboursements de TVA, subventions, apports en compte courant, emprunts et autres recettes exceptionnelles. Affectez chaque montant au mois de son arrivée probable sur le compte, et non à la date de facturation. Pour les clients qui paient régulièrement en retard, retenez le délai observé plutôt que le délai théorique indiqué sur la facture.
Il est prudent de distinguer les recettes certaines des recettes espérées. Un devis signé, un abonnement déjà facturé ou une commande accompagnée d’un acompte offrent une visibilité supérieure à une opportunité commerciale en cours. Cette distinction évite de construire un budget sur des ventes qui ne sont pas encore sécurisées. Elle permet aussi d’identifier les prévisions qui doivent être surveillées chaque semaine.
Les décaissements souvent oubliés
La liste des sorties doit être exhaustive : achats de marchandises, sous-traitance, loyers, salaires, cotisations sociales, impôts et taxes, remboursements d’emprunts, assurances, abonnements, frais bancaires, investissements et TVA à décaisser. Les échéances annuelles ou trimestrielles demandent une attention particulière. Une assurance professionnelle, une contribution foncière, un renouvellement de logiciel ou une opération de maintenance peut créer un creux soudain si cette dépense n’a pas été intégrée à la prévision.
Le remboursement d’un emprunt doit être ventilé avec soin. Les intérêts sont une charge financière, mais le remboursement du capital est aussi une sortie de trésorerie. Même s’il n’a pas le même traitement dans les comptes, il réduit bien l’argent disponible. Cette distinction aide à lire séparément le coût du financement et son effet sur le solde bancaire.
Construire un tableau mensuel lisible sur douze mois
Un horizon de douze mois donne une vision assez large pour repérer la saisonnalité et préparer les échéances importantes. Le tableau peut être réalisé sur un tableur, à condition de rester à jour et de conserver une présentation lisible en quelques secondes. Chaque colonne correspond à un mois et chaque ligne à une catégorie de flux ou de solde.
| Rubrique | Janvier | Février | Mars |
|---|---|---|---|
| Solde initial | 8 000 € | 6 500 € | 4 200 € |
| Encaissements | 12 000 € | 10 500 € | 15 000 € |
| Décaissements | 13 500 € | 12 800 € | 11 900 € |
| Variation mensuelle | -1 500 € | -2 300 € | 3 100 € |
| Solde final | 6 500 € | 4 200 € | 7 300 € |
Le solde final d’un mois devient le solde initial du mois suivant. La formule essentielle est : solde final = solde initial + encaissements - décaissements. Une présentation par grandes familles suffit pour une première lecture, mais chaque ligne doit pouvoir être détaillée pour vérifier les hypothèses. Le montant affiché doit toujours correspondre à une date de paiement prévue, pas seulement à une opération enregistrée dans la comptabilité.
Créer trois niveaux de lecture
Pour devenir un véritable outil de décision, le tableau gagne à séparer les flux d’exploitation, les flux liés aux investissements et les financements. Les flux d’exploitation indiquent si l’activité courante génère assez de liquidités. Les investissements font apparaître l’impact d’un véhicule, d’un équipement ou d’un stock important. Les financements regroupent les emprunts, les apports et les remboursements.
Cette séparation évite de masquer une fragilité récurrente par un apport ponctuel ou par un nouvel emprunt. Une entreprise peut afficher un solde positif grâce à un financement tout en restant déficitaire dans son activité courante. La lecture par catégorie permet donc de comprendre l’origine du solde, et pas seulement son montant.
Repérer le creux avant qu’il ne devienne une urgence
Un solde négatif prévisionnel n’est pas un échec : c’est un signal d’alerte précoce. Le plan de trésorerie laisse précisément le temps d’agir. Identifiez le mois du point bas, son montant et les opérations qui l’expliquent. Un décalage de quelques semaines entre le paiement des fournisseurs et le règlement des clients peut suffire à déséquilibrer une entreprise pourtant rentable.
Le point à surveiller n’est donc pas seulement le solde du mois en cours, mais le solde plancher prévu dans les mois suivants. Il indique la marge de sécurité bancaire nécessaire et le moment où une décision doit être prise. Plus ce point bas est identifié tôt, plus les solutions restent nombreuses : accélération des encaissements, réorganisation des paiements ou recherche d’un financement adapté.
Tester des scénarios plutôt que subir les écarts
Préparez au moins une version réaliste et une version prudente. Dans la version prudente, décalez certains encaissements, réduisez les ventes non confirmées et intégrez les dépenses probables, même si elles ne sont pas encore facturées. Vous pouvez aussi mesurer l’effet d’un impayé, d’une hausse des achats ou d’un investissement. L’objectif n’est pas de prévoir l’avenir au centime près, mais de connaître les conséquences d’un aléa plausible.
Comparez ensuite les scénarios avec le montant réellement disponible et les échéances déjà engagées. Cette comparaison permet de vérifier si la marge de sécurité est suffisante. Elle montre aussi quelles hypothèses ont le plus d’effet sur le solde : un retard client, une dépense exceptionnelle ou une baisse des ventes ne produit pas la même conséquence selon la période concernée.
Un besoin temporaire peut parfois être couvert par la trésorerie disponible ou une facilité de caisse. En revanche, si le déficit se reproduit chaque mois, il faut examiner le modèle économique : marge insuffisante, prix trop bas, charges fixes trop élevées, délais clients mal maîtrisés ou remboursement de dette trop lourd. Un financement ponctuel ne corrige pas un déséquilibre qui se répète.
Mettre à jour le plan et agir sur les bons leviers
Un plan de trésorerie figé perd rapidement sa valeur. Une mise à jour mensuelle est un minimum. Un suivi hebdomadaire devient pertinent lorsque la trésorerie est tendue, que les volumes sont élevés ou que les règlements varient fortement. Remplacez progressivement les prévisions par les montants réellement encaissés et payés, puis réajustez les mois suivants.
Conservez aussi l’historique des écarts entre prévisions et réalisations. Il aide à corriger les délais de règlement, à repérer les dépenses régulièrement sous-estimées et à fiabiliser les prochains tableaux. Le document reste ainsi connecté aux mouvements du compte bancaire, plutôt qu’à des hypothèses devenues obsolètes.
Les actions à prioriser lorsqu’un déficit apparaît
- Accélérer les encaissements : facturer dès que possible, demander un acompte, relancer avant l’échéance et proposer des moyens de paiement simples.
- Négocier les sorties : solliciter un échelonnement auprès d’un fournisseur, décaler une dépense non essentielle ou répartir un achat important.
- Préserver la marge : éviter de compenser un manque de trésorerie par des ventes peu rentables ou des remises systématiques.
- Préparer le dialogue bancaire : présenter un tableau actualisé, des hypothèses claires et les mesures déjà prises avant de demander une solution de financement.
Le bon réflexe consiste à agir plusieurs semaines avant le point bas, et non lorsque le compte est déjà débiteur. Un plan de trésorerie bien tenu transforme la gestion bancaire en décision anticipée. Il aide à distinguer une tension passagère, qui se corrige par l’organisation des paiements, d’un déséquilibre durable qui exige une action sur les prix, les coûts ou le financement.